パートで社会保険に入るメリット・デメリット|手取りと保障の比べ方
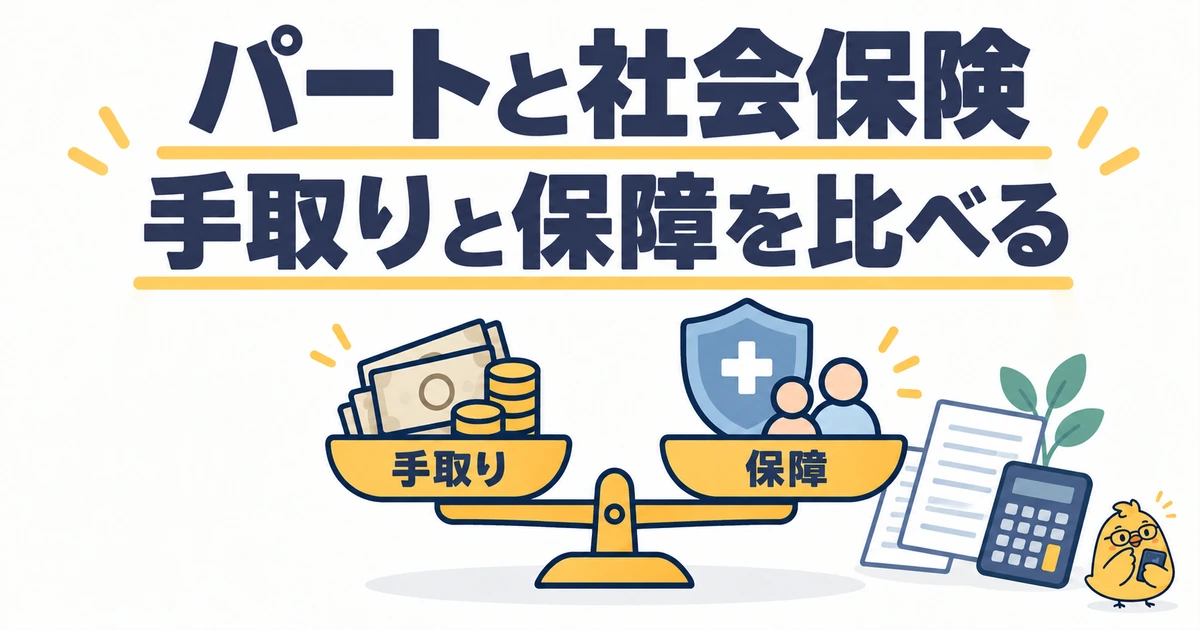
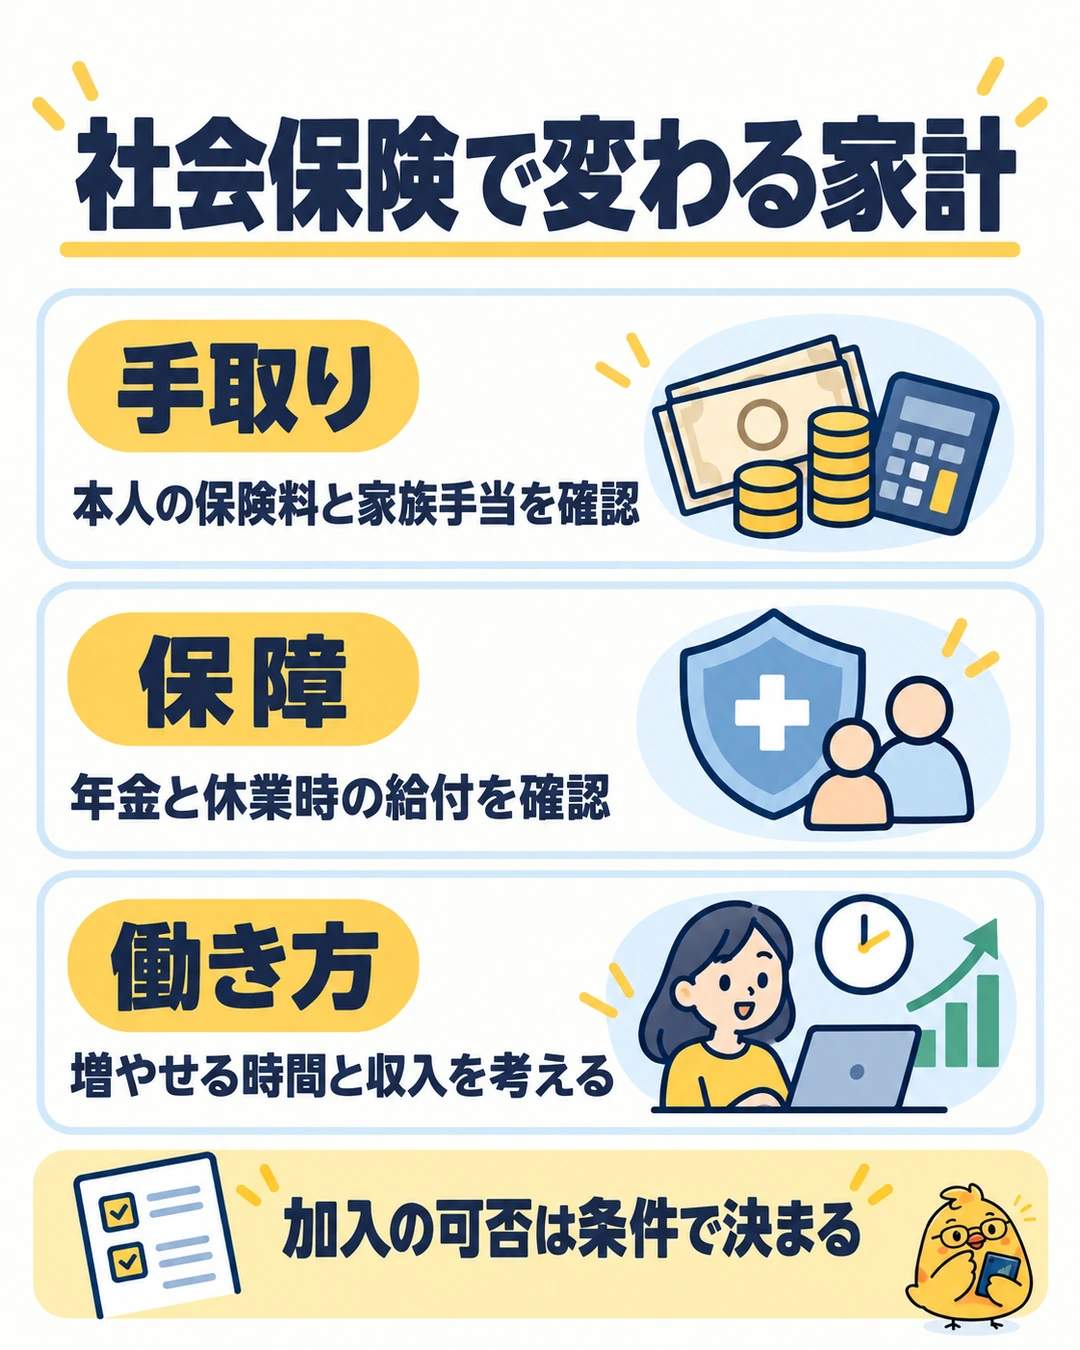
配偶者の扶養内で働いていた人が、パート先の社会保険に加入すると、本人の保険料負担が生じる一方、厚生年金や休業時の給付が加わります。目先の手取りと、将来・休業時の保障を分けて比べることが大切です。
ただし、「得なら加入、損なら未加入」と自由に選ぶ制度ではありません。先に加入条件を確認し、そのうえで増やせる勤務時間や家計の使い方を考えます。この記事は、主に20歳以上60歳未満で配偶者の扶養に入っていた人を想定し、2026年10月28日に確認した制度を基に整理しています。
月8.8万円の要件は撤廃済み。企業規模の条件は残る
短時間労働者の月額賃金8.8万円以上という要件は、2026年10月1日に撤廃されました。現在は、4分の3基準に加え、短時間労働者の週20時間以上、2か月超の雇用見込み、学生区分、勤務先の適用状況などを確認します。[賃金要件撤廃の公式案内]
企業規模の条件は段階的な変更なので、同日から全規模の勤務先で全員加入ではありません。また、自分の加入条件を満たす人は、年収130万円未満でも配偶者の扶養に残ることを選べません。詳細は106万円の壁撤廃後の加入条件で確認できます。
家計のデメリットは、本人の保険料と家族手当
第3号被保険者として国民年金を個別に納めず、健康保険も被扶養者として本人負担がなかった人は、勤務先の保険へ加入すると給与から保険料が差し引かれます。さらに、配偶者の会社の家族手当・配偶者手当が減る場合もあります。
保険料は、標準報酬月額、保険者、年齢などで変わります。介護保険の有無や各制度の負担もあるため、給与の一定割合を引いただけで正確な手取りが分かるわけではありません。
保険料の影響だけを見る、仮定の計算例
以下は、健康保険・厚生年金などの本人負担を年収の15%と仮定した説明用の計算です。実際の料率ではありません。税金、雇用保険、会社の手当、通勤費、軽減制度などは計算に含めていません。
| 仮定 | 保険料の仮計算 | その保険料だけを差し引いた額 |
|---|---|---|
| 年収120万円で勤務先の保険に加入 | 120万円×15%=18万円 | 102万円 |
| 年収150万円で勤務先の保険に加入 | 150万円×15%=22.5万円 | 127.5万円 |
同じ仮定なら、年収を30万円増やすと、差し引いた額は25.5万円増えます。これを「実際の手取り」と呼ばず、勤務先で見積もった保険料と、税金・家族手当の変化を加えて比較します。
加入条件に当たらず第3号の扶養内にいるケースと比べる場合も、同じ年収なら自由に未加入にできるとは考えません。働く条件や勤務先が異なれば、加入の結論も変わります。
加入のメリットは、年金と働けないときの保障
厚生年金が基礎年金へ上乗せされる
厚生年金の加入期間と報酬に応じた年金が、基礎年金に上乗せされます。第3号としての基礎年金だけの状態と比べると、老後の年金を増やせる面があります。障害・遺族に関する保障にも、それぞれの要件があります。
「必ず払った保険料以上が戻る」といった利回りの保証ではありません。将来の年金は、加入期間・報酬・受給条件を基に考えます。[加入による変化と試算の公式案内]
病気やけがで働けないときの傷病手当金
業務外の病気やけがで働けず、連続3日間の待期後、4日目以降も休業し、十分な給与を受けられない場合などに対象となります。支給期間は支給開始から通算1年6か月です。
原則的な日額の考え方は、支給開始前12か月の標準報酬月額の平均を30で割り、その3分の2とするものです。加入期間が短い場合などには別の計算があり、給与が支払われる場合の調整もあります。「その月の給料の3分の2が無条件に出る」わけではありません。[協会けんぽの傷病手当金]
申請と待期の詳しい考え方は、傷病手当金の解説へ。配偶者の被扶養者という立場だけでは、自分の休業について同じ給付を受けるものではありません。
出産手当金と、育児休業給付を分ける
健康保険の被保険者本人が、出産のため所定の期間に仕事を休み、給与が支給されない場合などには出産手当金の対象となります。出産育児一時金とは別の給付です。[協会けんぽの出産手当金]
一方、育児休業給付は雇用保険の制度です。健康保険・厚生年金へ加入したことだけで自動的に受け取れるわけではなく、雇用保険の加入期間や休業などの要件も別に確認します。産休・育休中の社会保険料免除も、対象となる休業と手続きの確認が必要です。
勤務時間を増やす前に、世帯で確認する5項目
- 現在と変更後の契約で、自分の勤務先の加入条件に当たるか。
- 保険料の本人負担と、保険料調整制度を勤務先が利用するか。
- 配偶者の会社の手当が変わるか。
- 税金、通勤、保育・介護なども含めた世帯の収支。
- 継続できる勤務時間と、休業・老後の保障。
国民年金・国民健康保険をすでに自分で払っている人は、扶養内で本人負担がなかった人とは比較する費用が違います。古い国民年金保険料や一律の国保額を当てはめず、実際の納付額と勤務先の見積もりで比べましょう。
会社へ何を聞けばよいかは社会保険の加入確認の手順へ。退職や扶養変更の際には、年金の届出漏れを防ぐ確認も行ってください。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。