銀行の口座番号を他人に教えるのは危険?伝える情報と悪用への対処
銀行振込でお金を受け取るには、相手に振込先の口座情報を知らせる必要があります。
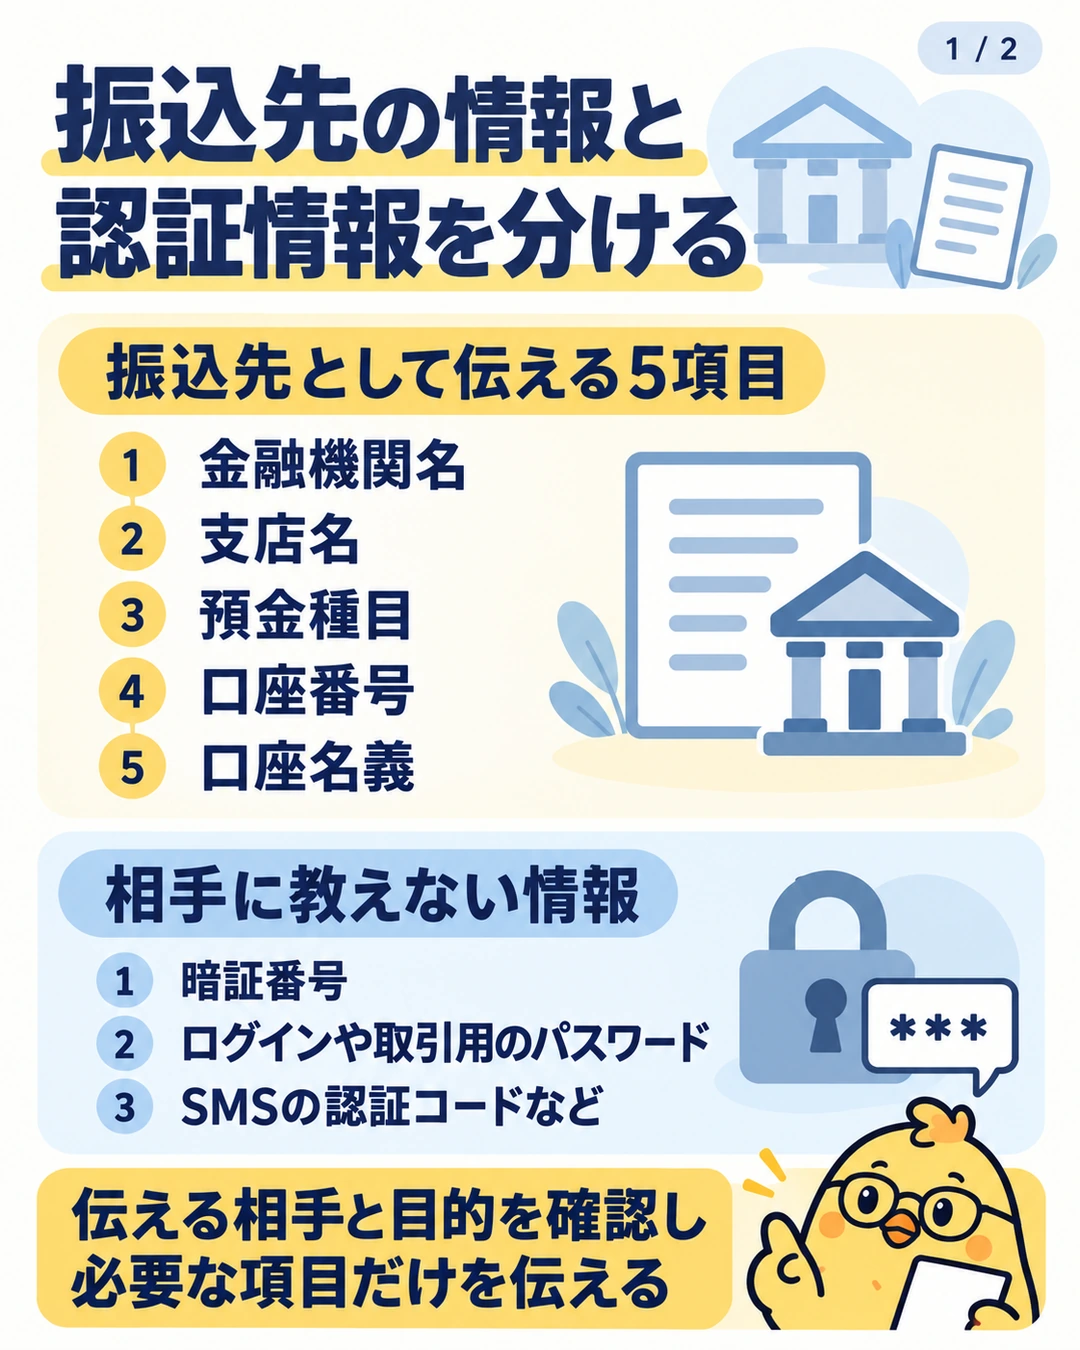
取引の相手と目的を確認し、必要な項目だけを伝えるのが基本です。
一方、暗証番号、ログインパスワード、SMSの認証コードまで教える必要はありません。
口座番号は振込先を特定する情報で、出金やネットバンキングの操作には銀行所定の認証や手続きが別にあります。
ただし、「口座番号なら誰に公開しても安全」とは考えないでください。
口座情報を足掛かりに別の情報を聞き出されることや、望まない入金、本名の開示といった問題もあります。
- これから振込先を伝える:相手と目的を確認し、必要な5項目だけを送る。
- 暗証番号や認証コードまで伝えた:不審な取引の有無にかかわらず、すぐ銀行へ連絡する。
- 知らない入金や出金がある:明細を保存し、自分で調べた銀行の窓口へ相談する。
情報の確認日:2026年10月26日。
実際の本人確認方法、利用停止や補償の扱いは、利用する銀行と取引内容により異なります。
振込先として伝える情報は5項目
国内の銀行口座へ通常の振込をしてもらう場合、基本となるのは次の情報です。
銀行が案内する表記で、相手が入力しやすいテキストにまとめましょう。
| 項目 | 伝える内容 |
|---|---|
| 金融機関名 | 銀行名や信用金庫名など。 |
| 支店名 | 支店名。入力を求められる場合は店番号も確認する。 |
| 預金種目 | 普通、当座など。口座に合う種目を伝える。 |
| 口座番号 | 振込用の番号。桁数や先頭の0も含めて確認する。 |
| 口座名義 | 銀行に登録された名義のカナ表記。 |
ゆうちょ銀行で他の金融機関から受け取る場合は、通常使う「記号、番号」とは別に、振込用の店名、預金種目、口座番号、受取人名を伝えます。
手元の番号を自己流で省略せず、ゆうちょ銀行の案内で振込用の情報を確かめてください。
カードや通帳の写真をそのまま送らない
振込先を知らせるだけなら、必要項目を文字で送れば足ります。
カードや通帳全体の写真には、残高、取引履歴、別の契約番号など、振込の相手には必要のない情報が写ることがあります。
本人確認書類の画像を追加で求められた場合も、何の手続きなのかを先に確認しましょう。
勤務先などから振込先確認用の書類を求められる場合は、正式な提出先と必要な範囲を確認します。
知らない相手からの「入金に必要」という説明だけで、カードの両面や本人確認書類までまとめて送らないでください。
振込先の情報と本人認証の情報を分ける
本人認証の情報は、口座の利用者本人であることを確認するためのものです。
振込先の口座番号と同じ感覚で、相手へ伝えてはいけません。
- キャッシュカードの暗証番号。
- ネットバンキングのログイン情報や取引用パスワード。
- SMSやメールで届く認証コード。
- ワンタイムパスワード、認証用の乱数表。
「振込ができないので認証コードを教えて」「口座の安全確認に暗証番号が必要」と言われたら、そこでやり取りを止めます。
ゆうちょ銀行も、不正送金を防ぐと偽ってワンタイムパスワードを聞き出す電話の事例を案内しています。
相手が銀行員や警察官を名乗っていても、受信した電話やメッセージだけで信用しないでください。
銀行の正規手続きで、自分が公式アプリやサイトへ認証情報を入力することと、第三者へコードを教えることは別です。
SMSやメールに届いたリンクをそのまま開かず、普段使っている公式アプリや登録済みのブックマークから銀行へ接続します。
ネットバンキングを使っていなくても明細は確認する
全国銀行協会は、不正に得た口座情報などを使い、キャッシュレス決済サービスと銀行口座を連携させて出金する被害を注意喚起しています。
同案内には、ネットバンキングや対象の決済サービスを使っていない人の被害も示されています。
これは「口座番号1つだけで必ず出金できる」という意味ではありません。
一方で、自分はネットバンキングを使わないから、口座を確認しなくてよいということでもありません。
通帳やアプリで、知らない入出金や口座振替がないか確認することが必要です。
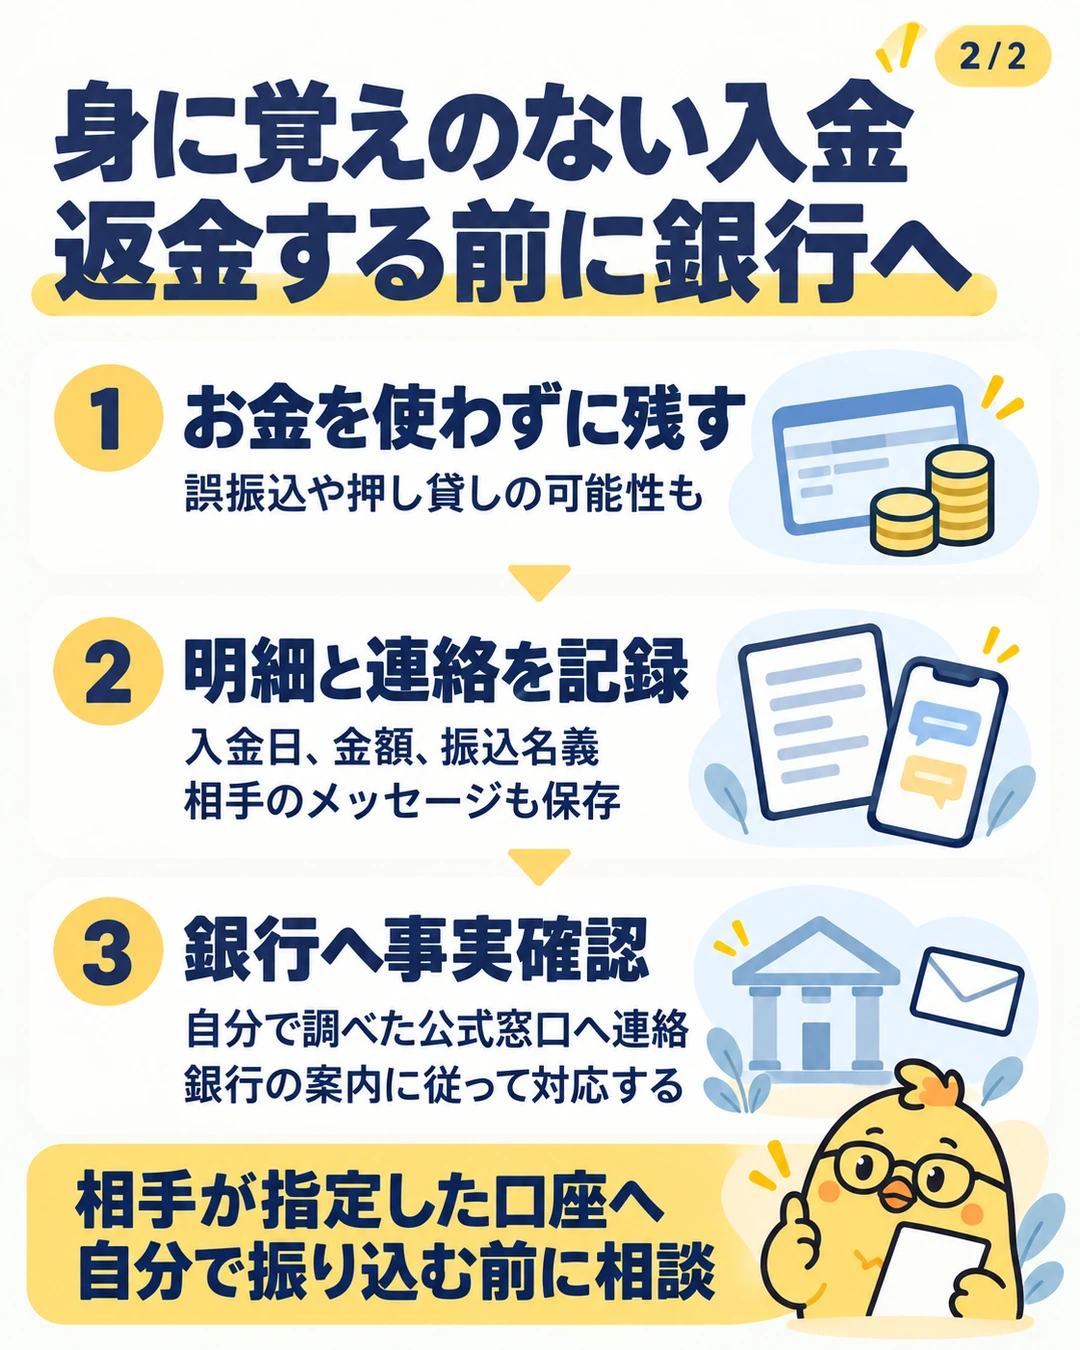
身に覚えのない入金は返金する前に銀行へ相談する
知らない人からお金が入っても、贈り物や臨時収入と決めつけないでください。
誤振込のほか、一方的に振り込んでから高額な利息を求める押し貸しなども考えられます。
- お金を使わずに残し、入金日、金額、振込名義を控える。
- 相手とのメッセージや請求の内容を保存する。
- 自分で調べた銀行の窓口へ連絡し、心当たりがない入金だと伝える。
- 誤入金か不審な入金かを確認し、銀行の案内に従って対応する。
愛知県警は、身に覚えのない振込について、まず銀行などへ連絡して事実確認を求め、誤入金ならその後の手続きを相談するよう案内しています。
「すぐ別の口座へ返して」と連絡されても、相手が指定した口座へ自分で振り込む前に、銀行を通して確認しましょう。
銀行振込を取り消して資金を戻す所定の手続きを組戻しといいます。
入金済みの場合には、受取人の同意などが必要になるため、振り込んだ側が一方的に即時回収できる仕組みではありません。
銀行へ相談したうえで、必要な確認に対応してください。
高額な利息を請求されたり、脅されたりした場合は、記録を持って警察へ相談します。
過去にヤミ金を利用したかどうかだけで、押し貸しや不審な入金のリスクを無視しないでください。
口座情報を教えてしまった後は内容で対応を分ける
同じ「口座情報を教えた」でも、振込先だけを伝えた場合と、暗証番号などまで漏らした場合では、対応の緊急度が違います。
相手に渡した項目と日時を、分かる範囲で書き出してください。
| 伝えた情報や起きたこと | 先に行う対応 |
|---|---|
| 確認済みの相手に、振込先5項目を伝えた | 取引内容と着金を照合。追加で認証情報を求められても伝えない。 |
| 不審な相手へ口座情報や個人情報を渡した | やり取りを保存し、銀行へ何を伝えたか相談。知らない取引がないか確認する。 |
| 暗証番号、パスワード、認証コードも伝えた | すぐに銀行の不正利用相談窓口へ連絡。利用停止や認証情報の変更が必要かを確認する。 |
| カードを渡した、知らない出金がある | すぐ銀行へ連絡し、利用停止と被害申告を相談。警察にも相談する。 |
連絡先は、普段使う公式アプリ、銀行の公式サイト、手元のカードなどから自分で確認します。
不審な相手が送ってきた電話番号やURLを、相談先として使わないでください。
パスワードなどを伝えた場合は、変更だけで対応を終えず、不正な取引や登録変更が行われていないかも銀行に確認します。
被害の補償には各行の条件があるため、「銀行に言えば必ず全額戻る」とは決められません。
判明した時点で連絡し、求められた申告や調査に対応しましょう。
本名を知られたくない場合は受取方法を先に選ぶ
通常の銀行振込では、受取人の口座名義が相手に伝わることを前提にしてください。
銀行によっては、振込先の銀行、支店、種目、口座番号を入力すると、受取人名が確認画面に表示されます。
取扱時間や金融機関による違いがあり、いつでも必ず自動表示されるわけではありません。
本名を知らせたくない相手とは、口座番号を送る前に、別の受取方法を検討します。
個人間の売買なら、利用する取引サービスの決済機能や、相手に表示される登録名の範囲を確認してください。
ニックネームを設定できるだけで、取引のすべてが匿名になるとは限りません。
入金用の別口座や通知設定でできること
入金用の口座を分けると、受取金と日常の支払いを照合しやすくなります。
また、入出金の通知があれば、取引に気づく助けになります。
使う銀行で通知できる取引の種類と、通知先の設定を確認しましょう。
ただし、別口座でも口座名義は相手に伝わり、通知が不正利用を止めてくれるわけではありません。
口座を分けることは管理の工夫であり、暗証番号や認証コードを守る対策の代わりにはなりません。
口座番号の扱いでよくある疑問
口座番号だけで残高や取引履歴が見られますか?
口座番号は振込先を特定するための情報です。
残高や明細を照会するには、銀行所定の本人認証や手続きが別にあります。
ただし、ほかの個人情報や認証情報も知られた場合は、番号だけを伝えたケースと分けて銀行へ相談してください。
受け取るためにSMSのコードを教えてもよいですか?
相手に教えないでください。
第三者からの銀行振込を受けるために、相手へ自分の認証コードを伝える必要はありません。
銀行の正規画面で自分が認証する手続きと混同しないことが大切です。
口座番号を教えたら、すぐ解約したほうがよいですか?
誰に何を伝え、何が起きているかを銀行へ説明して判断します。
振込先を伝えただけの場合と、秘密情報の流出や不審な取引がある場合を同じに扱わないでください。
解約や番号変更が必要になった場合は、給与振込や口座振替などの変更も確認します。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。