PayPayポイント運用の使い方|コースと手数料、自動追加の注意点
PayPayポイント運用は、PayPayポイントで投資の値動きを疑似体験するサービスです。
証券口座を作らずに始められますが、ポイント数は増えることも減ることもあります。
運営はPPSCインベストメントサービスで、PayPay証券のポイント投資とは別のサービスです。[提供元のサービス説明]
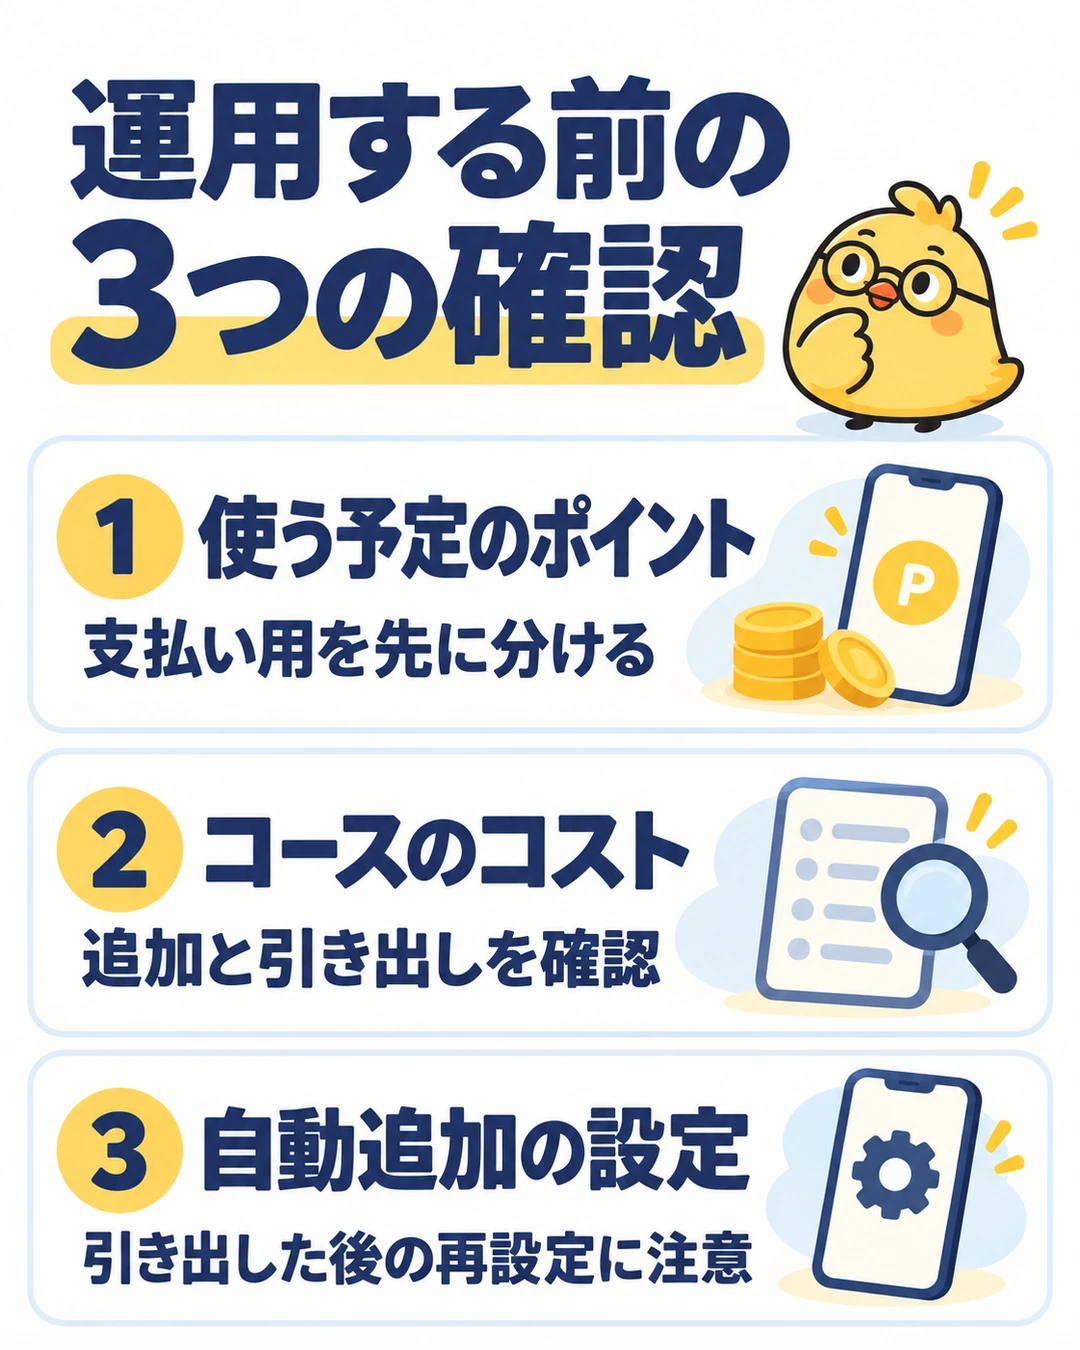
すぐ買い物に使う予定のポイントは、値動きにさらさず支払い用に残すと管理しやすくなります。
運用を試す場合は、減っても生活費に影響しない範囲に絞り、追加前にコースとコスト、自動追加の設定を確認します。
ポイント運用にNISAの非課税制度は使えません。
ポイント運用とポイント投資の違い
| 項目 | ポイント運用 | PayPay証券のポイント投資 |
|---|---|---|
| 内容 | ポイントによる疑似運用 | 株式や投資信託などの購入 |
| 証券口座 | 不要 | 必要 |
| NISA | 使えない | NISA口座で対象商品を取引する場合に利用 |
| 確認するコスト | コースごとのスプレッド相当など | 商品と取引方法ごとの手数料など |
ポイント運用は金融商品の取引ではなく、株主として配当や優待を受け取る仕組みでもありません。
証券口座で投資する場合とは、税金や保有するものの扱いを分けます。[ポイント運用のFAQ]、[PayPay証券のポイント投資]
コースは値動きの仕組みで選ぶ
米国株式を参照するスタンダード、テクノロジー、金価格を参照する金コースなどがあります。
チャレンジ系のコースは値動きを増幅し、逆チャレンジ系は逆方向の値動きを目指します。
暗号資産を参照するコースもあり、最低追加数やコストが異なります。[各コースの参照資産]
最初から値動きの大きなコースへ全ポイントを入れるより、参照する資産と、上がる条件、下がる条件を説明できるものを少額で試すと、増減を理解しやすくなります。
逆連動のコースを持てば常に損失を相殺できるわけでもなく、2日以上の期間では連動コースと損益が正反対にならない場合があります。
参照資産とポイント数の動きは、必ず完全に一致するわけではありません。
為替や手数料相当なども影響するため、他の投資商品のチャートだけで、自分の運用ポイントの増減を判断しないことです。
追加と引き出しのコスト
原則として1回100ポイント以上の追加には、参照資産の価格に対して1.0%のスプレッド相当が考慮されます。
暗号資産コースは別の条件で、追加と引き出しのそれぞれに4.5%程度のスプレッド相当があり、市況により変動します。[手数料の条件]
| 操作 | 暗号資産以外の原則 | 暗号資産コース |
|---|---|---|
| 追加 | 100ポイント以上は1.0%相当 | 100ポイント以上から。4.5%程度、変動あり |
| 引き出し | 手数料は原則なし | 4.5%程度、変動あり |
| 運用期間中 | 運用期間中の手数料はかからない。値動きによる損失は別 | |
暗号資産以外では、100ポイント未満の追加を複数回行う場合も原則として追加手数料はかからないと案内されています。
ただし、自動追加では別々に付与されたポイントがまとめて追加され、100ポイント以上になる場合があります。
付与された1件ごとの金額と、運用へ追加された1回の金額を混同しないでください。
少しの値上がりを狙って頻繁に出し入れすると、追加のたびのコストが積み重なります。
コース間の直接移動もできず、一度引き出して追加し直すため、コースの変更前には再追加の負担を確認します。
支払いに使うポイントを取り出す手順
- PayPayのポイント画面から「ポイント運用」を開く。
- 運用状況から引き出すコースを選ぶ。
- 「引き出す(交換)」で必要なポイント数や全部引き出す操作を選び、確認画面でコストと受け取るポイントを確認する。
- PayPayポイントへの反映を確認してから、支払いに使う。
暗号資産コースでは取引停止等により受付できない場合もあるため、会計の直前に必ず取り出せる前提で資金を管理しないようにしましょう。
期間限定のPayPayポイントや、現金のPayPay残高はポイント運用に追加できません。
引き出した後の自動追加の再設定に注意
引き出しを行うと自動追加設定は解除されます。
その後すぐに自動追加を再設定すると、戻したポイントまで再び運用へ追加される場合があります。
買い物に使うなら、利用可能ポイントへの反映と支払いが済んでから、自動追加を再開するか判断します。[自動追加の仕組み]
値下がりと税金で勘違いしやすいこと
ポイント運用は元本保証ではありません。
追加直後にマイナスでも、コストを反映した表示の場合があり、すべてを相場の下落と決めつけることはできません。
「運用中のポイント」の成果と「コース情報」の値動きを分けて確認します。
税金について、提供元は運用の利益を雑所得と案内する一方、個別の所得区分は管轄税務署へ確認するよう説明しています。
NISA口座の利益や、特定口座の株式売却益と同じ扱いにはできません。
利益が大きい場合は、追加、引き出し、使用の履歴を残し、自分のほかの所得と合わせて申告の要否を確認します。
ポイントを得た段階、運用して増えた部分、実際の投資へ使う場合の違いは、ポイントと税金の考え方も参考になります。
ポイントであることだけを理由に、すべて非課税とは判断しないでください。
終了したキャンペーンへの参加はできない
セブンイレブンの対象商品にPayPayポイントを使う最大30%還元は、2026年9月20日に終了しました。
今から運用中のポイントを戻して買っても、この回の対象にはなりません。
参加済みの人は、セブンイレブン還元の付与予定と取引履歴の確認へ進んでください。
サービス条件の基準日は2026年10月28日です。
追加や引き出しの際は、選択したコースの確認画面に表示される条件が判断材料です。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。