パートは扶養内でいくら働ける?2026年の税金と社会保険の壁を整理
扶養の範囲でパートをしたい場合は、勤務先の社会保険への加入条件、配偶者の税金、会社の家族手当を別々に確認します。
税金の上限だけを見て働く時間を決めると、年収130万円未満でも自分で社会保険へ加入するケースを見落とします。
以下の所得税の金額は2026年分です。
2026年12月1日施行の改正が同年分へ適用され、通常は12月の年末調整で精算します。
2025年分の申告、2026年度の住民税、健康保険の認定にそのまま当てはめないでください。
2026年の扶養で見る金額は、目的によって違う
| 何を判断するか | 2026年の主な基準 |
|---|---|
| 配偶者控除 | 配偶者の所得62万円以下。 給与だけなら136万円以下 |
| 配偶者特別控除の最高額 | 配偶者の所得95万円以下まで。 給与だけなら169万円以下。 控除を受ける本人の所得にも条件あり |
| 働く本人の所得税 | 給与だけなら年収178万円までは原則かからない。 住民税は別 |
| 健康保険の被扶養者 | 原則年収130万円未満の見込み。 勤務先での社会保険加入が優先 |
| 会社の配偶者手当・家族手当 | 勤務先独自の規定。 税改正と同時に変わるとは限らない |
給与収入の目安は、給与以外の所得がない場合です。
給与とは手取り額ではなく原則として税引前の支払金額で、税の所得は給与所得控除を差し引いて計算します。
通勤手当などは税と健康保険で扱いが異なります。
106万円の壁は月8.8万円要件が撤廃。
企業規模の条件は残る
2026年10月1日に、短時間労働者の社会保険加入に係る月額賃金8.8万円以上の要件が撤廃されました。年収106万円を下回るよう調整すれば必ず扶養内、とはいえません。
一方で、すべての会社で週20時間以上なら直ちに加入、という意味でもありません。
| 働き方 | 加入条件の主な確認点 |
|---|---|
| 通常の従業員の4分の3以上働く | 所定労働時間と所定労働日数の基準を確認 |
| 4分の3未満の短時間労働者 | 特定適用事業所などで週所定20時間以上、学生ではないことなどを確認。 2か月を超える雇用の見込み等の適用条件も確認 |
企業規模は現在、原則として厚生年金の被保険者数が51人以上の企業が対象です。
任意に適用を広げた事業所などもあります。
企業規模要件の将来の段階的縮小と、今回すでに撤廃された賃金要件を混同しないでください。
最低賃金の減額特例許可を受けた人には別の取扱いがあります。
130万円未満でも、勤務先で加入するなら配偶者の扶養を外れる
勤務先で社会保険への加入対象となる場合は、配偶者の健康保険の扶養に残ることはできません。
加入対象でない人が被扶養者として認定されるかは、今後の収入見込みや生計維持の状況などで保険者が判断します。
配偶者の年収基準は原則130万円未満です。
60歳以上または一定の障害がある場合は180万円未満となります。
19~22歳の子ども等の150万円未満という基準は、配偶者には適用されません。
2026年4月以降は、給与収入だけで、労働契約から見込まれる年収が基準未満と確認できる場合の認定方法があります。
契約書等と給与収入のみである旨の申立てなどが必要で、契約期間や手当の額が不明で年収を判断できない場合にはこの方法を使えません。
残業代や副収入が増えても無条件に扶養に残れる制度ではないため、加入先に確認します。
税の控除は136万円を超えても急にゼロにはならない
控除を受ける本人の合計所得金額が900万円以下で、配偶者が70歳未満の場合、配偶者控除は最高38万円です。
配偶者の給与が136万円を超えても、169万円以下なら配偶者特別控除の最高38万円が使える範囲に収まります。
控除の名称は変わりますが、金額は同じです。
本人の所得が900万円超950万円以下なら最高26万円、950万円超1,000万円以下なら最高13万円、1,000万円超なら配偶者控除も配偶者特別控除もありません。
配偶者の所得が95万円を超えると控除額は段階的に減り、133万円を超えると対象外です。
2026年の給与だけなら207万円がこの所得133万円に対応します。
たとえば本人所得900万円以下、配偶者の給与が180万円で他の所得がない場合、配偶者の所得は180万円−74万円=106万円。
所得税の配偶者特別控除は26万円です。
169万円までの場合の38万円との差は12万円で、本人の所得税率20%が全額に当たると仮定すれば、所得税等の差は約24,504円です。
社会保険料や住民税はこの金額には含みません。
働く時間は、家計の年間手取りで比較する
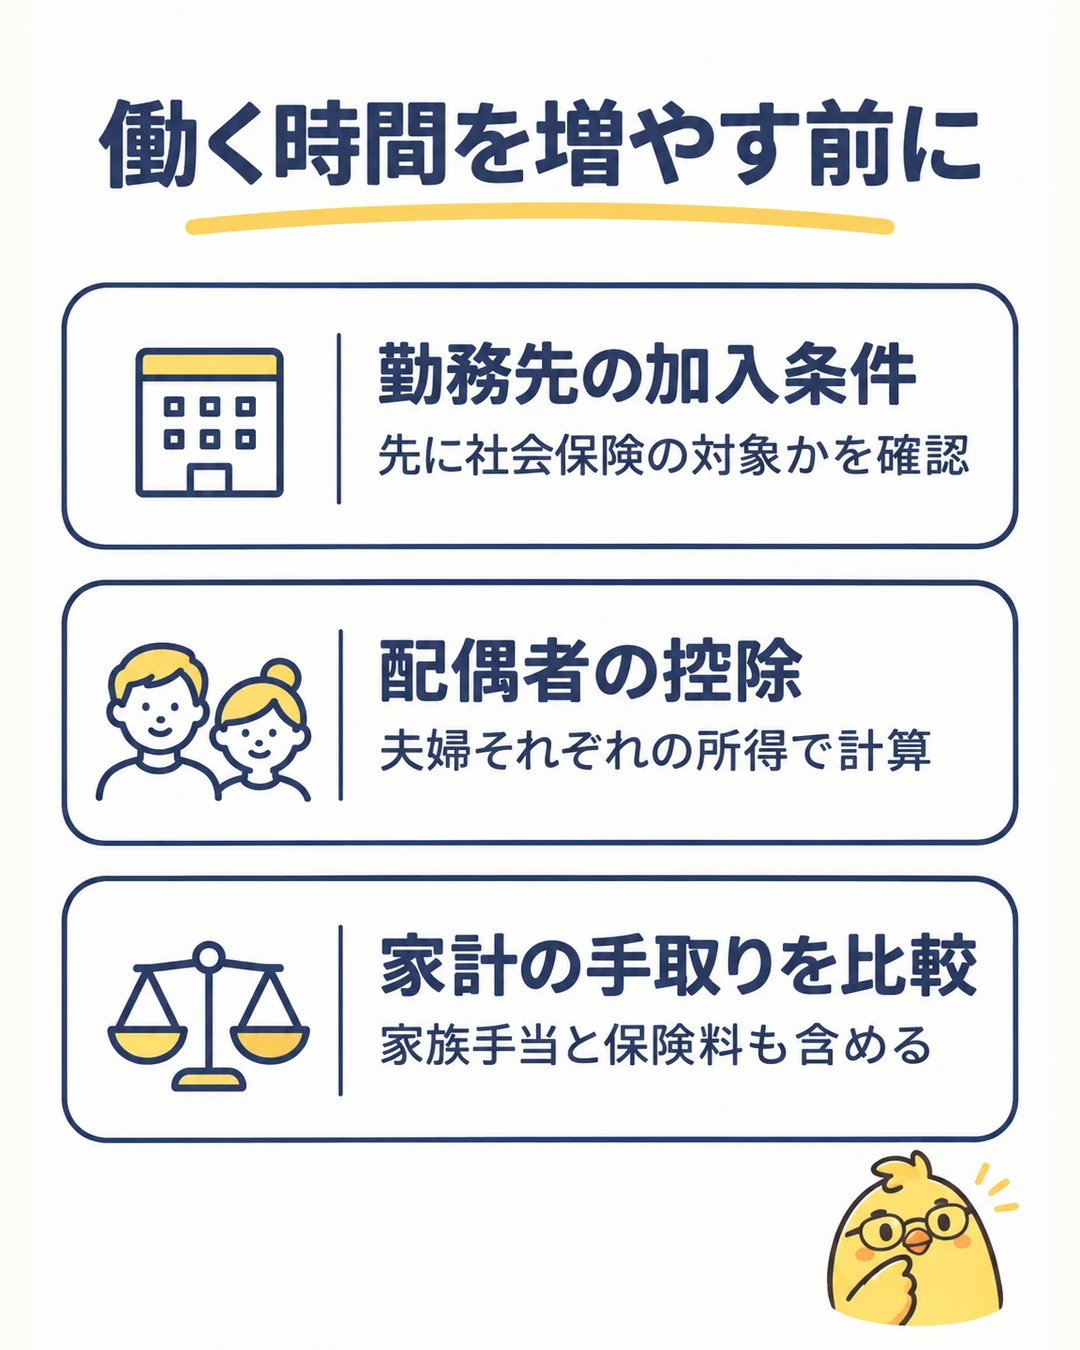
- 勤務先へ所定時間・企業規模・雇用見込みを伝え、加入対象か確認する。
- 増える給与から、自分の税金と社会保険料の増加を差し引く。
- 配偶者の税の控除の変化と、なくなる家族手当を足す。
- 通勤・保育等の費用と、将来の年金や保障の変化も比べる。
仮に給与が年30万円増え、自分の保険料等が年18万円増え、家族手当が年6万円なくなるなら、税や他の費用を入れる前の増加分は6万円です。
金額は仮定なので、自分の勤務先の保険料と規定で置き換えます。
社会保険へ加入すると、厚生年金の上乗せや傷病手当金などの保障もあるため、目先の手取りだけで一律に損とはいえません。
配偶者が国民健康保険・国民年金の場合は、会社員の健康保険のような被扶養者制度はありません。
国民年金の第3号被保険者も、原則として厚生年金加入者に扶養される20歳以上60歳未満の配偶者の制度です。
まず家族が何の制度に加入しているかを確認しましょう。
制度・条件の基準日:2026年11月4日。
出典:国税庁の配偶者特別控除、日本年金機構の10月賃金要件撤廃。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。