源泉控除対象配偶者とは?2026年の所得要件と申告書の書き方
源泉控除対象配偶者は、毎月の給与から差し引く所得税を計算するための区分です。
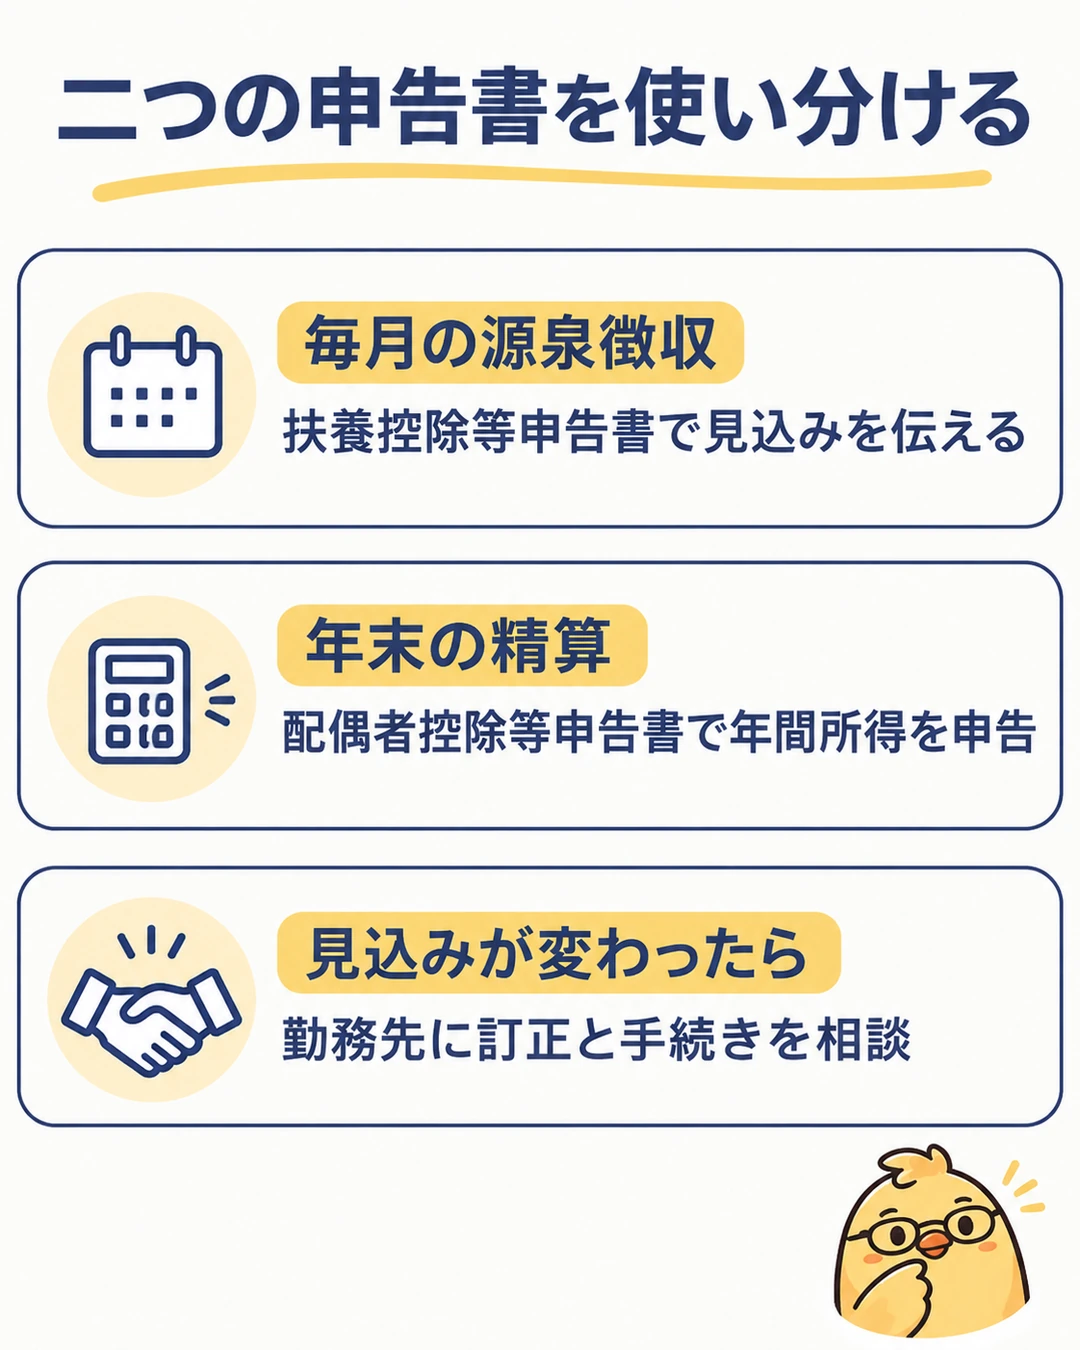
年末調整で配偶者控除・配偶者特別控除を受ける手続きとは役割が違います。
「この欄に書けないから、年末の配偶者控除もゼロ」とは限りません。
以下の所得税の金額は2026年分です。
2026年12月1日施行の改正が同年分へ適用され、通常は12月の年末調整で精算します。
2025年分の申告、2026年度の住民税、健康保険の認定にそのまま当てはめないでください。
源泉控除対象配偶者の主な要件
| 確認すること | 要件 |
|---|---|
| 給与を受ける本人 | 年間の合計所得金額の見積額が900万円以下 |
| 配偶者 | 本人と生計を一にし、合計所得金額の見積額が95万円以下 |
| 婚姻・事業専従者 | 法律上の配偶者であること。 青色事業専従者として給与を受ける人等は除外 |
配偶者の収入が給与だけなら、2026年分の改正後は169万円以下が所得95万円以下の目安です。
ここでいう所得は、給与収入から給与所得控除などを差し引いた金額で、手取り額ではありません。
給与以外の所得もあれば合算します。
2026年の途中の源泉徴収と、年末・翌年の申告を区別する
2026年11月までの給与の源泉徴収事務は、今回の改正によって変更しません。
給与所得控除の引上げなどは12月の年末調整へ反映し、源泉徴収税額表自体の改正は2027年1月以後に支払うべき給与からです。
新たに要件を満たす家族については、勤務先へ異動の申告が必要となる場合があります。
年末調整の時期には、2026年分の年末調整書類と、2027年分の扶養控除等申告書を同時に提出することがあります。
書類の左上などにある年分を先に確認します。
前年の給与や控除額をそのまま写すのではなく、その年の見込みで記入しましょう。
扶養控除等申告書の欄は、配偶者の所得見込みを書く
氏名、生年月日、住所、所得の見積額などを記入します。
個人番号は勤務先の収集・管理方法に従い、会社の指定がある場合はその手順で提出します。
| 配偶者の給与収入だけの例 | 2026年分の所得見積額 |
|---|---|
| 100万円 | 26万円 |
| 150万円 | 76万円 |
| 169万円 | 95万円 |
| 180万円 | 106万円。 所得95万円以下には収まらない |
この収入帯では給与収入から74万円を引いた額です。
給与を二つの勤務先から受け取る場合、給与所得控除を各社で2回引かず、給与収入を合算します。
見込みが変わった場合は、差額が小さいから放置してよいとは考えず、勤務先へ訂正を相談してください。
この欄に書けない場合も、年末の控除を確認する
本人の合計所得が920万円、配偶者の所得が50万円という例では、本人所得900万円以下という源泉控除対象配偶者の要件には入りません。
ただし、本人所得1,000万円以下などの条件を満たすため、年末には配偶者控除26万円を受けられる場合があります。
月々の計算区分と年税額の控除額は同じではありません。
また、本人所得900万円以下、配偶者の給与180万円だけの場合は、配偶者の所得106万円で源泉控除対象配偶者には当たりませんが、年末の配偶者特別控除は26万円です。
配偶者控除等申告書で年間所得と控除額を申告します。
申告漏れを防ぐ確認順
- 今年の年末調整用か、翌年の源泉徴収用かを確認する。
- 本人と配偶者それぞれの年間所得を見積もる。
- 扶養控除等申告書と配偶者控除等申告書を、必要に応じて両方提出する。
- 年末までに所得が変わったら勤務先へ連絡し、源泉徴収票も確認する。
勤務先の期限に間に合わなかった場合や、年末調整後に誤りが分かった場合は、会社で再精算できるか、確定申告が必要かを相談します。
健康保険の扶養や配偶者手当の変更手続きは、この申告書だけでは完了しません。
制度・条件の基準日:2026年11月4日。
出典:国税庁の源泉控除対象配偶者と用語。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。