銀行預金の利子・利息と税金の計算方法。普通預金・定期預金の端数処理まで解説
銀行預金の利息は、預けた金額と金利、預入日数から計算します。
ただし、表示金利は通常「税引前の年利」です。
さらに税金と端数処理があるため、電卓で計算した金額と実際の入金額が少し違うことがあります。
この記事では、国内に住む個人の、通常の課税扱いの円普通預金と円定期預金を中心に説明します。
法人や非居住者、仕組預金の取扱いは対象外です。
マル優などの非課税制度については後半で触れます。
手取りまでの確認は3段階
- 残高、適用金利、日数から税引前の利息を求める。
- 銀行の決算方法に従い、税引前利息を確定する。
- 国税と地方税を別々に計算して差し引く。
利子・利息・金利の違い
日常会話では「利子」と「利息」はほぼ同じ意味で使われます。
銀行預金では、預けた人が受け取るお金を「利息」と呼ぶことが多いです。
一方、金利は利息を計算するための割合です。
たとえば「年0.50%」は、100万円に対して1年間で税引前5,000円となる水準を表します。
半年の預け入れで5,000円もらえる、という意味ではありません。
預金利息の基本計算式
残高と金利が変わらず、利息の元本組入れを考慮しない単利の計算では、次の式を使います。
税引前利息 = 預金残高 × 年利率 × 預入日数 ÷ 365
年0.50%は、計算式では0.005として入力します。
うるう年の扱い、利息が付く最低残高、計算対象にする金額の単位、端数処理は商品説明書で確認してください。
長期の定期預金などでは複利計算の商品もあり、この単利の式だけでは実際の金額を再現できません。
| 預ける条件 | 日数 | 税引前利息 |
|---|---|---|
| 100万円 年0.20% |
365日 | 2,000円 |
| 100万円 年0.50% |
182日 | 約2,493円 |
| 300万円 年1.00% |
91日 | 約7,479円 |
金利は計算用の例で、現在の特定銀行の募集金利ではありません。
「6か月=182日」「3か月=91日」と決まっているわけでもなく、預入日と満期日によって実際の日数が変わります。
預金利息にかかる税金は原則20.315%
対象となる個人の預金利息には、国税15.315%と地方税5%、合計20.315%がかかります。
2026年の国税は所得税15%と復興特別所得税0.315%です。
通常は銀行が差し引いて納税する源泉分離課税で完結し、この預金利息を確定申告に含めることはできません。
2027年以後は防衛特別所得税の創設と復興特別所得税の見直しがありますが、国税庁は、改正前後で合計税率と源泉徴収税額の計算方法に変更はないと案内しています。
国税と地方税は、それぞれ1円未満を切り捨てる
手取りを確かめるときは、20.315%をまとめて掛けて切り捨てるのではなく、国税と地方税を別々に計算します。
SBI新生銀行の円普通預金FAQも、この計算順を示しています。
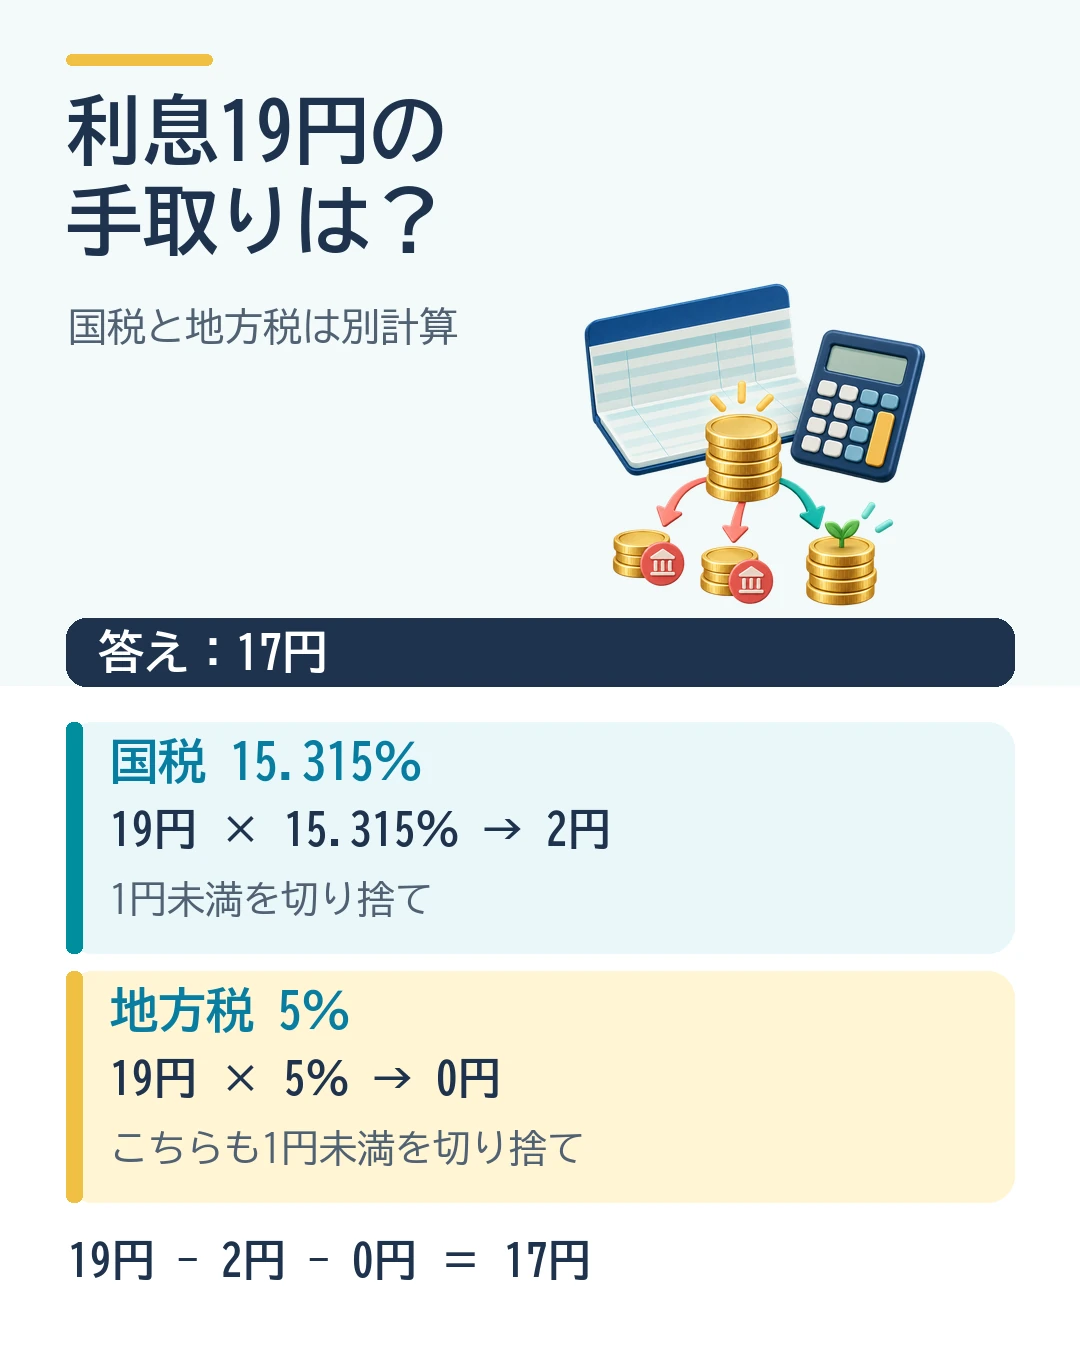
19円に20.315%をまとめて掛けると3.85985円になり、これを3円として引けば16円です。
正しい手順の17円とは1円違うため、少額の利息ほど計算順に注意してください。
| 税引前 利息 |
国税 | 地方税 | 手取り |
|---|---|---|---|
| 19円 | 2円 | 0円 | 17円 |
| 100円 | 15円 | 5円 | 80円 |
| 1,000円 | 153円 | 50円 | 797円 |
| 10,000円 | 1,531円 | 500円 | 7,969円 |
ここで計算しているのは、税引前利息が確定した後の税額です。
毎月の利息を足した年間の税引前合計に、最後に一度だけ税率を掛けても、各回の利払いと端数処理を再現できるとは限りません。
普通預金は「毎日の残高」と「決算の単位」を確認
普通預金は、日々の最終残高をもとに利息を計算します。
給与の入金やカード代金の引落しがあれば残高は変わるため、月末の残高だけを見て1か月分を計算しないようにしましょう。
途中で金利が変わった場合も、変更前後の期間を分けて考えます。
今の高い金利が、過去の預入期間すべてにさかのぼって付くわけではありません。
1日分の利息が1円未満でも、毎日ゼロにしない
SBI新生銀行の円普通預金では、各日の利息を小数部分も含めて1か月分合計し、その後に端数を切り捨てます。
1日分の利息を毎回1円未満切捨てにしてから足す計算ではありません。
税金を差し引いたうえで、月末日付で翌月初めに入金されます。
また、あおぞら銀行の普通預金では、毎日の最終残高が1,000円以上の日を対象に100円単位で計算し、決算日は2月と8月の第2金曜日と案内しています。
銀行ごとに最低残高、付利単位、利払いの回数を確認する必要があります。
実際の明細と合わないときは、次の順で照合すると原因を絞れます。
- 計算期間と、その間に適用された金利を調べる。
- 毎日の最終残高と、利息が付く最低残高を確認する。
- 端数を切り捨てる時点と、国税と地方税の明細を確認する。
定期預金は満期・中途解約・自動継続で条件が変わる
定期預金は、預入時に満期を決めて預ける預金です。
普通預金より高い金利が設定されることがありますが、単利か複利か、利息がいつ支払われるかは商品によって異なります。
たとえばPayPay銀行の円定期預金は、預入日から満期日前日までの日数について、1年を365日とする日割りと半年ごとの複利計算を案内しています。
他の商品も同じとは限らないため、銀行のシミュレーターと商品説明書で確認しましょう。
途中解約すると、預けていた期間の利率も変わる
満期前に解約すると、預入時の約定利率ではなく、銀行所定の中途解約利率で計算されるのが一般的です。
高い金利を見つけても、今の定期を解約した場合の受取額を確認してから比較してください。
元利継続と元金継続を区別する
元利継続は、元本に税引後の利息を加えて次の定期預金に預ける方法です。
元金継続は元本だけを継続し、利息を普通預金などで受け取る方法です。
元利継続では、次回は増えた元本に利息が付くため、複利の効果を得られます。
ただし、自動継続でも、前回と同じ金利が続くとは限りません。
継続日時点の金利や、キャンペーンの再適用条件を確認してください。
利息を増やすなら、手数料を差し引いて比較する
預け替えによる増加分は、金利差を「円」に直すと判断しやすくなります。
たとえば100万円を、年利が0.10ポイント高い預け先へ移して365日置くと、単利の税引前利息の差は1,000円です。
端数処理を省いた税引後の差は、1,000円×0.79685で約797円です。
もし資金移動に合計300円の手数料がかかれば、手元に残る差は約497円になります。
これは残高と金利が変わらない場合の概算で、実際には利払いの回数や端数処理でも変わります。
生活費や近く使う予定のお金なら、利息の差だけでなく、必要な日に引き出せるかも比較しましょう。
既存の定期を中途解約する場合は、減る利息も差し引く必要があります。
NISAでは預金利息は非課税にならない
NISAは、対象となる株式や投資信託などの運用益を非課税にする制度です。
同じ銀行にNISA口座を持っていても、普通預金や定期預金の利息が非課税になるわけではありません。
預金利息には、一定の要件を満たす人が利用できる障害者等の少額貯蓄非課税制度「マル優」などがあります。
誰でも使える制度ではなく、銀行によって取扱いも異なるため、該当する場合は対象者の要件と申込方法を確認してください。
預金保護の範囲も確認する
利息の付く普通預金と定期預金などの一般預金等は、1人につき1金融機関で合算し、元本1,000万円までとその利息等が保護されます。
別の支店や複数の口座に分けても、同じ金融機関なら合算されます。
無利息の決済用普通預金などは扱いが異なります。
詳しくは普通預金と当座預金の違いと預金保護の範囲で、合算の具体例を確認できます。
参考情報

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。