ゆうちょの定額貯金と定期貯金の違いは?最新金利・10年定期・預け替えの選び方
ゆうちょ銀行の「定額貯金」と「定期貯金」は、名前が似ていますが、お金を引き出せる時期と利子の付き方が違います。金利だけで決める前に、そのお金をいつ使うかを分けると選びやすくなります。
使う時期が決まり、満期まで置けるお金は定期貯金。6か月は使わないけれど、その後の予定が未定なら定額貯金が候補です。すぐ必要になる生活費や予備費は通常貯金などに残しましょう。2026年5月に10年定期が登場し、「最長10年なのは定額だけ」ではなくなりました。
以下の金利は、2026年9月8日に確認した公式一覧の2026年9月7日現在の表示です。新たに預ける際は当日の金利を確認してください。
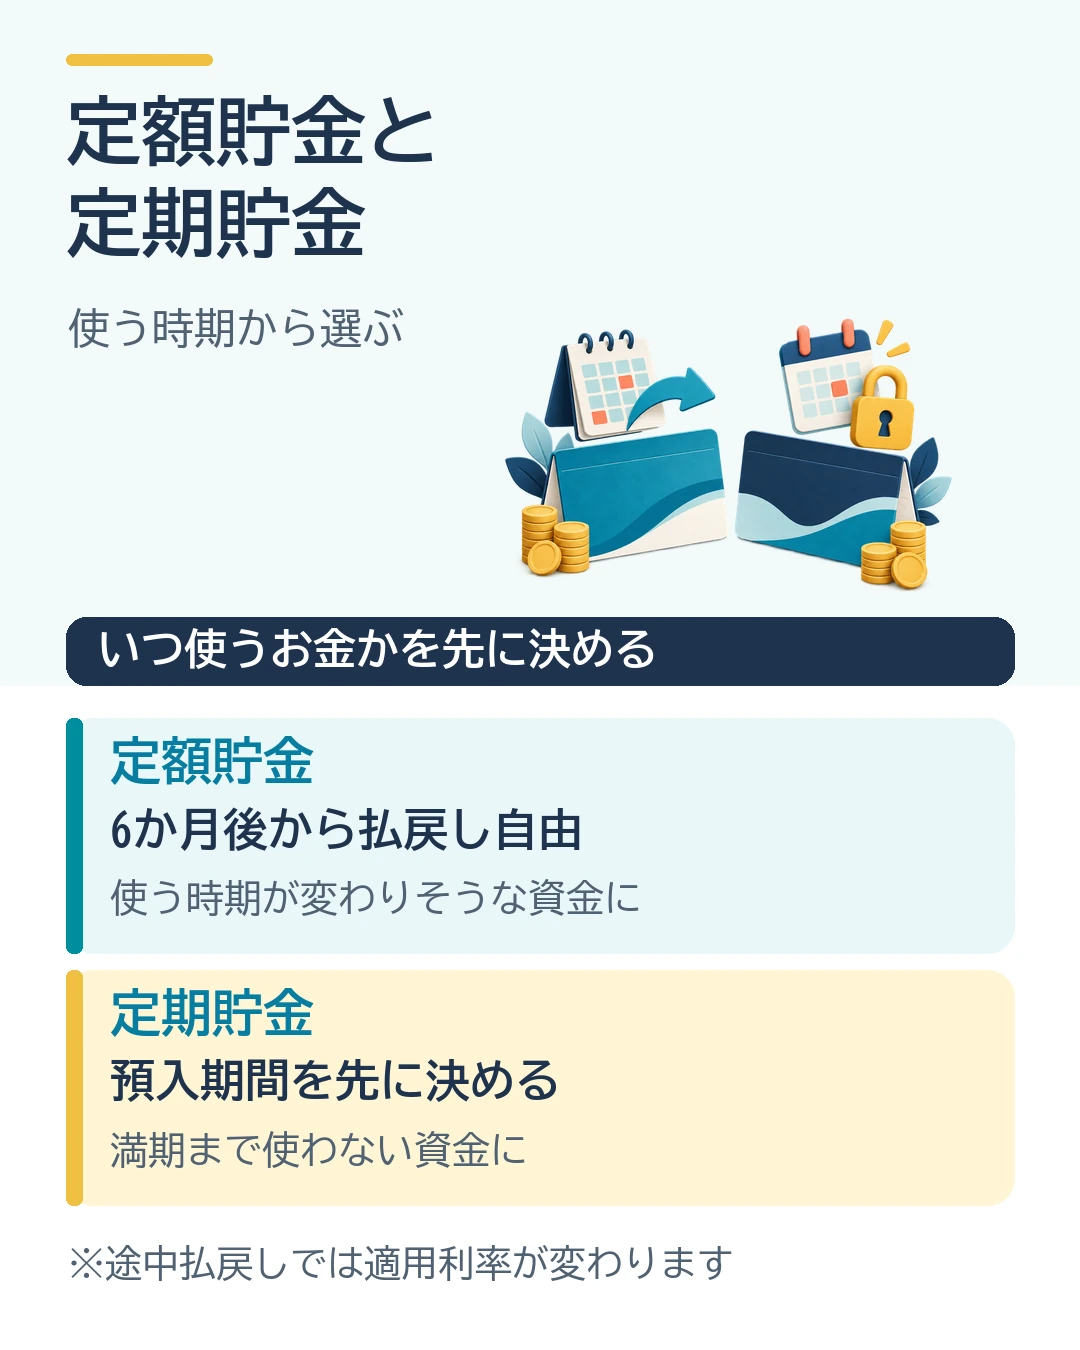
定額貯金と定期貯金の違いを比較
| 定額貯金 | 定期貯金 |
|---|---|
| 期間 6か月据置後は払戻し自由。最長10年 |
期間 1・3・6か月、1・2・3・4・5・10年から選ぶ |
| 利子の計算 半年複利・月割計算 |
利子の計算 3年未満は単利、3年以上は半年複利。日割計算 |
| 適用金利 預入時の金利表を使い、払戻しまでの期間に応じた金利を預入時へさかのぼって適用 |
適用金利 預入時に決めた期間の金利を満期まで適用 |
| 新規預入 1,000円以上・ 1,000円単位。 1口の金額には種類がある |
新規預入 1,000円以上・ 1,000円単位 |
| 一部を使う 口数単位で払戻し可。1口の分割は不可。手続方法等に条件あり |
一部を使う 1件の定期貯金の一部払戻しは不可。使う予定ごとに別件で預ける |
| 早い払戻し 6か月未満は据置期間内払戻金利 |
早い払戻し 満期前は預入期間内払戻利率 |
「定期は絶対に解約できない」「定額ならいつでも同じ高金利」と理解するのは正確ではありません。途中で使う場合の利率や手続方法まで含めて比較しましょう。
2026年9月の金利:定額は段階金利、定期は期間別
定額貯金の金利
| 預入から払戻しまで | 税引前年利 |
|---|---|
| 6か月以上1年未満 | 0.425% |
| 1年以上1年6か月未満 | 0.450% |
| 1年6か月以上2年未満 | 0.475% |
| 2年以上2年6か月未満 | 0.550% |
| 2年6か月以上3年未満 | 0.600% |
| 3年以上 | 0.710% |
定額貯金は、預けた時点の金利表を使います。この表で預けて3年後に払い戻すなら、年0.710%を預入時にさかのぼって適用し、半年複利で計算します。「最初の半年は0.425%、次の半年だけ0.450%」と順番に足す計算ではありません。
反対に、2年11か月で払い戻すなら「3年以上」の金利には届きません。必要な支払いに間に合う範囲で、次の段階に進む日も確認する価値があります。
定期貯金の金利
| 預入期間 | 税引前年利 |
|---|---|
| 1か月・3か月・6か月・1年 | 0.500% |
| 2年 | 0.650% |
| 3年 | 0.800% |
| 4年 | 0.900% |
| 5年 | 1.000% |
| 10年 | 1.250% |
通常貯金は同じ確認時点で年0.400%です。定期の「1か月で0.500%」は年率なので、1か月預けただけで元金の0.500%を受け取れる意味ではありません。また、公式一覧の角括弧内にある年平均利回りは、複利を考慮した参考値で、表の金利とは別の数値です。
個人の利子には通常20.315%の税金がかかります。たとえば100万円を年0.500%の1年定期に365日預けると、税引前利子は5,000円。20.315%を一括で差し引く簡易計算では税引後約3,984円です。実際は国税・地方税それぞれの端数処理などで差が生じます。
定額貯金の「口数」を決めると、必要な分だけ使いやすい
定額貯金の1口は、1,000円、5,000円、1万円、5万円、10万円、50万円、100万円、300万円の8種類です。窓口で1口の金額を選ぶときは、将来いくらずつ使いそうかを考えます。
たとえば100万円を「10万円×10口」で預ければ、据置期間後に3口を払い戻して30万円を使い、残り7口を預け続けられます。「100万円×1口」では、その1口から30万円だけを切り出すことはできません。実際の払戻しには、口座の種類や貯金担保自動貸付けの利用状況による条件があります。
総合口座で管理する担保定額貯金をATM・ゆうちょダイレクト・通帳アプリから預ける場合は、1口1,000円です。ただし、ATMでは担保定額貯金の口数単位の払戻しができません。一部を使うなら、対象口座のダイレクト・アプリなど対応する方法を確認します。
なお、1口の金額によって利子・税額の端数処理が変わり、受取額が異なる場合があります。口数を細かくする目的は使いやすさの確保と考え、利子が必ず増える方法とは考えないようにしましょう。
金利が上がったら、すぐ預け替えた方がよい?
定額・定期貯金は、銀行が新規預入の金利を引き上げても、預入済みの約定金利が自動で新金利になる商品ではありません。預け替える場合は、一度払い戻して新しく預けることになります。
- 元の条件を確認:預入日、金額、口数、約定金利、満期または次の段階金利に達する日を確認。
- 今払い戻す場合を確認:定期なら途中払戻利率、定額なら経過期間に応じた利率で受取額を確認。
- 同じ終了日で比較:今の貯金を続けた場合と、払戻金を新しい貯金に移した場合を、次にお金を使う日までで比べる。
- 使えない期間を確認:新しい定額貯金では6か月の据置期間が改めて始まる。定期は新たな満期まで置けるか確認。
金利差が年0.1ポイントなら、100万円を1年間預けた場合の差は、単利・税率20.315%で概算約797円です。これは手続きの価値を考える目安で、定額の段階金利や定期の途中払戻利率を無視して「必ず797円得する」とは言えません。
特に定額貯金がもうすぐ3年になる場合、今日払い戻すと3年以上の金利を使えなくなります。表面の新金利だけで決めず、銀行に「今日の払戻額」と「予定日まで継続した場合」を確認すると比較しやすくなります。
10年定期は、高い金利と資金を置く期間をセットで考える
10年定期は2026年5月18日に取り扱いが始まりました。確認時点では年1.250%で、定額貯金の3年以上の年0.710%を上回ります。ただし、将来の金利が上がっても自動追随せず、満期前に払い戻すと別の利率になります。
たとえば学費や住宅修繕費を数年後に使う予定なら、10年定期の金利だけを見て全部を預けると、途中で払い戻す可能性が高くなります。「来年使う30万円」「3年後の50万円」「時期未定の20万円」のように分けてから、それぞれに期間を選ぶ方が管理しやすいでしょう。
定期貯金を複数に分けて預ければ、必要な1件だけを払い戻して、ほかの満期を維持できます。また、10年定期は継続預入・再預入の取り扱いがないため、満期時の扱いも確認しておきます。
預入限度額1,300万円と、預金保険1,000万円は別
ゆうちょ銀行の預入限度額は、通常貯金等が1人1,300万円、定額・定期などの定期性貯金も合わせて1人1,300万円です。定額と定期にそれぞれ1,300万円ずつ預けられる意味ではありません。財形貯金などは別枠の条件があります。
一方、預金保険で保護される一般預金等は、ゆうちょ銀行内で合算して1人あたり元本1,000万円までとその利子です。通常貯金に500万円、定額貯金に800万円なら、合計1,300万円すべてがこの範囲で保護されるわけではありません。全額保護の対象となる振替貯金とは区別します。
他の銀行と比べるときは、同じ条件で税引後の差を見る
他行の高い金利が気になるときは、まず「同じ金額・同じ預入期間・同じ確認日」で比べます。新規資金だけ、初回だけ、短期間だけのキャンペーンを、期間の違うゆうちょの金利と並べないようにします。
- 定期の満期まで置けるか。満期後の金利や自動継続条件はどうなるか。
- 最低預入額・上限額・対象者・申込期限を満たすか。
- 資金を移す振込手数料などを差し引いても、税引後の差が残るか。
- 預金保険の対象となる円預金か。仕組預金など異なる条件の商品ではないか。
預入が終わったら、「使う目的・預入日・金額・金利・満期時の扱い」を1枚のメモにまとめます。定額なら6か月経過日と3年経過日、定期なら満期日を自分のカレンダーに残すと、必要なときに確認しやすくなります。
金利・商品条件の確認先:ゆうちょ銀行の金利一覧。商品概要説明書と手続きの案内も同行公式サイトで確認しています。金利表は2026年9月7日現在、本文の確認日は2026年9月8日です。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。