定期預金の選び方|金利・満期・中途解約で損をしない預け方
定期預金は、預ける期間を決めて利用する預金です。
金利が上がる局面でも、大切なのは最高金利だけを探すことではありません。
使う日まで預けられるか、税引後でいくら受け取るか、満期後にどうするかを順に決めると選びやすくなります。
生活費と急な支出に備えるお金は普通預金へ。
定期預金には、満期まで使う予定のないお金を回します。
短期の高金利は年率表示なので、3か月で年率分の利息をもらえるわけではありません。
普通預金と定期預金は何が違う?
| 項目 | 普通預金 | 一般的な固定金利の円定期預金 |
|---|---|---|
| 出し入れ | 原則いつでも可能 | 満期まで預ける前提 |
| 金利 | 変動する | 預入時の金利を満期まで適用 |
| 確認する条件 | 給与受取や残高上限など | 預入期間、最低金額、解約条件など |
| 向いているお金 | 生活費や予定が未確定の支出 | 使う時期が決まった余裕資金 |
普通預金より定期預金が必ず高金利とは限りません。
条件付き普通預金が短期定期預金を上回ることもあります。
また、仕組み預金や外貨預金は通常の円定期預金とリスクや解約条件が違うため、同じ表の金利だけで選ばないようにしましょう。
年2%の3か月定期は、100万円でいくら?
通常課税の個人の円預金なら、利息から20.315%の税金が差し引かれます。
概算の式は「元本×税引前年率×預入日数÷365×0.79685」です。
銀行の端数処理や商品ごとの計算方法により実額は変わります。
| 仮の条件 | 税引前利息 | 税引後利息の概算 |
|---|---|---|
| 100万円、年2%、90日 | 約4,932円 | 約3,930円 |
| 100万円、年1.4%、365日 | 14,000円 | 約11,156円 |
短期と1年を比べる場合は、短期定期が満期になった後のお金の置き場所も必要です。
3か月だけのキャンペーン金利を4回使えると決めつけて、1年分に引き伸ばさないでください。
満期は金利予想より使う日から逆算する
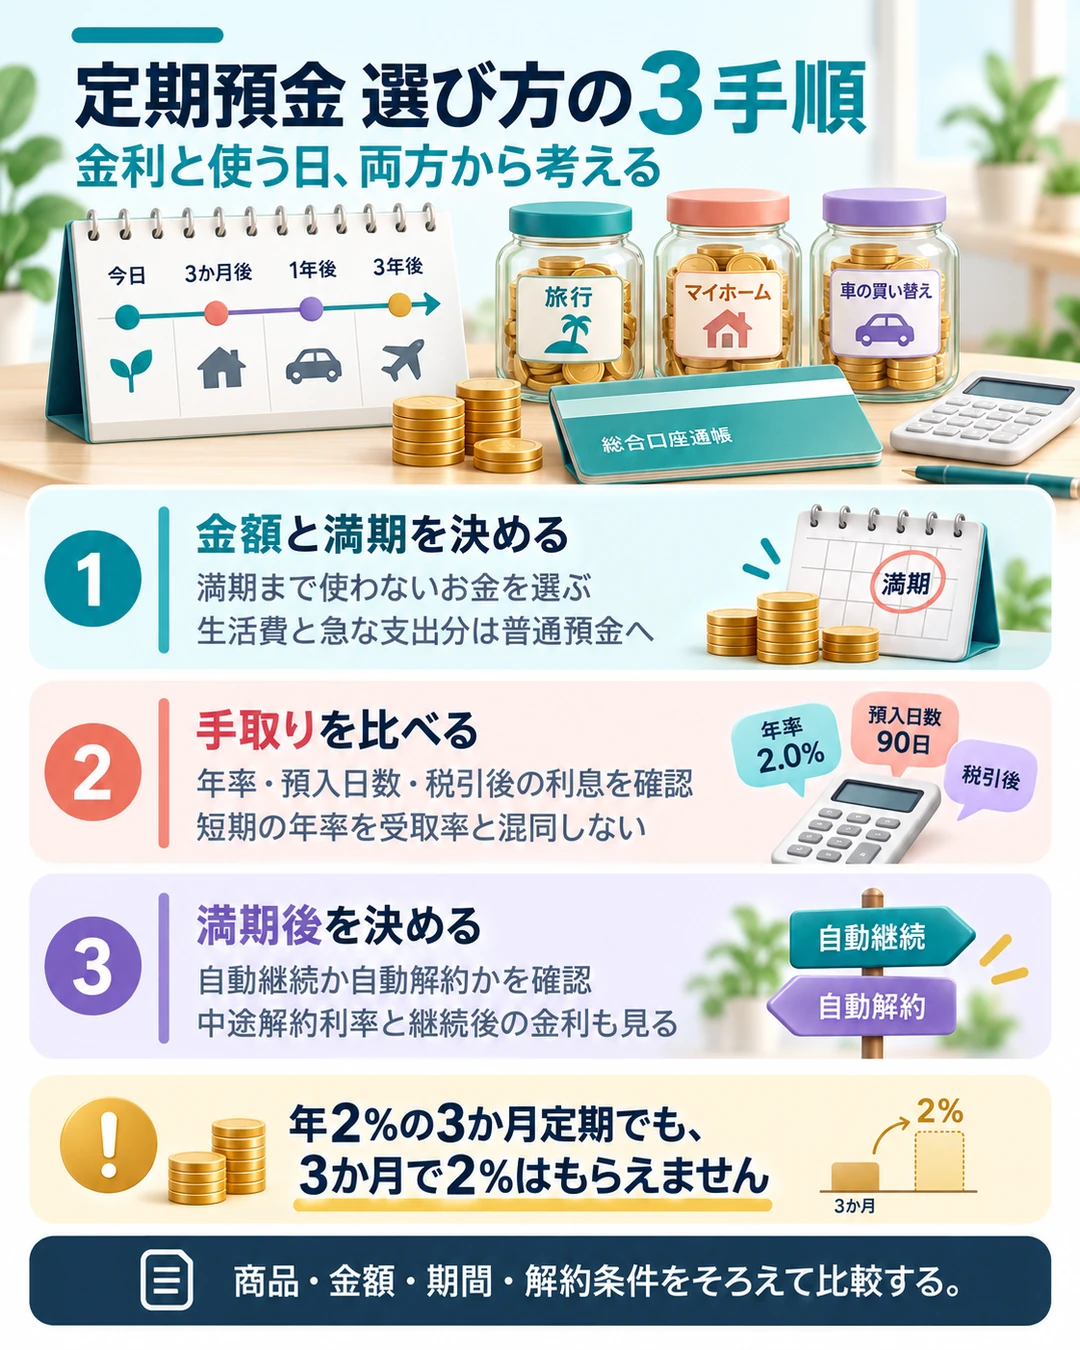
例えば半年後に車を買う予定があるなら、金利が高くても1年定期に全額を入れると途中解約が必要になります。
入金や振込に日数がかかる可能性も見込み、支払日の直前を満期日にしないほうが扱いやすくなります。
使う日が違うお金は1本にまとめず、30万円、50万円など目的ごとに分ける方法もあります。
ただし、商品によって最低預入額があるため、分けた各口が条件を満たすか確認します。
自動継続と自動解約を選び間違えない
| 満期時の扱い | どうなるか | 向いている使い方 |
|---|---|---|
| 元利継続 | 元本と税引後利息を再び預ける | 使う予定がなく継続したい |
| 元金継続 | 元本を再び預け、利息を受け取る | 利息だけ引き出したい |
| 自動解約 | 元本と利息を普通預金などへ戻す | 支出予定や預け替えがある |
名称と選択肢は銀行によって異なります。
自動継続しても、キャンペーンの高金利が続くとは限りません。
継続日に適用される通常金利へ変わる場合があるので、満期の1週間前に通知を設定し、預入時の画面も保存しておくと確認が簡単です。
中途解約と預金保険を確認する
一般的な円定期預金では、中途解約すると当初の金利ではなく所定の中途解約利率が使われます。
利息が大きく減る可能性があり、商品によっては原則中途解約できないものもあります。
「元本保証」と「好きな日に引き出せる」は別の話です。
利息の付く普通預金と定期預金などは、預金保険の対象商品なら1金融機関につき1人あたり合算で元本1,000万円までとその利息等が保護されます。
支店や口座を分けても、同じ金融機関なら合算です。
申込画面で残しておく項目
- 商品名と預入日、金額、税引前年率、満期日。
- 優遇条件と、その条件を満たしたことが分かる情報。
- 中途解約の可否と適用利率。
- 満期時の扱い、変更できる期限、通知予定日。
参考情報(2026年9月22日確認)

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。