第一生命ステップジャンプの評判とデメリット。元本保証、利率と解約の見方
第一生命の「ステップジャンプ」は、契約から3年経過後の払込保険料の保証と、指数上昇による上乗せを組み合わせた個人年金保険です。
値下がりが不安な人には比較対象になりますが、表示される運用利率で保険料全額が毎年増える商品ではありません。
評判や口コミを探す前に、まず「いつ使うお金か」「途中で支払いを減らせるか」「控除枠が残っているか」を確認しましょう。
加入済みなら、解約を決める前に、減額後の負担と解約返還金を別々に照会するのが順番です。
- 使う時期:契約から3年未満の解約は元本割れ。近い将来に使うお金は分けておく。
- 増え方:運用利率と受取利回りは別。指数の上昇率と連動率、計算対象となる原資で上乗せが決まる。
- 途中の手続き:減額と解約ではお金を受け取る時期が違う。S60付きの減額返還金は、その場の現金収入にならない。
以下の商品条件と公表値は2026年10月21日確認時点です。
加入済みの契約は、保険証券の検索コードに対応した約款と、契約者向けの通知を優先してください。
評判を見る前に、元本保証の範囲を確認する
ステップジャンプの正式名称は「指数連動型個人年金保険(無配当)2024」です。
年金原資は、払い込んだ保険料をもとにする基本年金原資と、運用による上乗せの指数連動年金原資に分かれます。
| 項目 | 確認したい条件 |
|---|---|
| 契約年齢 | 0歳から80歳。年齢によって選べる払込期間や受取開始年齢に制限がある。 |
| 保険料 | 月5,000円から。29歳以下は月3,000円からの設計もある。 |
| 払込期間と受取 | 払込期間は契約年齢に応じて5年から50年。確定年金の受取期間は5年、10年、15年。 |
| 契約から3年未満 | 解約返還金が払込保険料の累計額を下回る。 |
| 契約から3年経過後 | 基本年金原資を保証。利益や物価上昇後の実質価値まで保証するものではない。 |
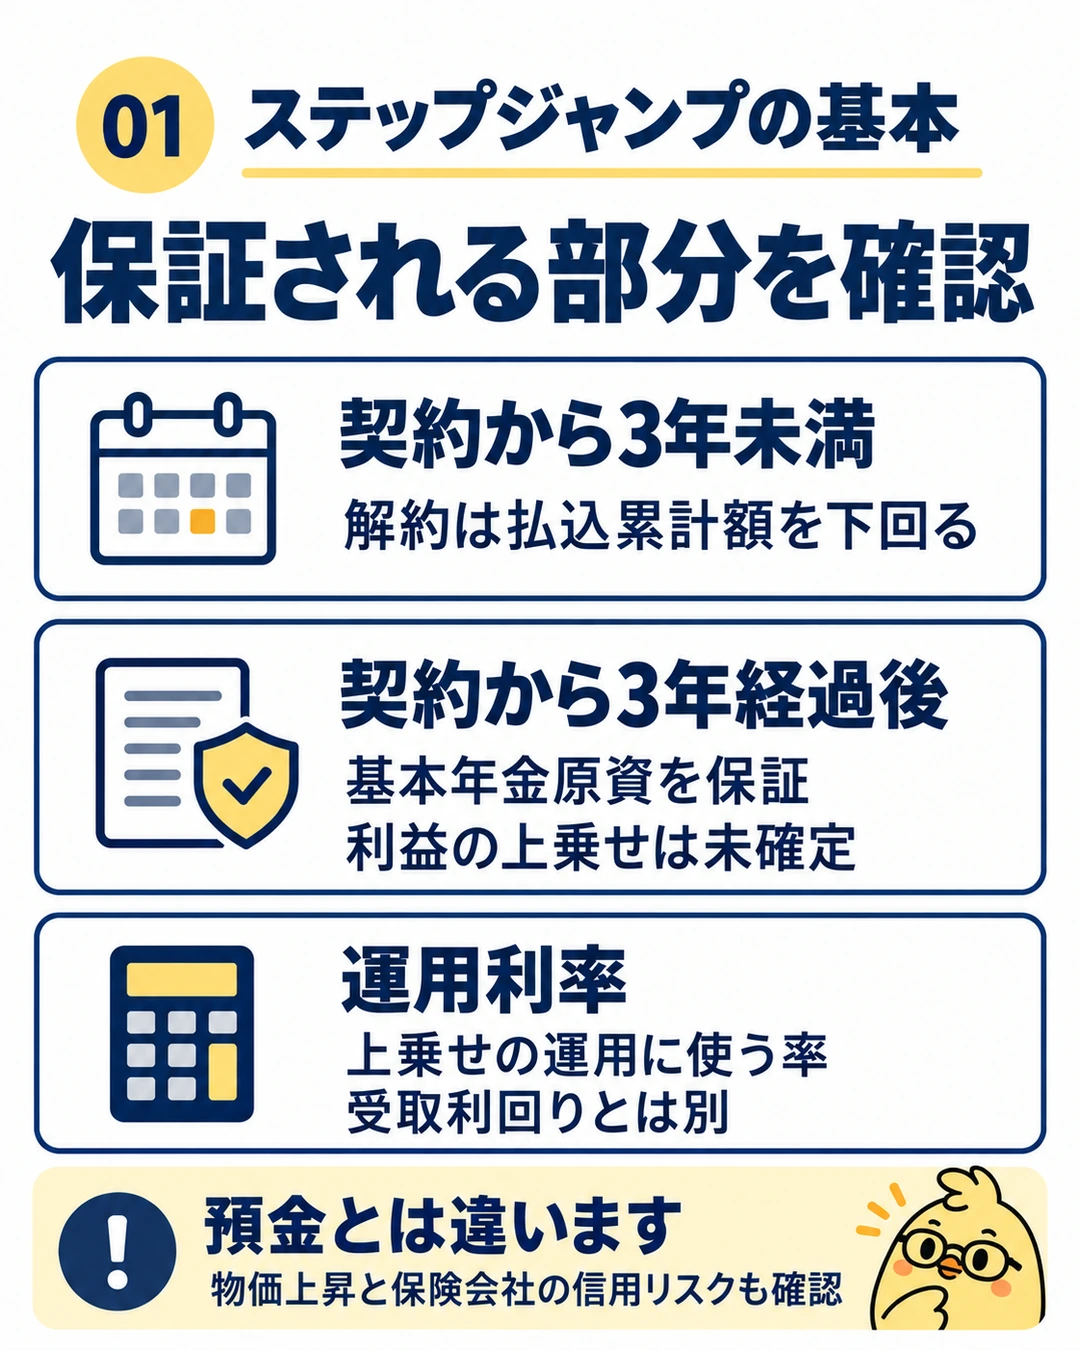
メリットは、基本年金原資を守る仕組みを持ちながら、指数が上昇したときの上乗せを期待できることです。
一度増えた指数連動年金原資は、その後の指数下落だけで減ることはありません。
一方で、3年経過後に利益が必ず出るわけではありません。
保険会社が履行する契約上の保証なので、預金保険の対象でもありません。
保険会社の破綻時の保護は責任準備金などが基準になり、払込保険料の全額を保証する仕組みとは異なります。
また、発売日は2023年12月20日なので、2026年10月時点では最も早い契約でも3年経過前です。
営業担当者の対応の口コミと、長期の受取実績を分けて見ましょう。
参考にするのは、自分の設計書にある受取例、解約返還金、払込期間です。
条件の詳細は第一生命の商品案内、破綻時の扱いは生命保険契約者保護機構のQ&Aを参照してください。
運用利率と受取利回りは違う
運用利率は、参照指数に連動するコールオプションを購入するための利息を計算する率です。
契約日から1年間適用され、その後は年単位の契約応当日ごとに更改されます。
| 契約日 | 公表されている運用利率 |
|---|---|
| 2026年9月1日 | 1.11% |
| 2026年10月1日 | 1.15% |
| 2026年11月1日 | 1.18% |
| 2026年12月1日(公表済み) | 1.19% |
第一生命が公表した運用利率は、2026年11月1日契約分が1.18%、12月1日契約分が1.19%です(11月6日確認)。表は契約日から1年間の運用利率で、翌年以降も同じ率が続くとは限りません。
また、保険料累計額に1.18%を掛ければ受取額が分かる、という率でもありません。
実際の上乗せには、参照指数の上昇率と、それを原資へ反映する連動率が関係します。
連動率は運用利率だけでなくコールオプション価格にも左右され、毎年変動します。
指数手数料や複製コストなどもあるため、指数の値上がりを丸ごと受け取る仕組みとは違います。
契約日と、その後の年単位の契約応当日に適用される情報は、公式の運用利率と契約者向けの通知で確認しましょう。
指数の上昇率は、自分の契約に対応する判定月で見る
参照指数は「バーテックス マルチアセット指数(日本円)」です。
国内外の株式、債券、不動産などを対象にしますが、自分でそれらの資産を直接持つ商品ではありません。
11月6日に確認した公式の参照指数は10月1日分まで掲載されています。ここでは公表済みの値で計算します。
公表値の例では、2025年10月1日の99.6669から2026年10月1日の98.0287への変化率は、(98.0287÷99.6669−1)×100=約−1.64%です。
この2時点を使う判定なら、上乗せ計算に使う上昇率は0%になります。
ただし、これは契約全体の損益や、すべての加入者の判定結果を表す数字ではありません。
自分の判定日は年単位の契約応当日の前月1日です。
初回は契約から2年後に判定され、結果が翌月の契約応当日に反映します。
たとえば2026年11月1日契約なら、2027年10月1日の指数が比較の基準、2028年10月1日が初回判定、反映は2028年11月1日です。
公表された直近1年の指数変化を、新たに加入する契約の初回結果として使わないようにしましょう。
対応する月の値は公式の参照指数で確認できます。
上乗せ額は、初回と2回目以降で計算が違う
初回の指数連動年金原資は、契約から1年後の基本年金原資の50%に、初回の上昇率と連動率を掛けて計算します。
2回目以降は、直前の指数連動年金原資に、所定の原資を使って計算した増加分を加えます。
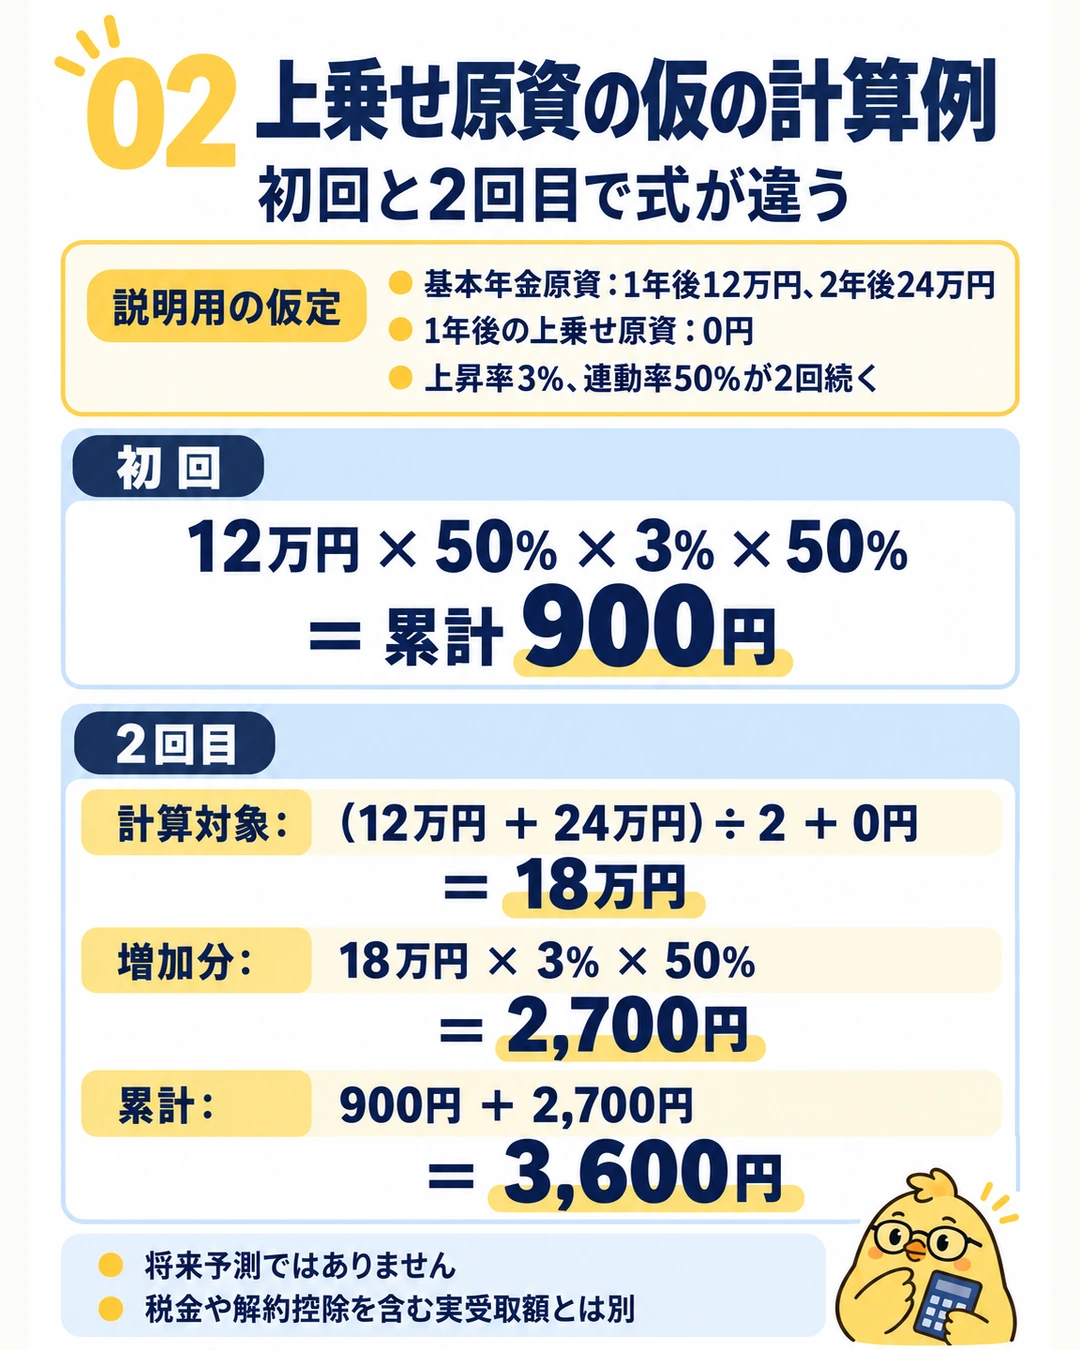
以下は仕組みを説明する仮の例です。
基本年金原資を1年後12万円、2年後24万円、1年後の指数連動年金原資を0円とします。
上昇率3%、連動率50%が2回続き、途中の減額などはないものとします。
初回は、基本年金原資の半分に掛ける
12万円×50%×3%×50%=900円です。
最初の50%は計算対象となる基本年金原資の割合、後ろの50%は仮定した連動率です。
同じ数字でも、意味が違います。
2回目は、900円に2,700円を加える
2回目は、1年後と2年後の基本年金原資の平均18万円と、1年後の指数連動年金原資0円を使います。
その増加分を、直前の上乗せ原資900円に加えます。
900円+{(12万円+24万円)÷2+0円}×3%×50%
=900円+2,700円
=累計3,600円
3,600円は、その回だけの増加額ではなく、指数連動年金原資の累計です。
また、その時点の払込総額すべてへ一律に3%と50%を掛ける計算でもありません。
2回目以降の式で増加分の計算対象になるのは、判定日より前の直近2回の年単位の契約応当日における基本年金原資の平均と、その古い方の契約応当日における指数連動年金原資の合計です。
そのため、3回目以降も「前年の払込総額×一定の利率」では再現できません。
この例は将来の予測でも、税金や解約控除を含む実際の受取額でもありません。
初回と2回目以降の算式は、ステップジャンプのしおりと約款の「年金原資」で確認できます。
返還率154.2%を、年利や最低保証と読み替えない
公式の30歳、月1万円、35年間払込、65歳から10年受取の例では、払込累計420万円に対し、過去データを使ったシミュレーションの受取総額平均が647.8万円、返還率が154.2%と示されています。
返還率は受取総額÷払込累計額で、年利ではありません。
積み立てた時期と受け取る時期が違うため、増えた割合を35年で割っても年率の利回りは求められません。
また、この例の運用利率は0.80%で一定、受取開始後の予定利率は0.4%などの仮定によるものです。
最低だったサンプルの122.9%も、契約上の最低保証ではありません。
年金を一括で受け取る金額は、分割受取の総額とも異なります。
設計書の受取例から、払う日と受け取る日をそろえて比べる
設計書を取り寄せたら、保険料を支払う日と金額、各年金を受け取る日と金額を表にします。契約を続けるシナリオでは、途中の解約返還金を受取額に足しません。上乗せがない例と、設計書に載っている受取例も分けて比べます。
仮に、毎年末に12万円ずつ10回払い、その翌年から毎年末に14万円ずつ10回受け取るとします。払込120万円・受取140万円なので返還率は約116.7%ですが、毎年の入出金を使って計算した年換算の内部収益率(IRR)は約1.55%です。支払いも受取りも同額のまま、全体の受取開始をさらに5年後へずらすと約1.03%になります。税金、保険料控除、手数料を含まない、時期の違いを見るための仮の例です。
表計算では、支払額をマイナス、受取額をプラスで入力します。例のように毎年等間隔ならIRR関数を使い、実際の設計が月払いと年1回の受取りなら、実日付を並べてXIRR関数で比べます。年金と一括受取は、受取総額だけでなく入金日もそろえて比較できます。
保険料控除は、空いている枠と追加の税軽減額で比べる
個人年金保険料控除を使うには、個人年金保険料税制適格特約S60が必要です。
この特約は、次のすべてを満たす契約に付加できます。
- 年金受取人が契約者またはその配偶者である。
- 年金受取人と被保険者が同じ人である。
- 保険料の払込期間が10年以上ある。
- 年金開始時に被保険者が60歳以上で、年金の受取期間が10年以上ある。
教育費向けの5年確定年金などに、同じ控除をそのまま当てはめることはできません。
S60付きでは、特約だけの解約や年金受取人の変更にも制限があります。
月7,000円が全員に最適とは限らない
新契約の個人年金保険料控除は、年8万円以上の保険料で所得税の控除額が上限4万円、年5.6万円以上で住民税の控除額が上限2.8万円になります。
月7,000円なら年8.4万円なので両方の上限に届きますが、これは保険料がその金額でよいという結論ではありません。
すでに個人年金保険へ加入して同じ枠を使い切っていれば、追加契約で枠は増えません。
住民税の生命保険料控除には、一般生命、介護医療、個人年金の合計7万円という上限もあります。
たとえば所得税率10%、住民税率10%で、課税所得が十分あり、控除によって税率の境目をまたがない人を仮定します。
2026年分の復興特別所得税2.1%も含め、税額控除などの影響と端数処理を省くと、追加の税軽減額は次のように変わります。
| 控除枠の状況 | 年間の追加軽減額の例 |
|---|---|
| 所得税、住民税とも枠に余裕がある | 6,884円 |
| 所得税の空きは4万円、住民税の空きは1.4万円 | 5,484円 |
| 既存の個人年金で両方の枠を使い切っている | 0円 |
1つ目は、所得税が4万円×10%×1.021=4,084円、住民税が2.8万円×10%=2,800円で、合計6,884円です。
2つ目は、所得税の個人年金枠には4万円の空きがある一方、住民税では一般生命と介護医療の控除を各2.8万円使っている場合です。
住民税の合計上限までの空きは7万円−5.6万円=1.4万円なので、追加軽減額は4,084円+1.4万円×10%=5,484円になります。
所得税や住民税がかからなければ、その税の軽減効果もありません。
実額は既存契約や他の控除で変わるため、前年の控除証明書と申告内容を並べ、追加契約の前後で比べましょう。
23歳未満の扶養親族がいる場合の特例は一般生命保険料控除の話で、個人年金の控除上限4万円を6万円にする制度ではありません。
所得税は国税庁の生命保険料控除、住民税の上限は自治体の所得控除案内でも確認できます。
じぶんの積立とちょこつみは一般生命保険料控除を使います。S60の条件を満たすステップジャンプの個人年金枠とは区分が異なります。一般枠が埋まっていても、別区分の空きだけで加入を決めず、払込期間・資金を受け取る時期と合計上限を確認しましょう。
なお、保険料負担者と受取人が同じ場合、解約益や一括受取の利益は原則として一時所得、年金受取の利益部分は公的年金等以外の雑所得です。
個人年金保険料控除を使ったから受取時も非課税、とはなりません。
負担者と受取人が違う場合は贈与税など別の課税関係になるため、国税庁の個人年金の扱いと生命保険金の受取の扱いを確認してください。
減額と解約では、受け取れるお金と時期が違う
毎月の支払いを軽くしたいなら、まず所定の範囲内で保険料を減額できるか相談します。
減額分は解約したものとして扱われ、年金額と死亡給付金も小さくなります。
ただし、S60付きの契約では、減額による返還金は所定の利息を付けて保険会社に積み立てられ、年金開始時の増額に充てられます。
減額した返還金を、その場で生活費として受け取れるわけではありません。
今、まとまった現金が必要なら、解約返還金を別に照会します。
3年未満の元本割れだけでなく、解約時期による控除や、実際の支払予定日まで確認しましょう。
年金原資の残高表示と、その日に解約して戻る金額は同じとは限りません。
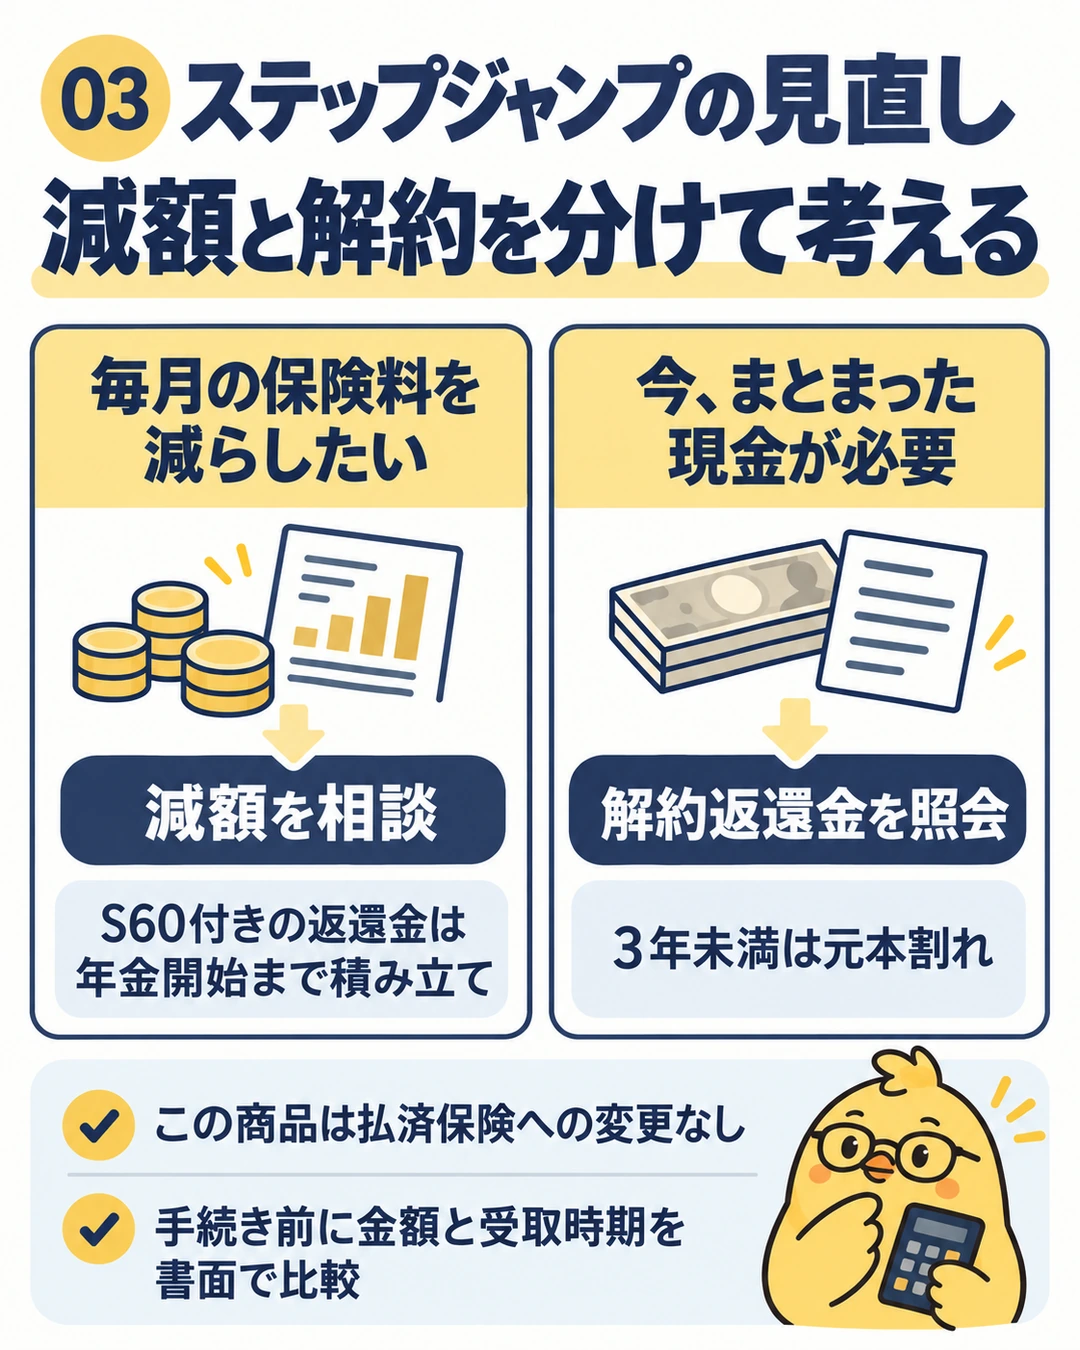
この商品は、保険料の払い込みを止めて契約を残す払済保険への変更を取り扱っていません。
引き落としだけを止めると失効につながるため、先に相談してください。
減額後の復旧や解約の取り消しもできないので、手続き前に金額と受取時期を書面で比べることが大切です。
NISAやiDeCoとは、使う時期と税制で分ける
ステップジャンプを選ぶ理由は、運用益の大きさだけでなく、基本年金原資を守る契約の仕組みにあります。
同じ積立額を比較するときも、税制と途中で使える範囲をそろえて考えましょう。
| 比較対象 | 判断を変える条件 |
|---|---|
| ステップジャンプ | 3年経過後の基本年金原資を保証。条件付きで保険料控除。受取益は課税対象。途中の減額と解約に制約がある。 |
| NISA | 掛金の所得控除はなく、対象となる運用益が非課税。売却は可能だが、商品の値下がりや入金までの日数を見込む。 |
| iDeCo | 掛金全額が所得控除。原則60歳まで引き出せず、加入期間により受給開始が後になる。元本確保型の商品も選べる。 |
| 普通預金 | 保険料控除はなく、利息は原則課税。近い将来の支払い用に、運用商品を売らず使える資金を置く。 |
近い将来に使うお金や緊急時の資金は、まず預金で確保する。
値下がりを受け入れて長期運用する部分はNISA、老後まで使わず所得控除を重視する部分はiDeCoを比較する。
そのうえで、元本の値動きを避けたい部分についてステップジャンプの設計書を取り寄せる、という順番です。
なお、iDeCoは2026年12月1日に加入可能年齢と拠出限度額の改正が予定されています。
自分の働き方と加入条件は、厚生労働省の改正案内と対応する手続きで確認してください。
- 継続できる保険料と払込期間か。3年未満に使う予定のお金を含めていないか。
- 1年後、2年後、3年経過後の解約返還金はいくらか。3年経過日を具体的な日付で確認したか。
- 上昇率が0%の場合と上昇した場合の受取例、連動率と初回反映日を確認したか。
- 既存契約を含めて控除枠が残っているか。受取時の税金も見込んだか。
- 減額時の返還金をいつ受け取れるか。年金と一括受取の額も比べたか。
節税額や口コミだけで決めず、受取額、使える時期、途中の負担変更を一緒に比較しましょう。
3年未満の解約リスクやS60の制約が生活の予定に合わなければ、保険料を小さくするか、預金などの別の方法を選ぶ判断もできます。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。