配偶者控除等申告書の書き方|2026年の収入・所得・控除額を記入例で確認
2026年の配偶者控除等申告書は、自分と配偶者の年間所得を計算し、二人の区分から控除額を選ぶ順に進めると分かりやすくなります。
「年収」と「所得」を同じ欄へ書かないことが最初のポイントです。
勤務先では「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」のような兼用様式や電子申告画面で提出します。
配偶者控除が対象外でも、他の控除の申告まで不要になるわけではありません。
以下の所得税の金額は2026年分です。
2026年12月1日施行の改正が同年分へ適用され、通常は12月の年末調整で精算します。
2025年分の申告、2026年度の住民税、健康保険の認定にそのまま当てはめないでください。
誰が配偶者控除等の欄を記入する?
年末調整で配偶者控除か配偶者特別控除を受ける人が申告します。
法律上の配偶者と生計を一にしていること、申告者本人の合計所得が1,000万円以下であること、配偶者の合計所得が133万円以下であることなどが条件です。
事業専従者などの除外も確認します。
配偶者の所得62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除を判定します。
給与だけなら2026年はそれぞれ136万円、207万円が目安です。
内縁関係は税の配偶者控除の対象ではありません。
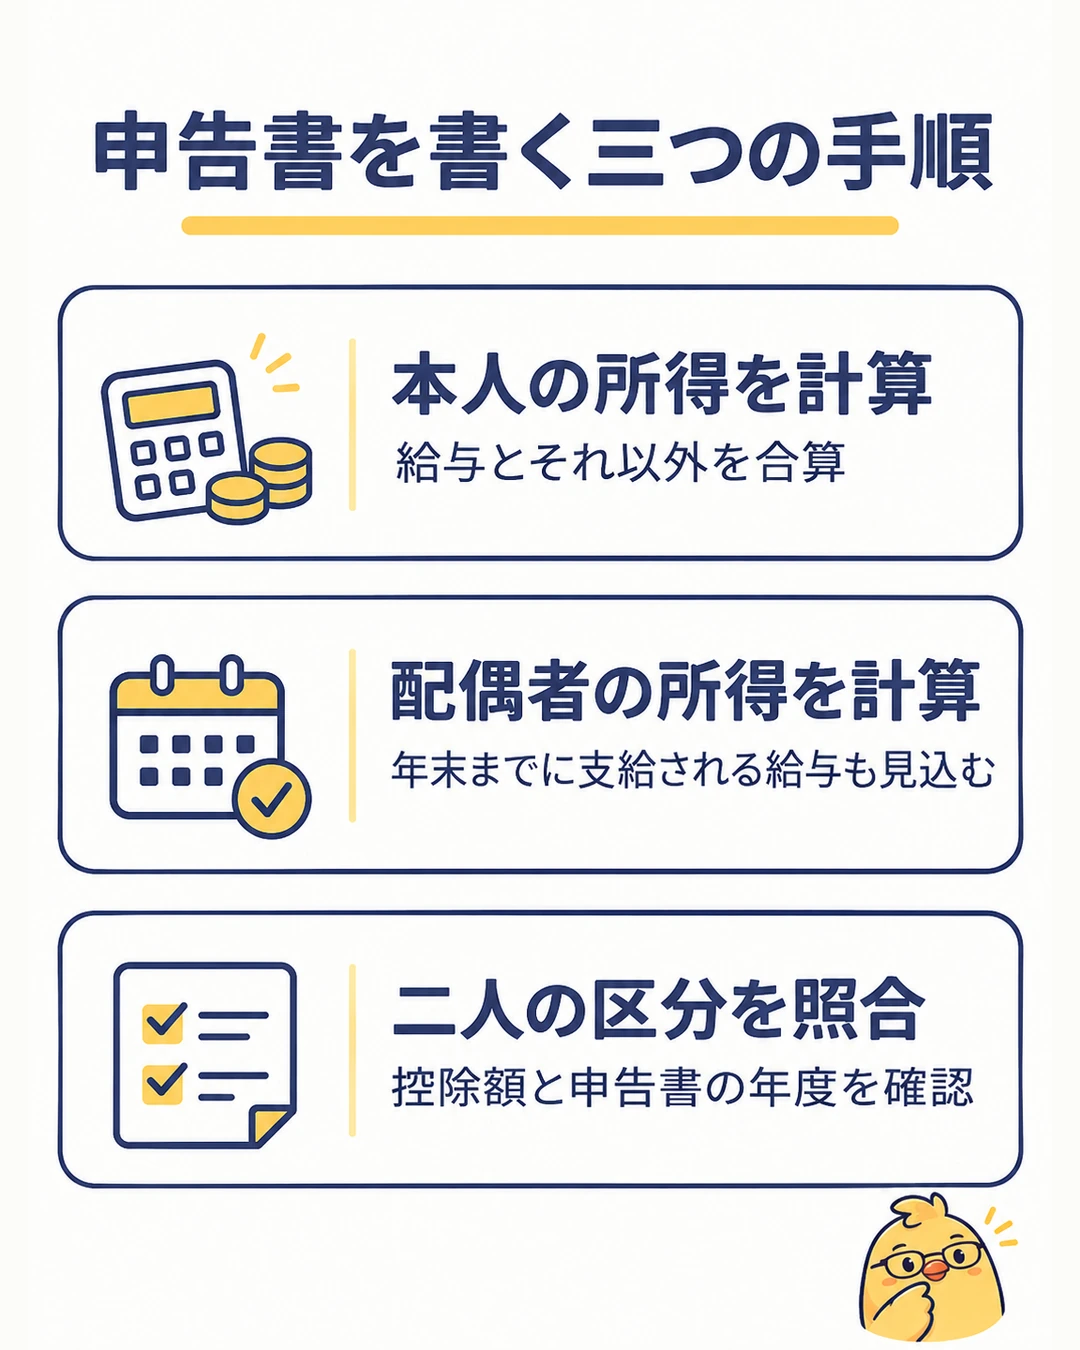
手順1 本人の収入と所得を計算する
年内に支給される給与と賞与の見込みを合計し、その年の給与所得控除後の所得を計算します。
非課税の通勤手当は給与の課税収入に含めません。
副業や家賃、申告する株の利益などがあれば、それぞれの所得も加えます。
たとえば給与600万円だけなら、給与所得は436万円です。
給与所得控除後の金額は、勤務先の2026年分の計算表や電子画面で求めます。
基礎控除、社会保険料控除、生命保険料控除を引いた後の金額を、この合計所得の欄へ書くわけではありません。
| 本人の合計所得金額 | 配偶者が70歳未満・所得62万円以下の場合の所得税の控除 |
|---|---|
| 900万円以下 | 38万円 |
| 900万円超950万円以下 | 26万円 |
| 950万円超1,000万円以下 | 13万円 |
| 1,000万円超 | 配偶者控除・配偶者特別控除は対象外 |
手順2 配偶者の所得を計算する
給与収入には、提出月までの実績に年末までに支給される見込みを加えます。
2026年分のこの収入帯では、給与所得は原則として「給与収入−74万円」で、マイナスなら0円です。
正確な計算は当年の様式の表に従います。
| 配偶者の給与収入だけの例 | 給与所得の見積額 |
|---|---|
| 100万円 | 26万円 |
| 136万円 | 62万円 |
| 169万円 | 95万円 |
| 180万円 | 106万円 |
| 200万円 | 126万円 |
二つ以上の職場の給与は合計し、給与所得控除は合算した給与に対して一度だけ使います。
事業なら売上ではなく必要経費等を差し引いた所得を計算します。
給与以外の所得を「給与収入の上限」にそのまま足すことはできません。
手順3 二人の区分から控除額を記入する
本人の所得区分と配偶者の所得・年齢の区分を、申告書の判定欄と表へ当てはめます。
区分の記号は勤務先から配られた当年分の様式に従い、古い2018年の様式の数字や記号を写さないでください。
| 配偶者の合計所得 | 900万円 以下 |
900万円超 950万円 以下 |
950万円超 1,000万円 以下 |
|---|---|---|---|
| 62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
上の表は2026年分の所得税の配偶者特別控除額です。
配偶者控除と同時に重ねて受けるものではありません。
配偶者が70歳以上で所得62万円以下なら、配偶者控除の年齢区分も変わります。
記入例 本人給与600万円、配偶者給与180万円
いずれも給与以外の所得がなく、他の条件を満たす例です。
本人:給与収入600万円、給与所得436万円 → 本人所得900万円以下の区分
配偶者:給与収入180万円、給与所得106万円 → 配偶者所得105万円超110万円以下の区分
配偶者特別控除の欄へ26万円を記入します。
収入の欄と所得の欄は、600万円と436万円、180万円と106万円を区別します。
26万円はそのまま戻る税額ではありません。
本人の所得税率20%が控除額全体に当たると仮定すれば、所得税と復興特別所得税の軽減は約53,092円です。
住民税は別計算で、実際の還付額は毎月天引きされた税額や他の控除でも変わります。
見込みが変わったら、会社に訂正を相談する
提出時点では冬の賞与やシフトが未確定でも、合理的な見込みで申告します。
年末までの給与が増えた、別の職場の収入を入れ忘れた、と分かったら勤務先へ早めに連絡します。
年末調整で直せない場合は確定申告等で精算します。
源泉控除対象配偶者の欄へ名前を書いていても、年末の配偶者控除等の申告が不要になるわけではありません。
翌年分の扶養控除等申告書と今年分の精算書類を分けて提出しましょう。
健康保険の扶養や家族手当は、さらに別の手続きです。
制度・条件の基準日:2026年11月4日。
出典:国税庁の2026年末調整と記載例。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。