一般生命保険料控除は最大6万円に。2026年の対象者と節税額、年末調整の手順
2026年の年末調整では、23歳未満の扶養親族がいる人の一般生命保険料控除が、最大4万円から最大6万円に拡大します。
今年新しく保険に入った人だけの制度ではなく、すでに加入している対象契約の保険料にも使えます。
ただし、増えるのは税金を計算する所得から差し引く額です。
6万円を受け取れる制度ではありません。
同じ保険料を払っていて控除額が2万円増える人なら、所得税率10%の場合、追加で減る所得税と復興特別所得税は約2,042円です。
- 生計を一にする23歳未満の扶養親族がいるか。
- 控除証明書に「一般生命保険料」「新制度」と記載された保険料があるか。
- ほかの保険も含めて、所得税の控除上限12万円に達していないか。
2026年の一般生命保険料控除は何が変わる?
生命保険料控除は、支払った保険料に応じて所得から一定額を差し引く制度です。
新契約では一般生命、介護医療、個人年金の3区分に分かれます。
今回広がるのは、このうち一般生命の所得税の控除枠です。
| 所得税の控除枠 | 通常の上限 | 特例対象者の上限 |
|---|---|---|
| 新契約の一般生命 | 4万円 | 6万円 |
| 介護医療 | 4万円 | 4万円 |
| 新契約の個人年金 | 4万円 | 4万円 |
| 3区分の合計 | 12万円 | 12万円 |
対象となるのは2026年分と2027年分の所得税です。
2026年だけで終わる制度ではありませんが、恒久化された制度でもありません。
住民税の枠は今回の拡大では変わりません。
新契約の各区分は最大2万8,000円、3区分の合計は最大7万円です。
医療保険や個人年金保険の所得税の枠が6万円に増えるわけでもありません。
6万円特例の対象になる人
控除を申告する本人に、税法上の「23歳未満の扶養親族」がいることが条件です。
そのうえで、本人が対象となる新契約の一般生命保険料を支払っている必要があります。
| 確認する条件 | 2026年末の年末調整での見方 |
|---|---|
| 年齢 | 原則として12月31日時点で23歳未満。 |
| 生計 | 申告する本人と生計を一にする。仕送りをしている別居の子なども対象になり得る。 |
| 所得 | 扶養親族の年間合計所得金額が62万円以下。給与収入だけなら136万円以下。 |
| 親族の範囲など | 配偶者を除く親族などで、事業専従者に関する除外条件にも該当しないこと。 |
所得要件の62万円は、2026年12月1日施行の改正が2026年分に適用される金額です。
給与収入136万円という目安は、給与所得控除74万円を差し引く場合の計算です。
給与以外の所得があれば、それも含めて判定します。
小学生の子も対象になり、大学生の子は収入に注意
16歳未満の子も、条件を満たせば対象です。
扶養控除を受けられる年齢と、この生命保険料控除の特例の年齢は同じではありません。
たとえば、ほかの条件も満たす小学2年生の子がいる人は対象になります。
一方、20歳の大学生の子でも、給与収入だけで年136万円を超え、そのほかに対象となる扶養親族がいなければ、この特例は使えません。
親が「特定親族特別控除」を受けられる範囲で働いていても、一般生命保険料控除の特例の対象とは限りません。
子本人の所得税がかからない収入ラインや、健康保険の扶養の基準とも別です。
年齢だけで判断せず、年内の給与見込みを家族で確かめましょう。
死亡退職などで2026年11月30日以前に年末調整を受ける場合、国税庁は所得要件を「58万円以下」、給与収入だけなら「123万円以下」と読み替えるよう案内しています。
通常の年末の年末調整と区別してください。
夫婦の両方が特例を使える場合
共働きで同じ23歳未満の扶養親族がいる場合、条件を満たせば夫婦双方が特例を使えます。
子の扶養控除を夫婦の一方だけが受けていても、それだけを理由にもう一方が対象外になるわけではありません。
ただし、夫は夫が実際に支払った保険料、妻は妻が実際に支払った保険料について申告します。
1人が払った同じ保険料を夫婦で重複して申告することはできません。
夫婦それぞれの控除証明書と保険料の負担を確認すると、申告漏れを防げます。
年間保険料ごとの控除額
新契約は、原則として2012年1月1日以後に締結した契約です。
契約名だけで判断せず、控除証明書の一般生命と新旧の区分を確認します。
特例を受けるために契約を入り直す必要はありません。
| 年間の新一般生命保険料 | 通常の控除額 | 特例での控除額 |
|---|---|---|
| 3万円 | 2万5,000円 | 3万円 |
| 6万円 | 3万5,000円 | 4万5,000円 |
| 8万円 | 4万円 | 5万円 |
| 12万円 | 4万円 | 6万円 |
表の保険料は、その年に支払った対象保険料から剰余金や割戻金を差し引いた金額です。
同じ区分に複数の契約があれば、契約ごとに6万円の枠が付くのではなく、まとめて計算します。
特例の計算式と旧契約の扱い
- 年間3万円以下:保険料の全額。
- 3万円超6万円以下:保険料×1/2+1万5,000円。
- 6万円超12万円以下:保険料×1/4+3万円。
- 12万円超:一律6万円。
2011年以前の旧契約だけの場合は、従来の計算で最大5万円です。
旧契約だけで上限が6万円になる制度ではありません。
新旧の両方がある人は、旧契約だけで計算する方法と、新契約と旧契約を合わせる方法を比べます。
特例対象者が新旧を合わせる場合の一般生命の上限は6万円です。
旧契約の5万円と新契約の6万円を足して11万円にはできません。
実際に減る税金はいくら?
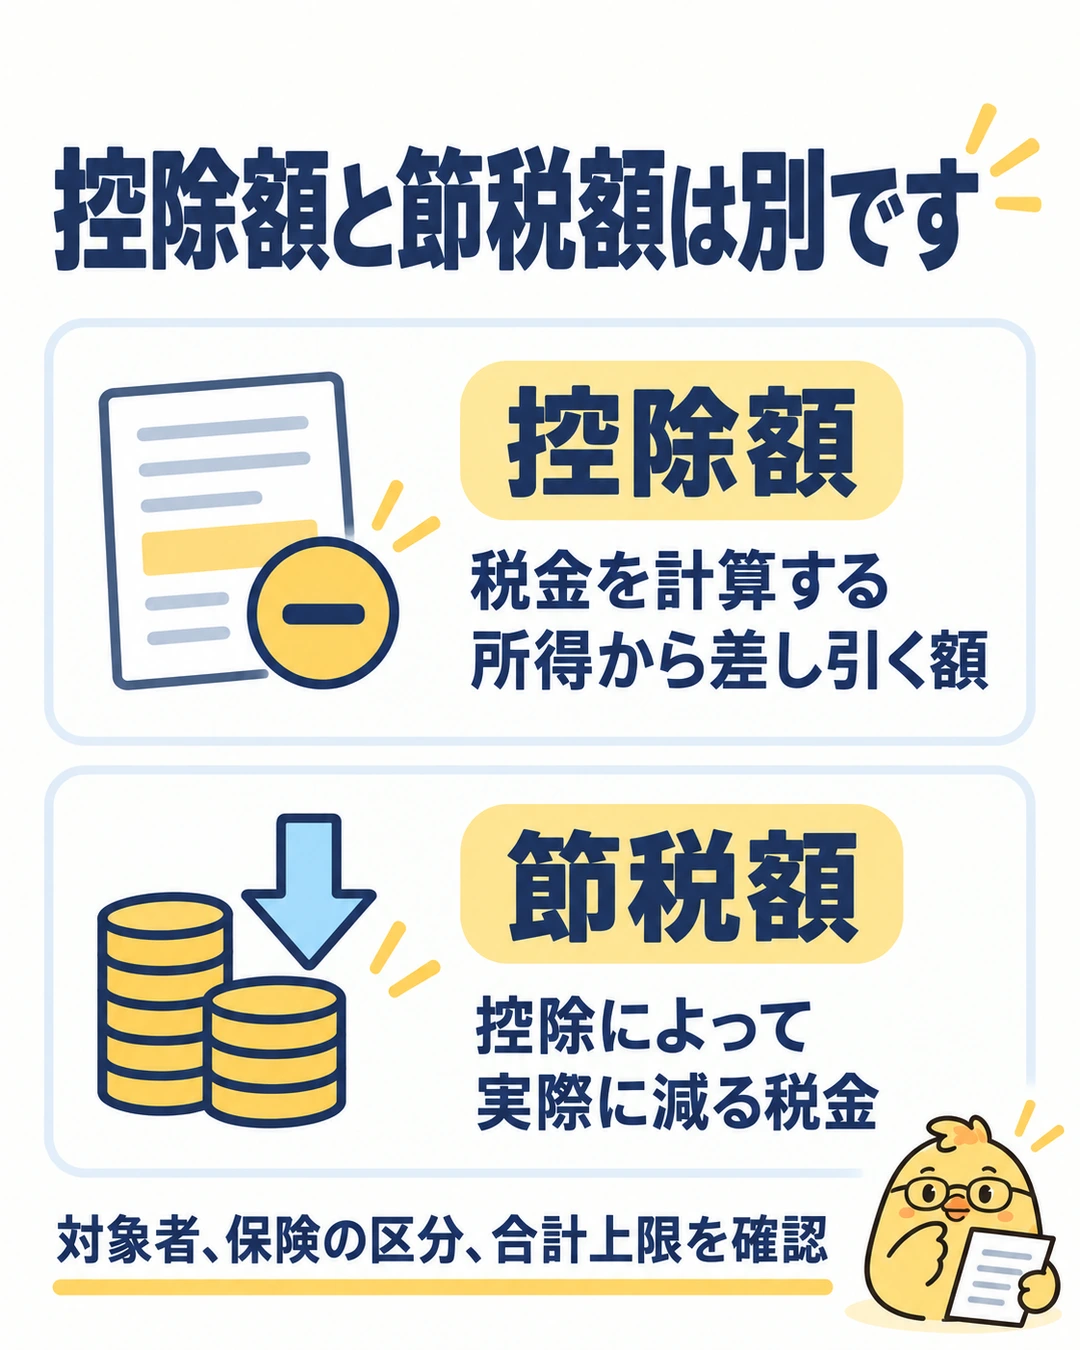
所得控除額は課税所得から差し引く額、節税額はその結果として実際に減る税金です。
同じ保険料でも、所得税率やほかの控除によって節税額は変わります。
控除が2万円増える場合の税率別の目安
同じ新一般生命保険料を年12万円支払い、特例によって所得控除が4万円から6万円へ増える例です。
控除全体の上限に余裕があり、増えた2万円の全額に同じ税率がかかるものとします。
| 所得税率 | 拡大による追加の税軽減額 |
|---|---|
| 5% | 約1,021円 |
| 10% | 約2,042円 |
| 20% | 約4,084円 |
2026年分の復興特別所得税を含めた概算は、増えた所得控除額×所得税率×1.021です。
所得税率10%なら、2万円×10%×1.021=2,042円になります。
住民税の枠は変わらないため、この拡大分にさらに住民税率10%を掛けて加えることはできません。
この例での一般生命の所得税軽減額は、通常の4万円控除なら約4,084円、特例の6万円控除なら約6,126円です。
約2,042円はその差額であり、年末調整の還付金全体が必ず同額増えるという意味ではありません。
年間保険料6万円の人なら、控除の増加は1万円なので、同じ所得税率10%で追加の税軽減は約1,021円です。
実際には税率の境目、税額控除、すでに納めた税金、年税額の端数処理などで変わります。
合計12万円を使い切っている人は増えない
一般生命4万円、介護医療4万円、個人年金4万円で、すでに合計12万円の所得控除がある人を考えます。
特例で一般生命が6万円になっても、6万円+4万円+4万円=14万円のうち使えるのは12万円です。
この組み合わせでは控除額が増えず、拡大による追加の節税はありません。
一般生命4万円、介護医療4万円、個人年金3万円で合計11万円だった人なら、特例後は13万円となりますが上限は12万円です。
増える控除は1万円にとどまり、所得税率10%なら追加の税軽減は約1,021円です。
そもそも所得税がかからない人や、住宅ローン控除などで所得税額がすでに0円になる人も、この特例でさらに所得税が減るとは限りません。
保険料だけを見るのではなく、ほかの控除も合わせて判断します。
控除を増やすためだけに保険料を増やすと、支出のほうが大きくなります。
特例対象者が年8万円から年12万円へ保険料を4万円増やしても、増える所得控除は1万円です。
所得税率10%で追加の税軽減が約1,021円なら、そのためだけに4万円を追加で払う理由にはなりません。
必要な保障と家計負担を先に決めましょう。
年末調整で特例を申告する手順
一般生命、介護医療、個人年金と新旧の区分を確認。
保険料控除申告書の23歳未満の扶養親族欄へ記入。
証明書を添付し、源泉徴収票で反映を確認。
生命保険料控除証明書で確認する項目
生命保険料控除証明書は、保険会社などがその年の控除対象の保険料を証明する書類です。
紙のはがきや封書のほか、電子データで交付される場合もあります。
| 確認する欄 | 見るポイント |
|---|---|
| 対象年 | 2026年分の証明書か。 |
| 控除区分と新旧 | 一般生命、介護医療、個人年金を分け、新制度か旧制度かを見る。 |
| 申告用の保険料 | 年末までの支払予定額を含む場合は、実際の支払いと申告額を確認する。 |
| 実際の負担者 | 契約者名だけで決めず、誰が保険料を払ったかを確認する。 |
妻名義の契約でも、夫が実際に保険料を払い、受取人などの条件を満たせば夫の控除対象になる場合があります。
契約者の名前が違うという理由だけで外さず、同じ保険料の二重申告にも注意してください。
申告書の「年齢23歳未満の扶養親族」欄を確認
2026年分の保険料控除申告書には、一般生命の欄に「☆年齢23歳未満の扶養親族」の記入欄があります。
該当する親族1人の氏名、個人番号、続柄、生年月日、所得の見積額など、指定された項目を記入します。
電子申告なら、勤務先の年末調整システムで同じ特例の申告項目を確認します。
子を別の扶養申告書に書いていても、生命保険料控除の特例欄の記入を省かないようにします。
子が2人、3人と増えても、一般生命の上限が人数分増える制度ではありません。
勤務先の受付期限までに、申告書と証明書を指定の方法で提出します。
電子証明書は、会社が受け付けるXMLデータや連携方式を使います。
画面のスクリーンショットやXMLをそのまま印刷したものでは、正式な証明書として扱われないことがあります。
紙が必要な場合は保険会社の再発行や、国税庁のQRコード付き証明書作成システムなど指定の方法を使ってください。
提出後は源泉徴収票で答え合わせ
年末調整後の源泉徴収票では「生命保険料の控除額」を確認します。
ここに載るのは税額ではなく、3区分を合計した所得控除額です。
特例を受けても、この欄に必ず6万円だけが載るわけではありません。
特例適用時には摘要欄に、租税特別措置法第41条の15の5第1項を適用した旨が記載されます。
申告した内容と合わなければ、勤務先の給与担当者へ確認しましょう。
還付金全体は、保険以外の控除や年間の給与、源泉徴収額でも変わります。
還付額と返金時期の見方は次の記事で確認できます。

証明書の紛失や申告忘れへの対処
証明書が見つからない場合は、保険会社の電子交付設定と登録住所を確認し、必要なら再発行を依頼します。
再発行にかかる日数は会社ごとに異なるため、勤務先の期限も同時に確認しましょう。
年末調整で申告を忘れた場合や、年末に子が生まれて対象になった場合は、勤務先へ再計算ができるか確認します。
勤務先で対応できなければ、確定申告で控除を申告する方法があります。
e-Taxで証明書の内容を入力して申告するなど、証明書の添付を省略できる場合でも、提示を求められることがあります。
添付を省略した証明書は原則として法定申告期限から5年間保管し、利用する申告方法に沿って必要書類をそろえてください。
控除の申告と保険の見直しを分けて考える
今年すでに支払っている保険料の控除は、対象条件を確かめて申告しましょう。
そのうえで保険を増やすかどうかは、家族に必要な保障と、使う時期が決まったお金を基準に判断します。
貯蓄型保険を比べる場合は、返戻率と税軽減額を分けて確認できます。
子の成長や住宅購入に合わせて保障を見直す場合は、必要保障額から考えます。
制度と計算の基準日:2026年10月22日。
対象者と税率を仮定した概算であり、実額は各種控除、税額計算と端数処理で変わります。
制度の概要:国税庁「保険と税」
申告書と記載例:国税庁「給与所得者の保険料控除の申告」

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。