ダブルワークの税金・社会保険|2社勤務で必要な申告と届出
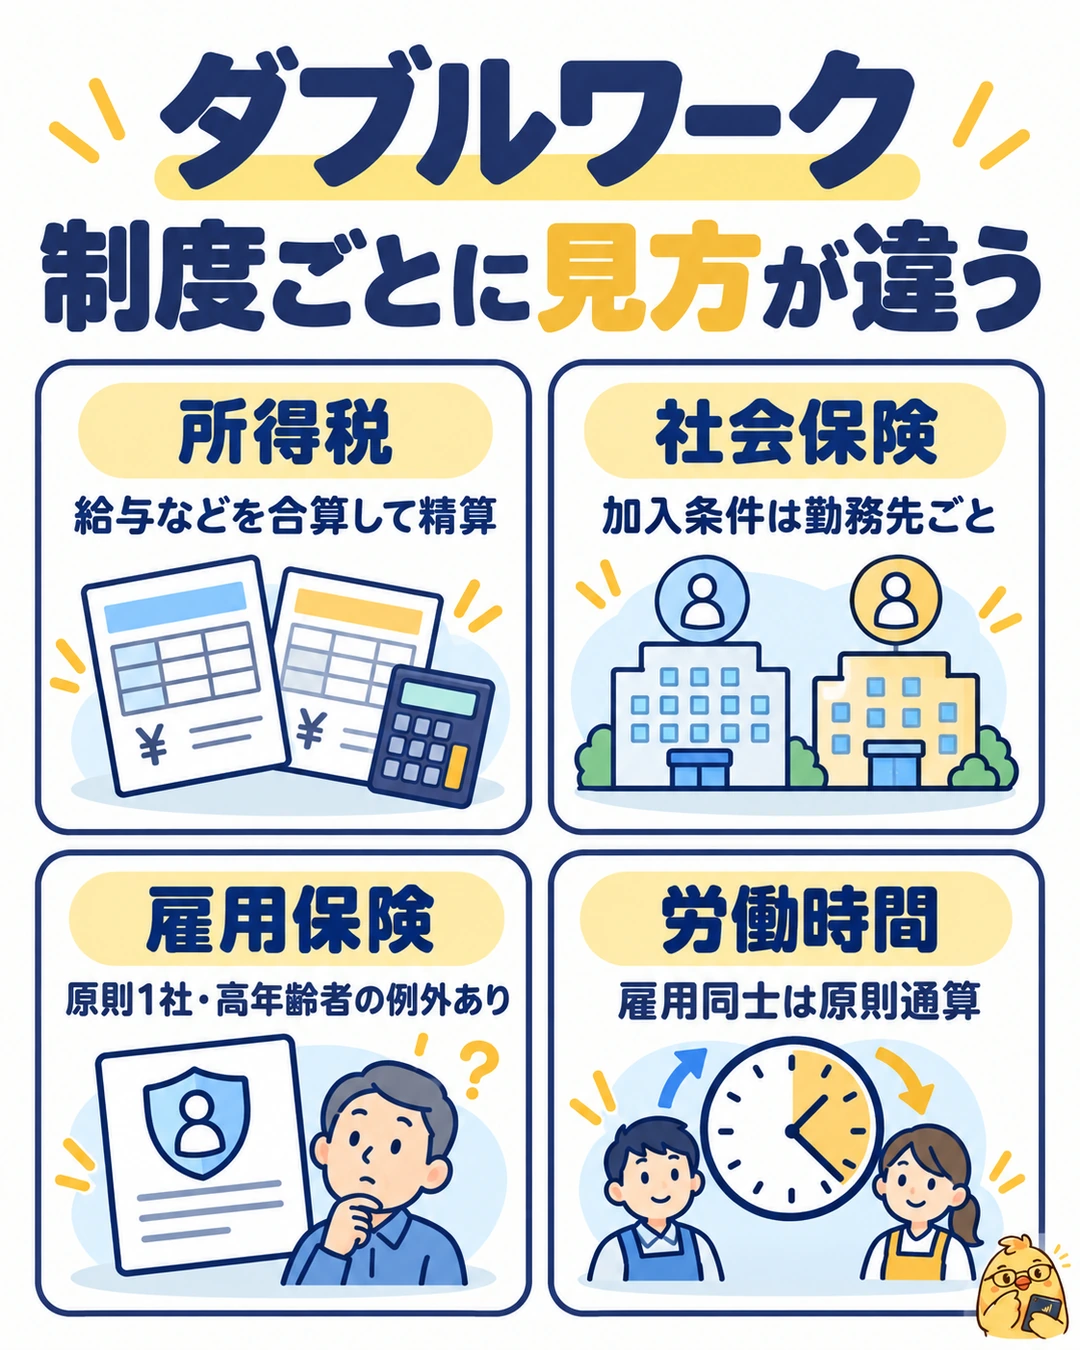
2社で働くときは、税金も保険も「本業にまとめれば終わり」とはなりません。所得税では給与などを合算して精算する一方、健康保険・厚生年金の加入条件は勤務先ごとに判定します。さらに、雇用保険と労働時間管理は別の仕組みです。
この記事は、主に2社以上に雇われて給与を受け取る人向けに、2026年10月28日に確認した公式情報で必要な手続きを整理します。業務委託や個人事業の副業は、給与の副業と税・保険の扱いが異なるため、契約の種類も先に確かめましょう。
2社勤務で最初に分けたい四つの制度
| 制度 | 基本の見方 | 本人が確認すること |
|---|---|---|
| 所得税・住民税 | 主な給与以外の給与や所得も含めて確認 | 源泉徴収票、確定申告の要否、住民税の申告・徴収方法 |
| 健康保険・厚生年金 | 加入条件は勤務先ごと。両社で加入対象なら報酬を合算して保険料を決定 | 各社の加入条件、二以上事業所勤務届 |
| 雇用保険 | 原則として主たる賃金を受ける1社。65歳以上には条件付きの特例あり | 週の所定労働時間、雇用見込み、加入先 |
| 労働時間 | 雇用同士の副業は原則として通算して管理 | 勤務先の届出規程、契約と実労働時間、健康管理 |
所得税は「20万円なら非課税」と考えない
主たる給与は甲欄、従たる給与は乙欄が基本
通常の「給与所得者の扶養控除等申告書」を提出した勤務先の給与が主たる給与となり、源泉徴収は甲欄を使います。それ以外の勤務先からの従たる給与は乙欄が基本です。同じ通常の申告書を2社へ重複提出するものではありません。
乙欄で税金を引かれることは、副業へ特別な税率で課税し続けるという意味ではありません。従たる給与は原則として年末調整されないため、申告が必要な場合は本人が各社の源泉徴収票などを基に所得税を精算します。条件によっては還付になることもあります。[国税庁:2か所以上の給与と源泉徴収]
給与の「収入」と、給与以外の「所得」を区別する
給与の全部が源泉徴収の対象となる2社勤務の人は、原則として年末調整されなかった給与の収入金額と、給与・退職所得を除く各種所得金額の合計が20万円を超えるかを確認します。給与収入の合計や控除額などによる申告不要の例外もあるため、20万円だけですべてを判定しません。
本業の給与は年末調整済みで、給与はすべて源泉徴収の対象、低額の給与収入などによる例外には当たらないとします。年末調整されない副業の給与収入18万円と、それ以外の雑所得4万円なら、判定する合計は18万円+4万円=22万円です。副業給与だけが20万円以下でも、それだけで申告不要とは決まりません。
これは一定の給与所得者に対する所得税の申告不要の取扱いで、20万円の非課税枠ではありません。医療費控除などのために確定申告をする場合、対象となる給与や所得を一部だけ省略せずに申告します。年間給与が2,000万円を超える場合など、別の申告要件も確認してください。[国税庁:給与所得者の確定申告]
申告の要否を判断する段階から、各社の源泉徴収票と副業の収入・経費の記録をそろえておくと、年明けに慌てずに済みます。対象年分の申告期間・申告書は国税庁の案内を確認してください。
住民税の申告と、勤務先への届出は別に確認する
所得税の20万円の申告不要制度を、そのまま住民税へ当てはめることはできません。所得税の確定申告をしない場合は、住所地の自治体へ住民税の申告が必要か確認します。
ただし、給与だけで、勤務先から給与支払報告書が提出されている場合など、自治体の案内で本人の住民税申告が不要となるケースもあります。「所得税の申告をしない全員が必ず市役所へ別途申告」とも一律には決めません。[自治体の案内例:中野区]
また、確定申告書の「自分で納付」を選ぶ欄は、給与以外の所得などの徴収方法を選択するものです。副業の給与まで必ず普通徴収にできる、会社に知られない、と保証する仕組みではありません。税金の徴収方法と、本業の就業規則・副業届の手続きは分けて確認しましょう。
健康保険・厚生年金は、各社で加入条件を判定する
勤務先が適用事業所で、週の所定労働時間と月の所定労働日数の両方が通常の労働者の4分の3以上かを先に確認します。満たさない場合は、短時間労働者の週20時間以上、2か月超の雇用見込み、学生区分、勤務先の適用状況などで判断します。
短時間労働者の月額賃金8.8万円以上の要件は、2026年10月1日に撤廃済みです。一方、企業規模の条件まで同日に全廃されたわけではありません。現在の条件と今後の段階拡大は、106万円の壁撤廃後の加入条件で整理しています。
| 各社での判定 | 基本の対応 |
|---|---|
| A社だけ加入要件を満たす | A社で加入。B社の短い勤務を足して加入先を増やすものではない |
| A社・B社とも加入要件を満たす | 二以上事業所勤務の届出を行い、各社の報酬月額を合算して標準報酬月額と保険料を決める |
| どちらでも要件を満たさない | 勤務時間を足すだけで加入とはならない。現在の保険、国民健康保険・国民年金、配偶者の扶養などを年齢・収入等に応じて確認する |
たとえば、通常の4分の3基準にも当たらないA社週15時間・B社週12時間の働き方は、合計が週27時間というだけでは短時間労働者の週20時間要件を満たした扱いになりません。勤務先ごとの判定が必要です。[厚生労働省:副業と保険の基本]
両社で加入対象なら、本人の届出が必要
日本年金機構は、本人が事実発生から10日以内に「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を提出するよう案内しています。管轄する年金事務所や保険者を決め、各社の報酬月額を合算した標準報酬月額で保険料を決定し、報酬に応じて各社へ按分します。
加入条件を両方で満たしているのに、自分の判断で片方だけに加入すればよいわけではありません。各社の担当者と相談し、届出先と必要書類を確認してください。[二以上事業所勤務の公式手続き]
雇用保険は原則1社。65歳以上の特例は条件付き
雇用保険は、原則として週の所定労働時間20時間以上、31日以上の雇用見込みなどの要件を確認し、複数で条件を満たす場合も生計を維持するための主たる賃金を受ける一つの雇用関係で加入します。健康保険・厚生年金の二以上事業所勤務とは扱いが異なります。
65歳以上には雇用保険マルチジョブホルダー制度があります。異なる事業主の2事業所でそれぞれ週5時間以上20時間未満、合計週20時間以上、それぞれ31日以上の雇用見込みなどの条件を満たす場合、本人がハローワークへ申し出ることで、申出の日から特例の被保険者となれます。
65歳以上なら自動的に加入する、3社以上の時間を全部足せばよい、という制度ではありません。利用したい場合は各契約をそろえてハローワークに確認しましょう。[マルチジョブホルダー制度の公式Q&A]
労災と労働時間は、雇用保険と切り離して考える
労災保険は雇用保険とは別の制度です。仕事中のけがなどで相談するときは、勤務先が複数あることも伝えます。複数事業労働者の保険給付では各就業先の賃金を合算して算定する仕組みや、複数の業務上の負荷を総合評価する仕組みがあります。事故や疾病の認定、必要な記録は労働基準監督署へ確認してください。[厚生労働省:兼業・副業の労災保険]
また、雇用される形の副業・兼業では、労働基準法に基づく労働時間の通算管理が原則です。割増賃金をどの勤務先が負担するかは、契約や実際の労働時間、管理方法を確認する必要があり、「副業の時間はすべて必ず同じ会社が25%増で払う」と一括りにはできません。
厚生労働省の現行案内は通算して管理する扱いを示しています。見直しの議論や報道だけから、通算が廃止済みとは扱いません。副業を始める前に契約と勤務予定を伝え、長時間労働や健康への影響も含めて調整しましょう。[兼業時の労働時間に関する公式Q&A]
副業を始める前と、年末の確認メモ
- 本業・副業の契約が雇用か業務委託か、就業規則と届出先を確認する。
- 各社の所定労働時間・日数、雇用見込み、保険の適用状況をそろえる。
- 社会保険が両社で対象なら、二以上事業所勤務の届出を確認する。
- 各社の源泉徴収票と、給与以外の副収入・経費の記録を保管する。
- 確定申告と住民税の申告要否を、所得の種類ごとに確認する。
加入条件の確認手順はパートの社会保険と会社への確認方法へ。配偶者の扶養から働き方を変える人は、手取りと保障の比べ方も合わせて確認できます。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。