プレスティアのメリットとデメリット。口座維持手数料と外貨決済の使い方
SMBC信託銀行プレスティアは、外貨を買い、保有したまま海外で使いたい人に向く銀行です。
GLOBAL PASSなら対象の外貨残高から直接支払えますが、カードの年会費無料と、銀行口座の維持費無料は別の条件です。
口座維持手数料は、無料条件を満たさなければ月2,200円(税込み)です。
円だけの日常口座として選ぶ場合は、毎月の残高条件とATMの利用場所を先に確認しましょう。
なお、SMBC信託銀行と三井住友信託銀行は別の銀行です。
- 口座維持手数料の無料条件を、無理なく毎月満たせるか。
- 使う外貨を、GLOBAL PASSの決済対象口座へ置けるか。
- 外貨不足、ATM、送金で別にかかる費用を見込んでいるか。
以下は2026年10月22日確認時点の個人向け条件です。
勤務先向けなどの特別優待プログラムでは条件が異なる場合があります。
口座維持手数料を無料にする条件
口座維持手数料は毎月第2営業日に引き落とされます。
月2,200円が12か月続くと、2,200円×12か月=年26,400円です。
次の条件のいずれかを満たせば無料になります。
| 判定対象 | 無料になる条件 |
|---|---|
| 月間平均総取引残高 | 前月分が50万円相当額以上。円だけの対象預金でも判定できる。 |
| 外貨部分の月間平均総取引残高 | 前月分が20万円相当額以上。 |
| ローン商品 | 前月末に借入れがある。プレスティア マルチマネークレジットは別判定。 |
| マルチマネークレジット | 前月最終営業日の銀行所定時点で借入れがある。 |
| 銀行の提携クレジットカード | 前月25日に会員。25日が休日なら前営業日で判定。 |
| 外貨積立サービス | 初回引落し月の翌月以降、所定の積立を継続している。 |
口座開設が完了した月から翌々月までは、上の条件を満たさなくても無料です。
たとえば10月に開設が完了した場合は12月分までが無料期間で、1月分からは12月の残高などが判断材料になります。
開設申込日と、開設が完了した月を取り違えないようにしましょう。
月末に50万円を入れるだけでは足りないことがある
月間平均総取引残高は、対象となる商品の月間平均残高を合算したものです。
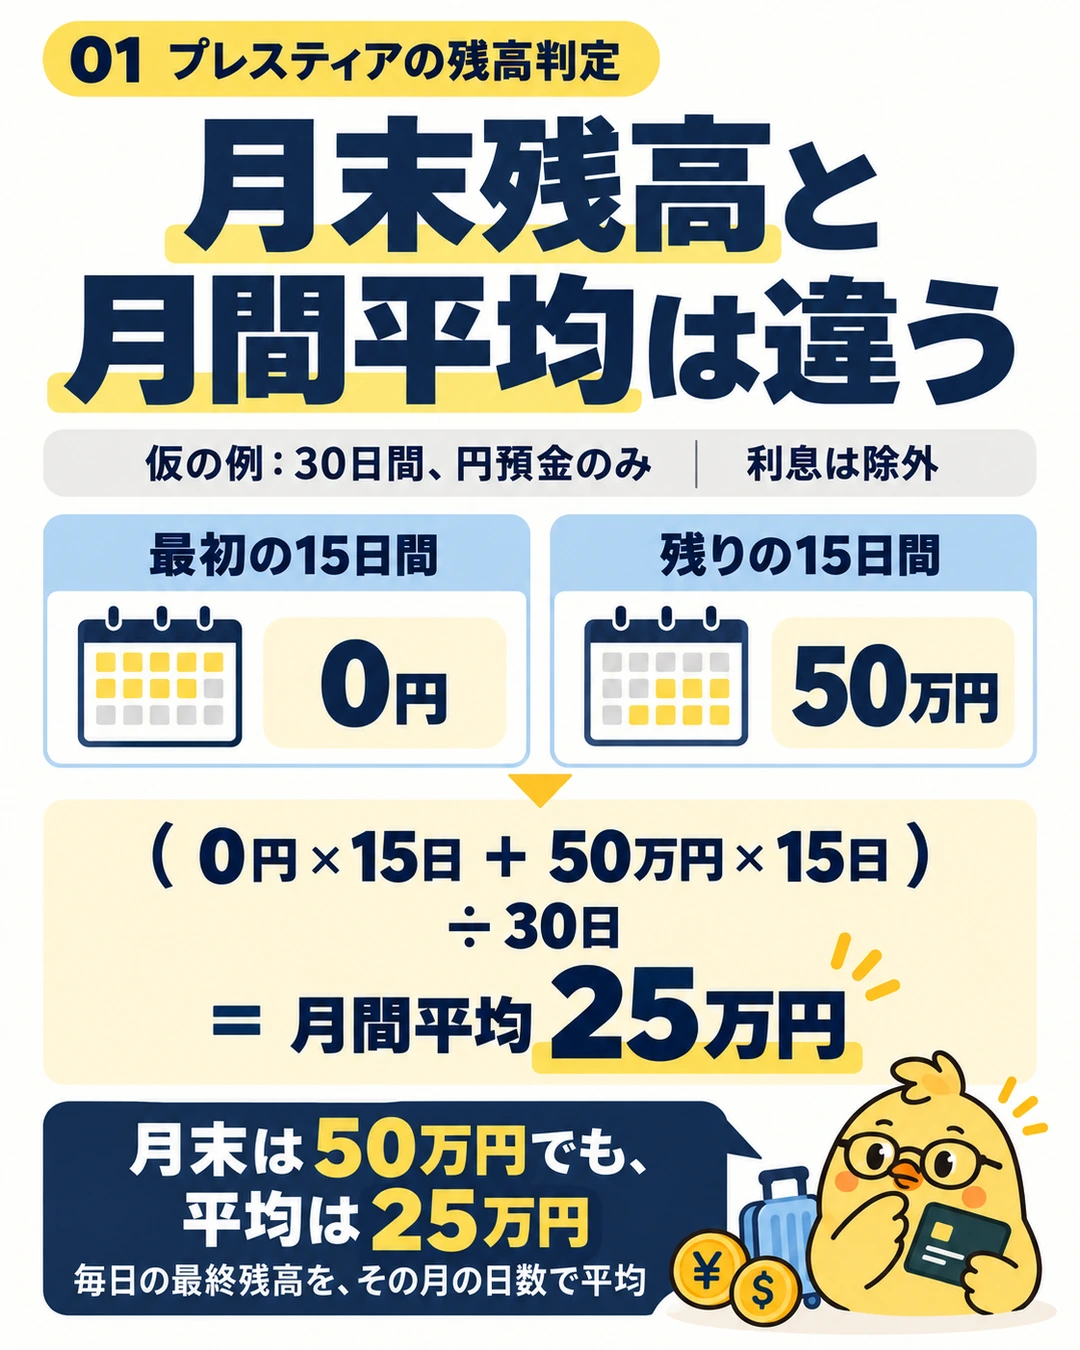
円預金なら、毎日の最終残高を合計して、その月の日数で割ります。
月末の残高だけで判定する制度ではありません。
たとえば30日間、円預金だけを持ち、最初の15日間は0円、残り15日間は50万円だったとします。
利息を除く説明用の計算では、(0円×15日+50万円×15日)÷30日=25万円です。
月末に50万円あっても、この例の月間平均は50万円へ届きません。
外貨預金は、通貨ごとに前月最終営業日の銀行所定のTTBレートで円換算して計算します。
アプリに表示される現在の円換算額を、そのまま手数料の判定額と考えないようにしてください。
投資信託や保険なども商品別の算入方法があるため、確定した月間平均総取引残高は毎月の取引明細書で確認します。
アプリでは「メニュー」から「取引明細書・取引残高報告書」へ進み、WEB明細の月間平均総取引残高を確認できます。
口座残高一覧に表示される当月分は、前営業日時点の情報から計算した参考値です。
無料化のために新しい負担を作らない
円の待機資金を置く予定があれば、外貨を買わずに残高条件を満たす方法を先に検討できます。
一方、近い支払いのために出金すれば平均残高は下がるので、引落し用の資金と分けて管理しましょう。
外貨積立は月1万円相当額以上からですが、申込みだけで無料条件を満たすわけではありません。
初回引落し月と継続状況を確認し、外貨を使う目的がある場合に選びます。
提携カードにはカード自体の年会費や条件があり、ローンには利息もあります。
維持費の無料化だけを目的に、不要な借入れや為替リスクを増やす必要はありません。
判定条件と対象商品の計算方法は、公式の手数料案内と、そこから進める月間平均総取引残高の説明で確認できます。
外貨の購入手数料が無料でも残る費用
インターネットバンキングでは、対象17通貨を円から購入するときの為替手数料が無料です。
外貨普通預金は1,000円以上、外貨定期預金は10万円以上など、商品によって最低額が異なります。
店頭や電話による取引は300万円以上が無料プログラムの対象です。
この無料プログラムは、外貨を円に戻す取引や、外貨から別の外貨へ交換する取引には適用されません。
円高で円換算額が減るリスクも残り、外貨預金は預金保険の対象外です。
外貨を使う予定がない人が、手数料無料という理由だけで購入する方法には向きません。
海外で使うなら、通貨と予算を決め、必要額を外貨普通預金へ用意する使い方ができます。
外貨定期預金は原則として中途解約できないため、旅行直前に使う残高と混同しないでください。
送金が目的なら、購入前に送金手続きと必要書類を確認します。
外貨を買えたことと、希望する送金が受け付けられることは別です。
最低額、対象商品、対象外取引は、円から外貨購入時の為替手数料無料プログラムを確認してください。
GLOBAL PASSの決済口座と残高不足
GLOBAL PASSは、キャッシュカードとVisaデビットを兼ねる年会費無料のカードです。
クレジットカードのような後払いではなく、原則として利用時に口座から引き落とされます。
カードの年会費が0円でも、口座維持手数料の無料条件は別に満たす必要があります。
取扱17通貨での支払いでは、同じ通貨のプレスティア マルチマネー口座外貨普通預金に十分な残高があれば、そこから全額が引き落とされます。
米ドルは、別にある米ドル普通預金口座へ置いたままでは直接決済できないため、マルチマネー口座の米ドルへ移します。
円から引き落とす場合の口座も、マルチマネー口座の円普通預金ではなく、通常の円普通預金口座です。
外貨フルバックは、支払額の全額を円から引き落とす
外貨フルバックは、対象外貨が不足したときに、円普通預金口座から支払額の全額を充当するサービスです。
通常の外貨フルバックでは、Visaの為替レートに事務手数料3%を加えて円換算します。
不足分だけを円で補う計算ではありません。
たとえばマルチマネー口座の米ドル残高が80ドルで、現地通貨建ての100ドルの買い物をするとします。
外貨フルバックを「利用する」に設定し、円普通預金にも十分な残高があれば、80ドルを残したまま100ドル分が円から引かれます。
Visaの換算レートを仮に1ドル150円とすると、100ドル×150円×1.03=15,450円です。
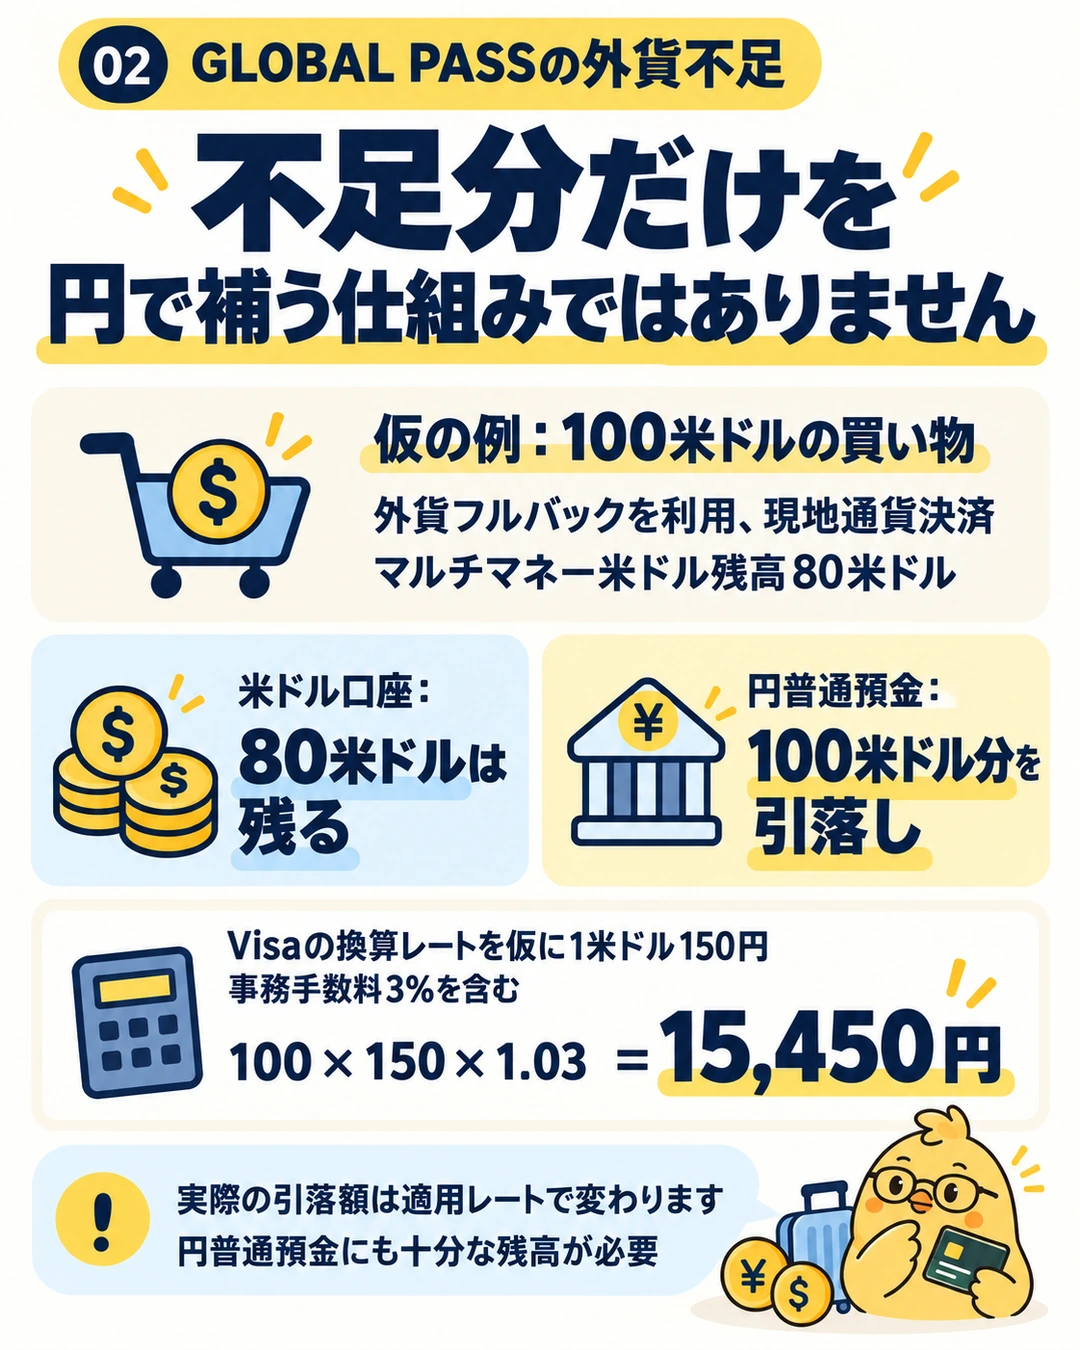
取扱17通貨以外の通貨も、原則として円普通預金から同じ換算方法で全額が引かれます。
外貨フルバックを利用しない設定で対象外貨が足りない場合や、利用する設定でも円普通預金が足りない場合は、通常の決済ができません。
ただし、後日の追加引落しや加盟店の売上処理によって、外貨フルバックにならない例外もあります。
残高が足りなければ必ず取引が止まる、とは考えないでください。
現地通貨での支払いとDCCを区別する
海外の店舗やATMでは、日本円での換算額を提示されるDCCという取引があります。
加盟店などが独自に換算するため、外貨フルバックを利用しない設定でも、円から引き落とされることがあります。
用意した外貨を使うなら現地通貨を選び、円換算を提案された場合は換算を断って通貨を確認します。
ATMの「DECLINE CONVERSION」は換算を断る選択です。
ATM利用そのものを取り消す表示とは区別しましょう。
画面の通貨、引落額、設置会社の手数料を読んでから確定します。
決済口座、外貨フルバックの設定、後日請求の例外は、GLOBAL PASSの海外利用案内にまとまっています。
国内ATMと海外送金は別の優遇条件
口座維持手数料が無料でも、すべてのATMや送金が無料になるわけではありません。
利用する場所、口座開設の経路、実際のステータスを分けて確認します。
国内ATMは、利用場所と新規口座の期間で変わる
| 利用するATM | 入出金手数料の確認 |
|---|---|
| SMBC信託銀行店舗内、三井住友銀行 | 原則無料。利用できる時間や停止日、振込の手数料は別に確認する。 |
| その他の国内提携ATM | 通常は時間帯などにより110円から330円。新規口座やステータスの優遇がある。 |
新規口座は開設月から翌々月末まで月20回、インターネットで開設した場合は開設月を含む6か月目の月末まで月100回、国内提携ATMの手数料が無料または償還になります。
対象のデジタルゴールド、ゴールド、ゴールドプレミアムでも月100回までの優遇があります。
たとえば10月にインターネットで開設した場合、提携ATMの新規優遇は翌年3月末までですが、口座維持手数料の無条件無料は12月分までです。
ATMの優遇期間が残っていても、口座維持費の判定は先に始まります。
優遇時はセブン銀行とゆうちょ銀行の入出金が無料、その他の対象ATMは出金手数料の償還となります。
償還には、引出時の円普通預金残高が5,000円以上あることが必要です。
一度引かれて戻る方式と、その場で無料になる方式を区別してください。
海外送金は、前々月の残高と実行時のステータスを見る
個人がインターネットバンキングで海外電信送金する場合の、銀行側の取扱手数料は次のとおりです。
| 適用区分 | 1件の取扱手数料 |
|---|---|
| 通常 | 3,500円 |
| 前々月の月間平均総取引残高が100万円相当額以上 | 2,000円 |
| デジタルゴールド、ゴールド、ゴールドプレミアム | 無料 |
口座開設月から翌々月末までは、前々月残高100万円相当額以上の区分と同等です。
維持費無料の「前月50万円」と、海外送金割引の「前々月100万円」は違います。
対象ステータスはカードの見た目で判断せず、取引前にアプリやオンラインの表示を確認します。
送金先の事前登録が必要で、インターネットからの手数料は円普通預金から引かれます。
経由銀行の手数料や通貨交換の費用は別にかかる場合があるため、「銀行の取扱手数料0円」を「相手が満額受け取る」と読み替えないようにしましょう。
銀行間の比較では、支払総額、相手の受取額、着金予定日をそろえます。
海外で使う前に確認する順番
- マルチマネー口座に、使う通貨と必要額があるか確認する。ホテルなどの預り金も見込む。
- カードの利用限度額と、海外で使える設定を確認する。
- 外貨フルバックの設定と、通常の円普通預金残高を確認する。
- 店舗やATMでは決済通貨を読み、用意した外貨で払う場合は現地通貨を選ぶ。
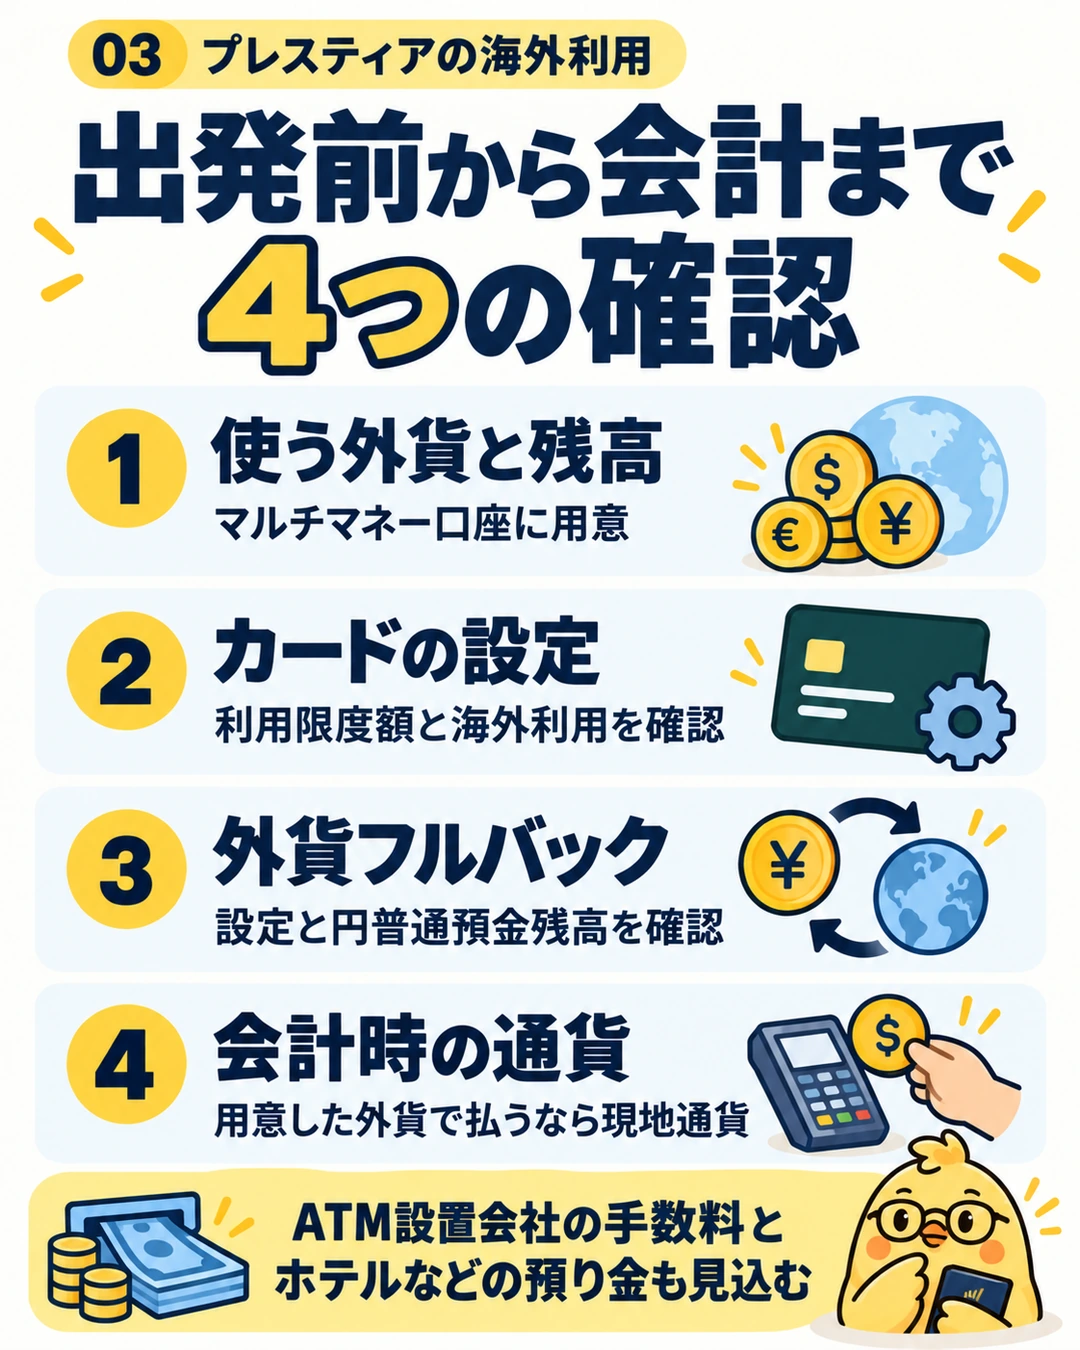
海外ATMのプレスティア側利用手数料は無料ですが、ATM設置会社の手数料が別にかかる場合があります。
対象ステータスには所定残高と回数による償還制度もあるため、利用前に適用条件を確認してください。
ホテルやレンタカーでは、宿泊費などのほかにデポジットが引き落とされ、返金されるまで残高を使えないことがあります。
一時的なカード確認の引落しや、後日の差額調整も見込みます。
GLOBAL PASSには海外旅行保険がなく、使えない取引もあるため、別の決済手段と必要な保険も用意しましょう。
プレスティアが向く人と他行を比べたい人
- 外貨を継続して使う人:円から購入した外貨や受け取った外貨を、海外でそのまま使う目的と、維持費無料条件が両立するなら候補になる。
- 円だけを置きたい人:預金金利、ATMの場所、出金後も残高条件を保てるかを比較する。無料化のための外貨購入は不要。
- 海外利用がたまにある人:口座を維持する負担と旅行で使う費用を合わせ、ほかの外貨デビットや普段のカードと比較する。
外貨を使う目的が決まっているなら、まず通貨と予算を決め、毎月続けられる維持費無料条件を選びましょう。
使う予定がなくなった既存口座は、無料条件のために新しい負担を作るより、残高の移動と口座整理を検討できます。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。