日本生命ちょこつみのメリット・デメリット。解約と節税効果の見方
日本生命の「ちょこつみ」は、保険料を最初の3年間払い、契約から10年後に満期保険金を受け取る積立保険です。月3,000円から始められ、一般生命保険料控除の対象になります。
3年間の払込みを無理なく続けられ、満期まで使わないお金を分けておきたい人が比較する商品です。生活費や緊急資金は先に預金で確保し、控除による節税額は、ほかの保険を含めた加入前後の差で計算します。
商品・税制の条件は2026年10月22日確認です。申込みでは、実際の契約日の設計書と契約概要を確認してください。
ちょこつみは3年払い・10年満期の積立保険
| 保険の種類 | ニッセイ傷害保障付積立保険 傷害保障付積立保険(無配当2025) |
|---|---|
| 月払保険料 | 3,000円・5,000円・1万円・2万円・3万円から選択。同一の被保険者につき合計月3万円が上限 |
| 払う期間 | 最初の3年間 |
| 満期 | 契約から10年後 |
| 被保険者の加入年齢 | 0~49歳。スマホ申込みは18~49歳 |
| 健康状態の診査・告知 | 不要 |
| 保険料控除 | 一般生命保険料控除 |
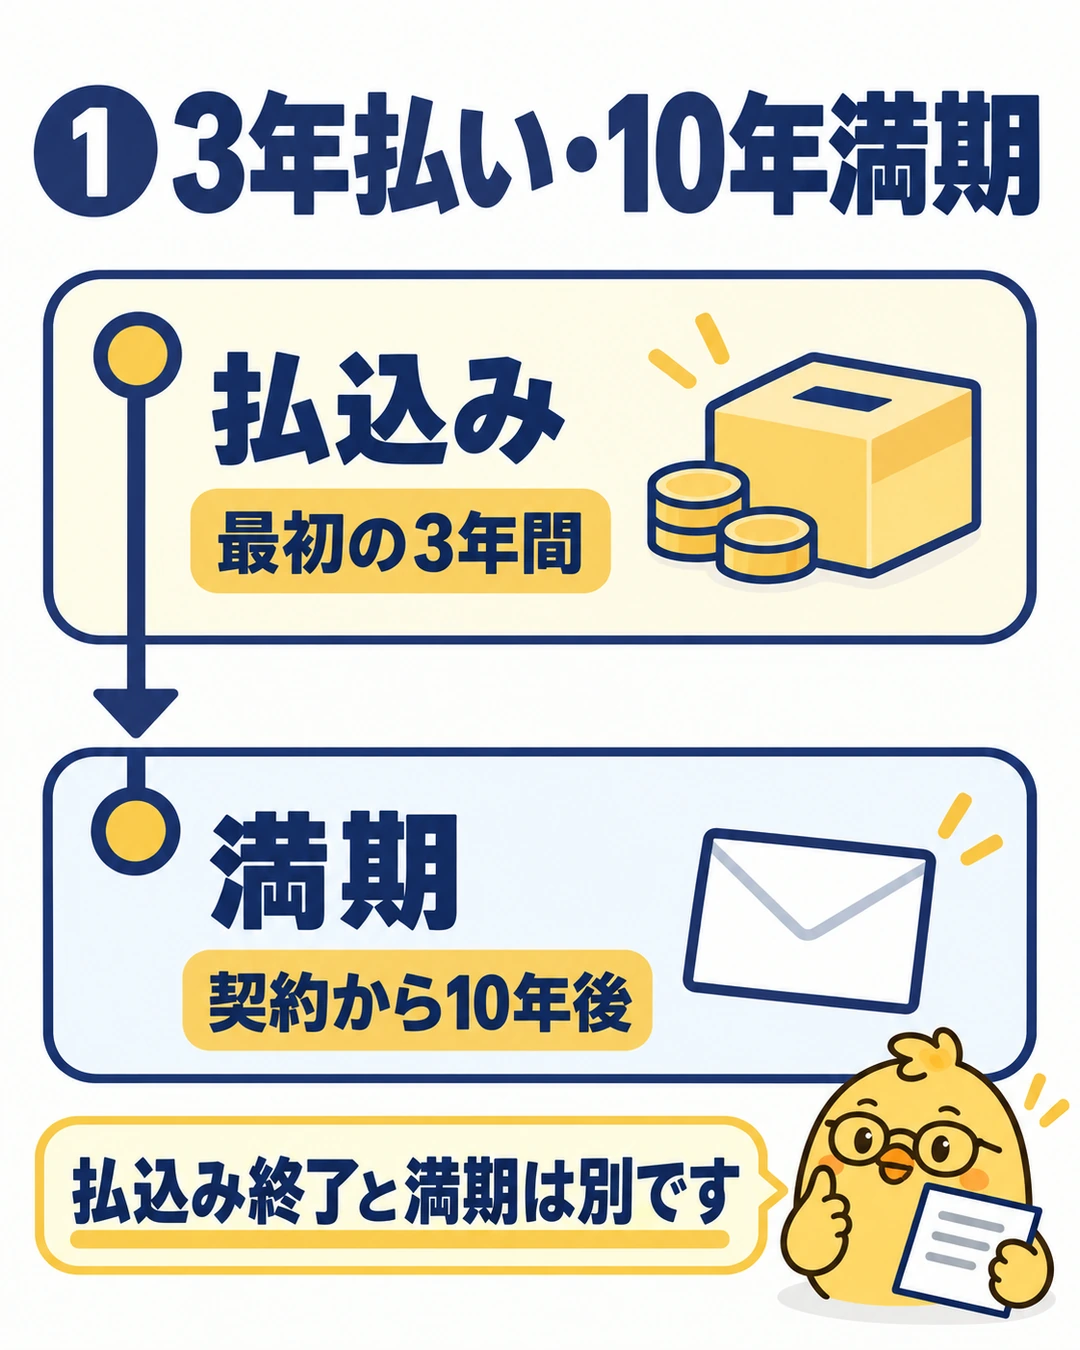
「3年払い」は、3年後に満期保険金を受け取る意味ではありません。3年間で保険料を払い終え、その後は払込みをせず、契約から10年後まで保有する仕組みです。
死亡時は所定の死亡保険金または傷害死亡保険金が支払われます。ただし、払込保険料などに応じた保障であり、家族の生活費を長期間支える大きな死亡保障とは別に考えます。支払条件と免責は日本生命のしおり・約款で確認できます。
返戻率105.2%と年率換算の利回りを分けて見る
日本生命の現行の商品例では、月1万円を36回払い、払込総額は36万円。契約から10年後の満期保険金は37万9,000円で、増加額は1万9,000円です。計算基準日は2026年4月1日で、公式の表示上の返戻率は105.2%です。
返戻率は、受取額を累計保険料で割った割合です。年利5.2%で増える、という意味ではありません。払う時期が違う商品を比べるときは、返戻率だけで決めないようにします。
契約時に1万円を払い、その後1か月ごとに合計36回払い、契約から120か月後に37万9,000円を受け取ると仮定します。税負担の軽減を含めない年率換算の利回りは約0.60%です。
年率rについて「各月に払った1万円 × (1+r)満期までの月数÷12」を36回分足し、37万9,000円になるrを求めた概算です。最初の払込みは満期まで120か月、最後は85か月で計算します。実際の払込日・受取日が違えば変わります。
保険料控除による税負担の軽減は、この保険金の増加額とは別です。節税分まで利回りへ入れるなら、加入前後で実際に減った税額と、その税効果を受ける時期も含めて計算する必要があります。
解約で元本割れしない条件と、再加入の制限
しおりでは、解約払戻金は保険期間10年間を通じて払込保険料の合計額以上とされています。払込期間中は払込保険料の合計額、払込期間が過ぎた後は積立金額です。ただし、解約時に未払いの保険料がある場合は、その分を差し引いて精算します。
月1万円の公式例では、契約日から3年経過後の契約応当日、つまり払込期間満了日の翌日の解約払戻金は36万3,700円です。「3年目に入った日」と「3年間の払込みが終わった翌日」を混同しないように、解約前に具体的な受取額を照会します。
過去3年以内にちょこつみを解約した場合、または保険料を払わず解除された場合は、改めて加入できません。この取扱いは2025年9月22日から導入されています。短期間で解約してすぐ入り直す資金計画は立てられません。日本生命の再加入制限のお知らせも確認してください。
「元本割れしない」という商品上の条件と、預金と同じ安全性・引き出しやすさは別です。保険会社の業務・財産の状況などで契約条件が変更され、保険金額等が削減される場合があります。また、受取額の増加より物価が上がれば、お金の購買力は下がります。
解約には手続きが必要です。普通預金のように必要額だけをATMで引き出す前提にせず、毎月の生活費や急な出費に使うお金は別に残します。
生命保険料控除でいくら節税できる?
ちょこつみの保険料は一般生命保険料控除の対象です。払った保険料がそのまま戻る制度ではなく、税金を計算する所得から一定額を差し引く制度です。すでに別の死亡保険などで一般の枠を使っていれば、追加で使える控除は小さくなるか、0円になります。
月3,000円を1年払った場合の例
1月から12月まで12回払えば、年額は3万6,000円です。他の一般生命保険料がない新契約の例では、所得税の通常の控除額は3万6,000円×1/2+1万円=2万8,000円、住民税の控除額は3万6,000円×1/2+5,000円=2万3,000円です。
2026年・2027年に23歳未満の扶養親族を有する場合の特例では、所得税の控除額は3万6,000円×1/2+1万5,000円=3万3,000円です。年齢だけでなく、扶養親族の生計・所得などの要件も満たす必要があります。
| 条件 | 税負担の軽減額 |
|---|---|
| 通常の控除 | 約5,159円 所得税2,858.8円 住民税2,300円 |
| 扶養親族の特例対象 | 約5,669円 所得税3,369.3円 住民税2,300円 |
上の表は、所得税率10%、住民税率10%、2026年分の復興特別所得税2.1%を含めた仮の試算です。通常は2万8,000円×10%×1.021+2万3,000円×10%=5,158.8円、特例は3万3,000円×10%×1.021+2万3,000円×10%=5,669.3円です。
控除を使える課税所得が十分あり、税率の境目をまたがず、他の保険や合計上限に制限されないと仮定しています。税額控除、課税所得・納税額の端数処理は含めていないため、そのまま還付される額ではありません。所得税や住民税がかからなければ、その税の軽減もありません。
すでに保険がある人は加入前後の差額で計算する
一般枠をすでに使っている例も比べます。新契約の一般生命保険料を年8万円払っている場合、通常の所得税の控除は4万円、住民税は2万8,000円で上限です。ちょこつみを追加しても、通常の場合は追加の節税額が0円になります。
特例対象の人なら、年8万円の時点の所得税控除は5万円です。ちょこつみを年3万6,000円追加すると合計11万6,000円となり、控除は5万9,000円になります。増える控除は9,000円なので、2026年・所得税率10%なら9,000円×10%×1.021=918.9円、約919円です。住民税はこの例では増えません。
さらに、生命保険料控除は所得税で3区分合計12万円、住民税で合計7万円という上限もあります。旧契約がある人や合計上限に近い人は、一般の枠だけを見ず、控除全体の加入前後を比較してください。
税制の計算表は国税庁「保険と税」と住民税の生命保険料控除で確認できます。扶養の要件と申告は一般生命保険料控除の拡大と年末調整でも解説しています。
3年間の払込みと、税制上の3年分は一致しないことがある
控除は、その年の1月から12月までに実際に払った保険料で計算します。年の途中に加入すれば、最初の年は12回分になりません。36回の払込みが4つの暦年にまたがることもあります。
毎年の所得、扶養、既存の保険、税制が変わるため、上の年額を機械的に3倍しません。保険料控除証明書を使って年末調整または確定申告を行い、住民税は翌年度への反映を確認します。払込終了後に新たな保険料を払わなければ、同じ契約から毎年新しい控除が生まれるわけではありません。
じぶんの積立・ステップジャンプとの違い
3商品とも、税金が減ることだけを理由に選ぶと、必要以上に保険へお金を移してしまいます。先に使う時期と払える月額を決め、それに合う商品の範囲で控除を確認します。
- ちょこつみ:3年払い・10年満期。一般生命保険料控除。短い期間で払い終えたい人向けです。
- じぶんの積立:5年払い・10年満期。同じ一般生命保険料控除。毎月の負担と5年間の支払総額を比較します。
- ステップジャンプ:個人年金保険。税制適格特約の条件を満たす場合に個人年金保険料控除。3年未満の解約損失や、年金受取・減額の条件まで比較します。
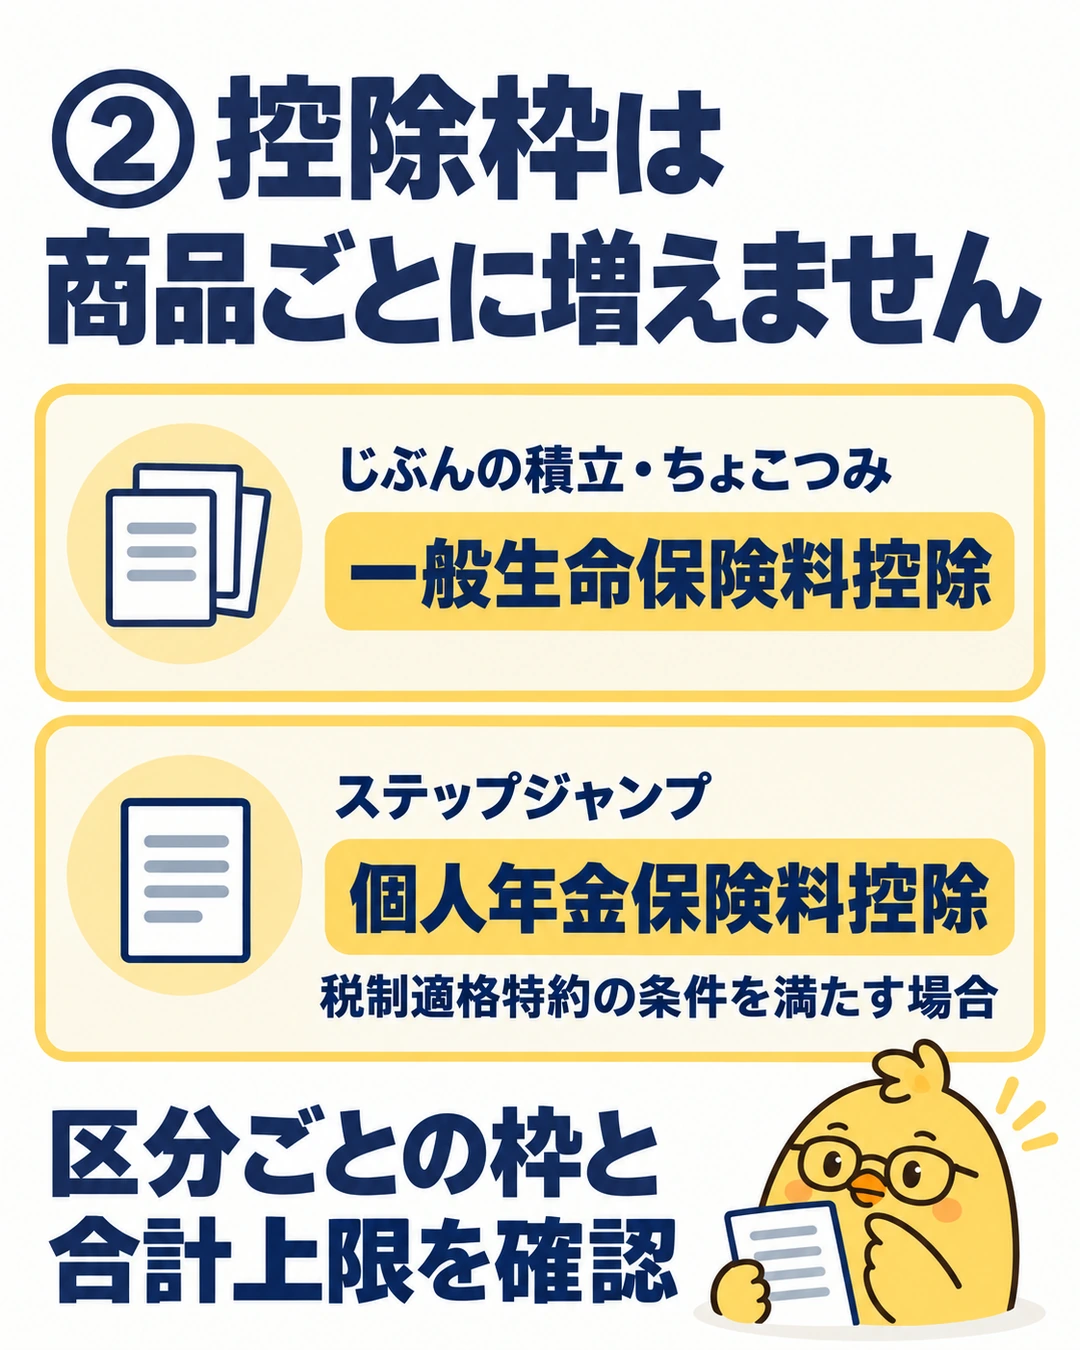
じぶんの積立とちょこつみを併用しても、一般の控除枠が別々に増えることはありません。また、同じ月1万円でも、3年払いなら総額36万円、5年払いなら総額60万円です。満期保険金の金額だけを並べても、公平な利回り比較にはなりません。
ステップジャンプは、年金受取人などに関する税制適格特約の条件を満たす必要があります。年金受取人が契約者または配偶者で被保険者と同じ、払込期間10年以上、60歳以降に受取りを開始し10年以上の確定年金などの条件です。5年確定年金はこの特約を付加できません。一般枠とは区分が異なっても、生命保険料控除の合計上限の影響は受けます。
申込み前の確認と、支払いが苦しくなったときの順番
- 急な出費と近い将来使うお金を預金へ残し、36回払っても家計を圧迫しない月額を決めます。
- 既存の控除証明書を並べ、一般・介護医療・個人年金、新・旧の区分、実際の払込年額を確認します。
- 契約概要で受取額、解約時の精算、再加入制限を確認し、増える控除に対する税効果を計算します。
支払いが苦しくなったら、まず日本生命へ減額できるか相談します。所定の下限があり、減額すると満期保険金も小さくなります。しおりでは減額分に対応する解約払戻金を支払い、対応する未払込保険料があれば精算する取扱いです。
解約する場合は、受取額と手続きから入金までの時期を照会します。保険料を止めて自然に解除されるのを待つ方法では、再加入制限も関係するため、先に相談して判断してください。
よくある質問
スマホだけで申し込めますか?
被保険者の加入年齢18~49歳などの条件を満たせば、スマホで申込みできます。契約者と被保険者が違う場合、加入年齢0~17歳の場合、口座振替を希望する場合は担当者への相談が必要です。スマホ申込みの保険料支払いはクレジットカードのみです。
クレジットカードのポイントを加えて比べてよいですか?
口座振替のほかクレジットカード払いもできますが、ポイントの対象かはカード会社・カードの条件で決まります。保険料の支払い可否とポイントの付与可否を分け、対象外ならポイントを0円として比較します。未確認の還元率を保険の利回りに足さないようにします。
満期保険金は非課税ですか?
保険料控除が使えても、受取時まで一律に非課税になるわけではありません。保険料負担者と受取人が同じで一時金として受け取る場合は一般に一時所得です。月1万円の例の増加額は1万9,000円ですが、特別控除50万円はその年の他の一時所得と合算して使います。負担者と受取人が違う場合は贈与税の対象となるため、満期保険金の課税関係も確認してください。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。