生命保険・医療保険は必要?公的保障と貯金から考える見直し手順
生命保険や医療保険を選ぶときは、「払った分を取り戻せるか」より、家計だけでは負担できない損失がどれだけ残るかを先に考えます。公的保障と貯金で対応できる部分を確かめ、その不足に保険を使う順番です。
保険料を減らしたい場合も、全て解約すればよいとは限りません。2026年10月28日時点の高額療養費や傷病手当金を踏まえ、必要額の整理と、解約前に確かめたい点を解説します。
保険は「元を取る」より、大きな損失を分け合う仕組み
生命保険の保険料は、将来の保険金の支払いに充てる純保険料と、事業運営に必要な経費に充てる付加保険料などを基に計算されます。予定死亡率・予定利率・予定事業費率という前提もあり、保険料全額がそのまま個人の積立残高になるわけではありません。[JAIFA:生命保険料の仕組み]
ただし、特定商品の昔の経費率から「全ての保険で受取額の期待値が何%減る」「契約者全体の保険金は必ず総保険料より少ない」と断定するのも適切ではありません。保障期間、運用、解約返戻金など、商品と比較条件で違います。
死亡保険で保険金を受け取らずに契約を終えたとしても、その間の大きな損失に備える機能はありました。預金や投資の利回りと、事故が起きたときの保障は、役割を分けて比べましょう。
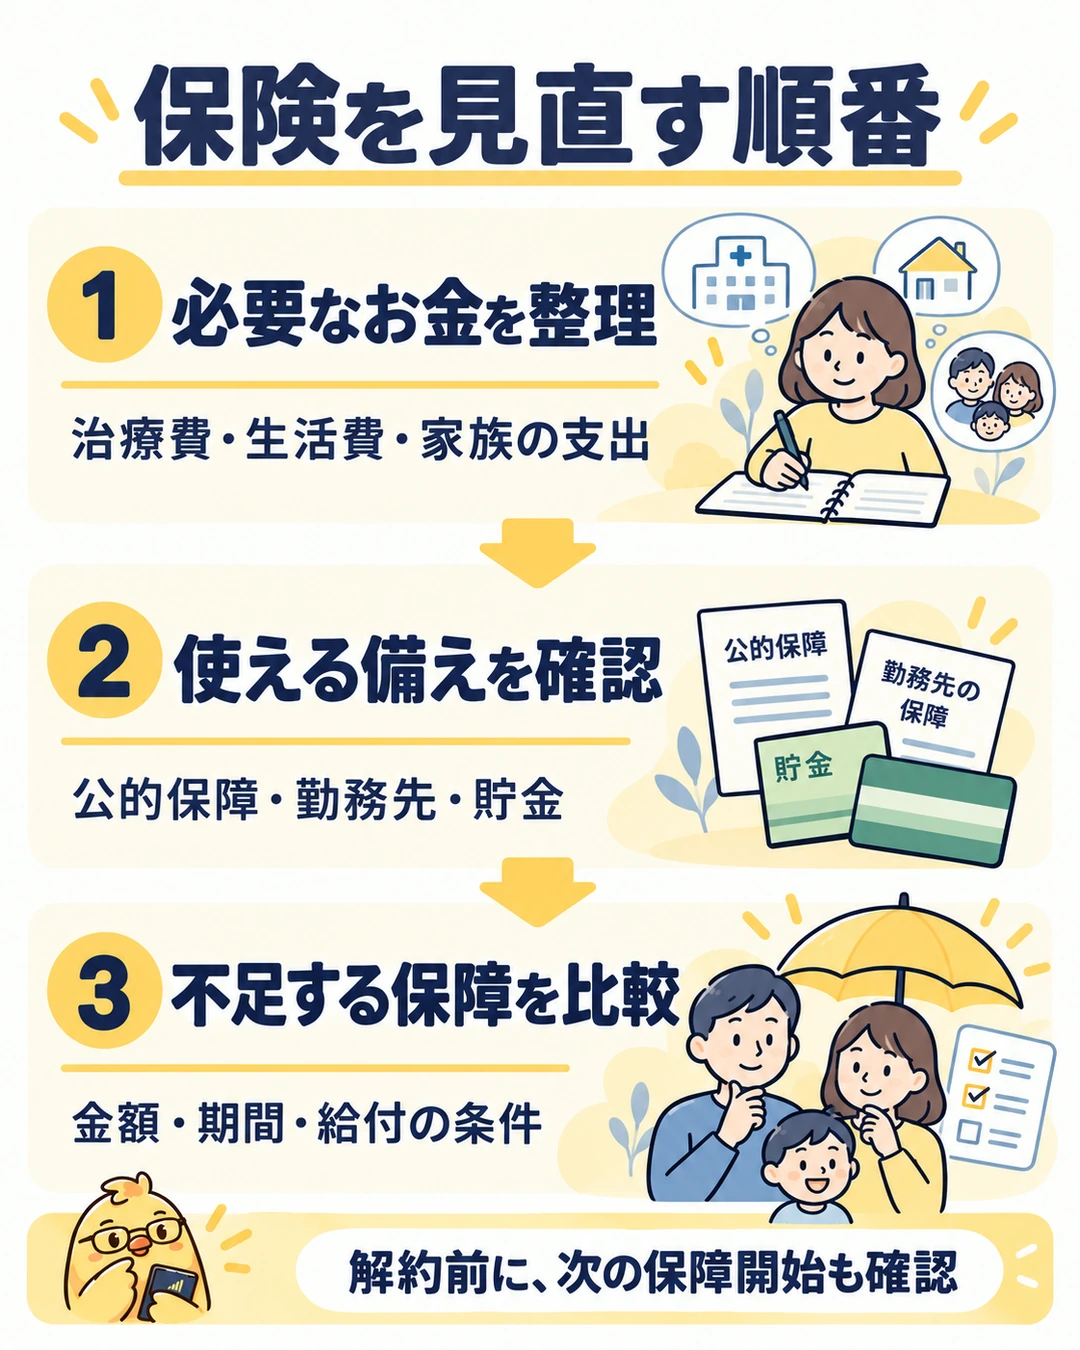
公的保障・勤務先・貯金を確認してから、不足額を出す
| 起きた場合の支出・収入減 | 先に確認するもの |
|---|---|
| 死亡後の家族の生活費・教育費 | 遺族年金、配偶者の収入、勤務先の死亡退職金、住宅ローンの団信、既存の貯金と保険 |
| 病気・けがの治療費 | 公的医療保険、高額療養費、健康保険組合の付加給付、医療費に使える預金 |
| 働けない間の生活費 | 有給休暇、勤務先の休職制度、傷病手当金、配偶者収入、生活予備費 |
| 介護や長期の療養 | 公的介護・障害年金等の対象、実際に必要な生活支援、長期の収入減 |
必要な死亡保障額の考え方は、「家族に必要な今後のお金」から「見込める収入・公的保障・使える資産・既存保障」を差し引く方法です。例えば、全て差し引いた後で毎月5万円の不足が10年間続くと仮定すれば、5万円×12カ月×10年=600万円です。
これは物価上昇や運用を考えない単純合計で、全家庭の必要保障額ではありません。教育費などの一時支出、団信後も残る住居費、実際の受給期間も別に足し引きしてください。「子どもがいるから一律3,000万円」「貯金500万円なら医療保険不要」と決めないことが大切です。
遺族年金は家族構成と適用時期で違う
遺族年金は、亡くなった人の加入・納付状況や、残された家族の年齢・子の有無などで変わります。子のない30歳未満の妻への遺族厚生年金が原則5年間になる扱いは、既にある制度です。「2025年改正でこれから初めて始まる」と説明するのは誤りです。
2028年からの見直しは、対象者・経過措置・継続給付等を分けて確認する必要があります。今の家族が将来ずっと同じ額を受け取ると仮定せず、[厚生労働省:遺族年金の仕組みと見直し] 遺族年金の見直しと対象者を確認しましょう。
医療費は2026年8月からの高額療養費で見積もる
2026年8月の高額療養費の見直しは、既に適用されています。月単位の限度額の見直しと年間上限の導入を、今後の予定として扱わないようにします。2027年8月の所得区分の細分化等は、別の段階です。
説明例として、2026年8月〜2027年7月の70歳未満・標準報酬月額28万〜50万円の人が、同じ月に公的保険対象の総医療費100万円、3割負担の診療を受けた場合を考えます。多数回該当ではないなどの前提では、限度額は次の計算です。
85,800円+(1,000,000円−286,000円)×1%=92,940円
100万円は窓口で払う3割分ではなく、保険適用前の10割の医療費です。所得区分・年齢が違う人へ、この92,940円を一律に当てはめてはいけません。
この区分には多数回該当44,400円や年間上限53万円という仕組みもあります。年間は8月〜翌年7月で、月ごとの負担と年間の還付は別に確認します。複数の医療機関・家族の合算、保険者が変わった場合なども条件があります。[厚生労働省:現行の高額療養費と公式の区分表] 高額療養費制度の使い方
食事・差額ベッド代・生活費は、上限の外にも残る
入院中の食事代、差額ベッド代、先進医療の技術料や自由診療など、公的保険や高額療養費の対象外となる費用があります。交通費や家族の付き添い費用、休業中の家賃・住宅ローンも、高額療養費の計算でまとめて消えるわけではありません。
マイナ保険証等を使った窓口負担の軽減方法や、必要な申請・給付までの時間も、加入先へ確認します。最終的な自己負担が小さくても、手元資金が不要になるとは限りません。
働けないリスクは、入院日数だけで考えない
会社員等が加入する健康保険の傷病手当金は、業務外の病気・けがで働けず、連続3日の待期後も休み、十分な給与が支払われない等の条件で支給されます。原則の額は、支給開始前の標準報酬月額等を基に計算した日額の3分の2で、給与の手取り全額を補う制度ではありません。
支給期間は開始日から通算1年6カ月です。「会社員なら申請なしで全員もらえる」「開始から単純に1年6カ月経過したら全て終了」とまとめず、就労・給与・支給済み期間と合わせて確認してください。[協会けんぽ:傷病手当金の条件・金額・通算期間] 傷病手当金の詳しい解説
一般の市町村国保では、会社員の健康保険と同様の傷病手当金が通常あるとは限りません。自営業の人は加入先の給付と収入の止まり方を確認し、生活予備費や民間の就業不能保障を比較します。民間の保険も、病名だけで給付されるわけではなく、就業不能の定義・待機期間・精神疾患の扱い等が重要です。
医療保険・がん保険は、給付条件から比較する
| 保障の種類 | 確認したい条件 |
|---|---|
| 入院給付 | 日額だけでなく、1入院/通算の限度、短期・日帰り入院、同じ病気での再入院 |
| 診断一時金 | 給付対象の診断、初回と2回目以後の条件、給付間隔 |
| 治療給付・抗がん剤等の特約 | 対象の治療・薬剤、通院、回数や期間の上限、自由診療の対象可否 |
| 先進医療特約 | 受療時に対象となる技術・施設、対象の技術料、支払上限 |
がん治療といっても、入院・通院・手術・薬物療法などさまざまです。「免疫療法など高額な自由診療が主流だから必要」と一括りにせず、自分が備えたい費用と契約の給付対象が一致するかを見ます。治療法を選ぶ判断は主治医等と相談してください。
貯蓄型保険とNISAは、保障と運用を分けて考える
学資・個人年金・終身保険などを貯蓄目的で比べるときは、払込総額と受取額、受け取る時期、中途解約返戻金、為替・価格の変動、死亡時等の保障を並べます。予定利率は、払った保険料全体の利回りと同じではありません。
NISAの投資商品には価格変動があり、元本や教育費を使う時期の残高を保証しません。iDeCoには引き出し時期の制約等もあります。「必ず保険より得」とせず、近く使う教育費と長期の運用資金を分けましょう。学資保険を選ぶときの確認点 個人年金保険とiDeCoの比較へ。
生命保険料控除は、払った保険料がそのまま戻る制度ではありません。既存の控除枠や税率により効果が変わります。一般生命保険料控除の拡大と実際の節税額も確認し、節税額より多い保険料負担を見落とさないようにしてください。
今の保険を解約する前の確認リスト
- 保障対象、保険金額、保険期間、更新時の保険料を一覧にする。
- 公的保障と勤務先の制度、使える預金から、不足する額と期間を計算する。
- 重複する特約の削減や減額が可能か、中途解約の返戻金とともに確認する。
- 乗り換える場合は、新契約の引受・保障開始、免責や待機期間を確かめてから旧契約の扱いを決める。
- 家族と、残す保障・減らす保障・生活予備費の役割を共有する。
健康状態によっては、いったん解約した契約と同じ条件で入り直せないこともあります。保険相談を使う場合も、取扱商品、販売手数料、提案の理由を確認し、今日その場で契約・解約を決める必要があるかを考えてください。無料の保険相談を利用するときの注意点 家計診断で固定費と予備費を整理することから始められます。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。