退職日は月末と1日前どちらが得?保険料・給与・年金を実額で比較
退職日を月末の1日前にすると、前の会社の健康保険料・厚生年金保険料は、その月の分がかからなくなります。ただし、国保と国民年金などへ移る費用まで消えるわけではありません。
たとえば会社の本人負担が月42,450円でも、切替後が41,920円なら、保険料の差は530円です。給与が1日分減ったり、賞与の支給条件を外れたりすれば、家計の収支は逆転します。
翌月1日入社なら、まず月末退職を基準に比較
会社の社会保険から転職先へつながり、退職月の厚生年金も残ります。1日前退職を選ぶなら、切替後の保険料、減る給与・手当、扶養の認定日を並べ、差額が本当に残るか確かめてください。
制度・保険料の確認時点は2026年10月30日。以下の比較は、退職月より前から会社の社会保険に加入している、20歳以上60歳未満の人を基本にしています。
月末退職と1日前退職で、何が変わる?
健康保険・厚生年金の資格喪失日は、退職日の翌日です。前職の保険料は原則として資格喪失月の前月分まで発生し、日割りにはなりません。
| 30日まである月の例 | 月末の30日退職 | 1日前の29日退職 |
|---|---|---|
| 資格喪失日 | 翌月1日 | 当月30日 |
| 前職の当月分保険料 | あり | なし |
| 次の制度へ移る日 | 翌月1日 | 当月30日 |
| 当月の厚生年金 | 前職で1か月加入 | 前職では算入されない |
1日前退職では、当月30日から次の健康保険・年金への切替が必要です。翌月1日入社でも、間の1日を無保険のままにはできません。月末日に国民健康保険へ加入すると、1日だけでもその月の国保料が発生します。
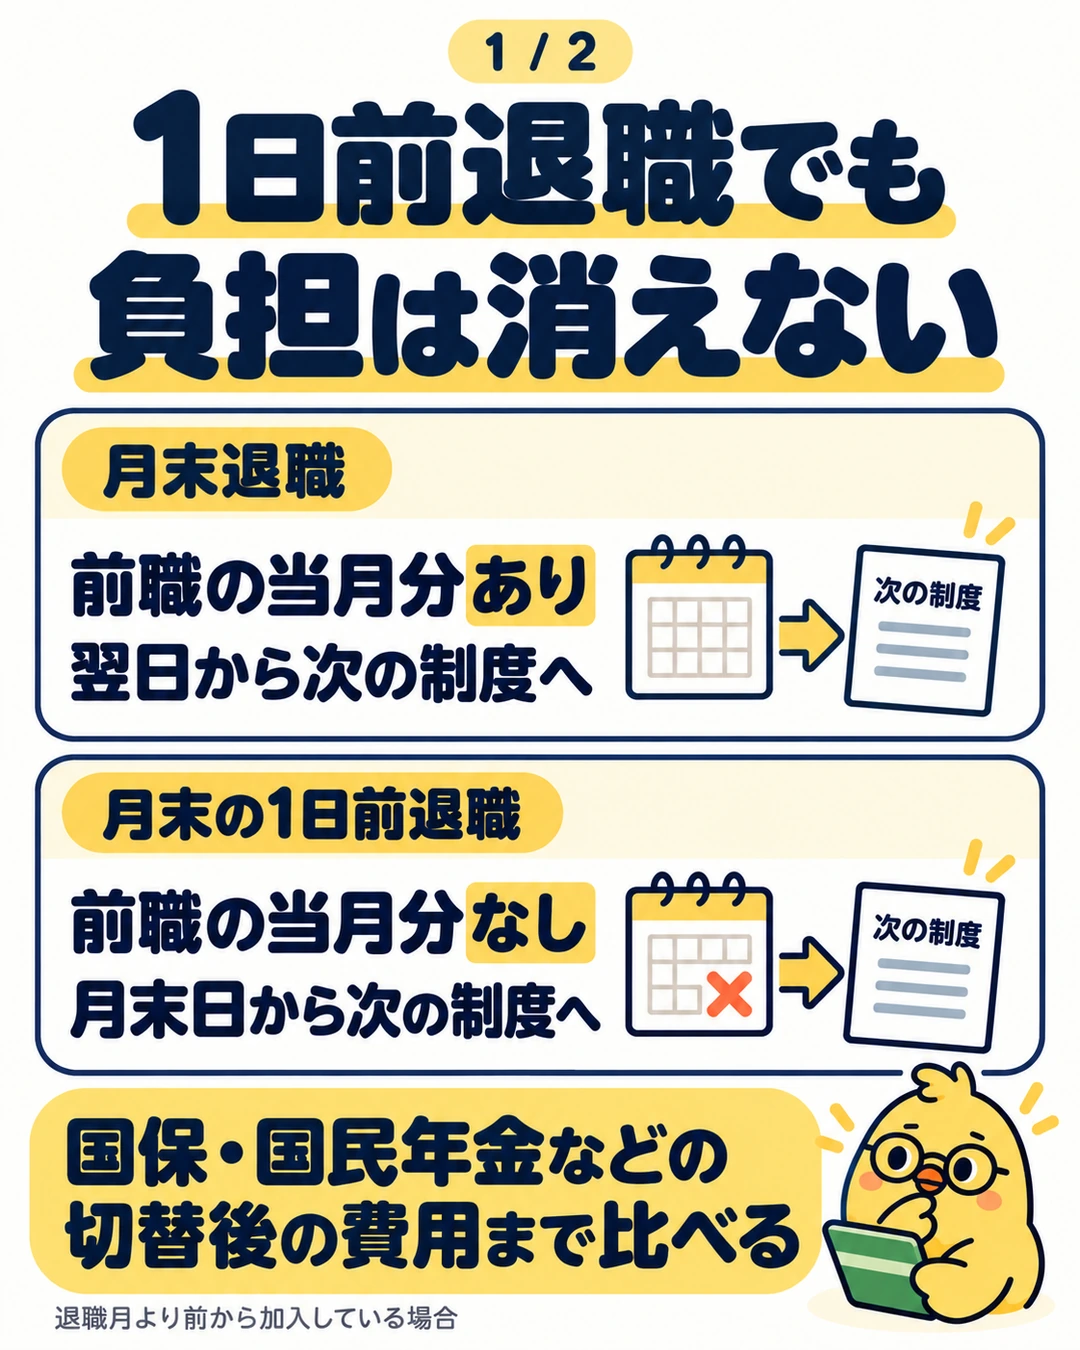
入社と資格喪失が同じ月の「同月得喪」は別扱いです。厚生年金では同じ月に別の厚生年金や国民年金の資格を取得すると、先に喪失した厚生年金保険料が還付される場合があります。健康保険と同じ計算になるとは限らないため、この表の対象から外しています。
実額で比較:天引き42,450円がなくなっても、節約は530円の例
退職月の1か月分を、月末退職と1日前退職で比べます。翌月以降の働き方や加入先は同じとして、退職月だけに生じる差を取り出す例です。
試算の前提
- 厚生年金の標準報酬月額30万円。本人負担は30万円×18.3%÷2=27,450円。
- 在職中の健康保険関係の本人負担は、月15,000円と仮定。必要な支援金・介護保険料なども含めた比較用の額です。
- 1日前退職後は国保と国民年金第1号へ切替。国民年金は2026年度の通常月額17,920円を使用し、免除・前納割引は使いません。
- 国保は月相当額24,000円または30,000円と仮定。特定の自治体・所得の見積額ではありません。家族の追加負担はない設定です。
| 費目 | 月末退職 | 1日前退職 |
|---|---|---|
| 前職の健康保険関係 | 15,000円 | 0円 |
| 前職の厚生年金 | 27,450円 | 0円 |
| 国保 | 0円 | 24,000円 |
| 国民年金 | 0円 | 17,920円 |
| 合計 | 42,450円 | 41,920円 |
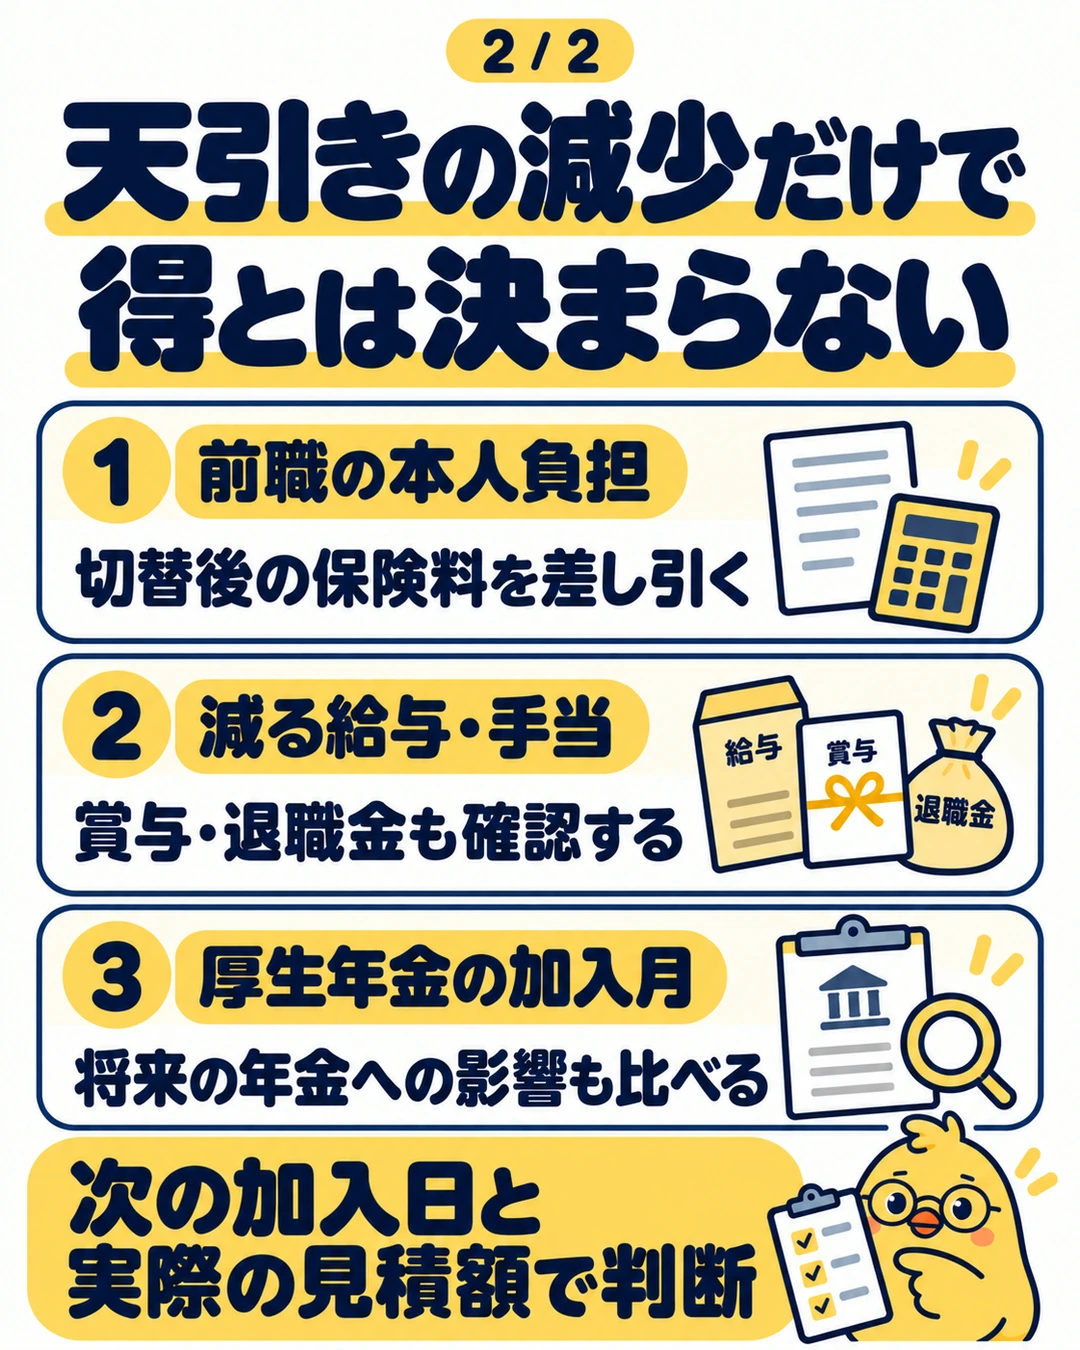
保険料の節約額は42,450円−41,920円=530円です。国保の見積額が月30,000円なら、切替後は47,920円となり、1日前退職のほうが5,470円高くなります。
国保の納付書の「1回分」は、必ずしも1か月分ではありません。年度の保険料を複数回で納めるためです。比較には、自治体に出してもらう加入月数に応じた増額分を使います。任意継続を選ぶ場合も、実際の提示額に置き換えます。
給与が減る場合は、保険料の差額から差し引く
この530円の例で、退職を1日早めたため給与が10,000円減るなら、税金・雇用保険等の精算前では530円−10,000円=9,470円不利です。最終的な手取りは、所得税・住民税や社会保険料控除への影響も含めて変わります。
月給が必ず日割りで減るとは限りません。有給休暇を残して月末退職にできるか、欠勤控除の計算、賞与の支給日在籍要件、退職金の勤続年数・支給条件を給与規程で確かめましょう。
退職後の予定で、選び方が変わる
翌月1日に転職先の社会保険へ入る
月末退職なら、当月は前職、翌月は転職先の社会保険です。1日前退職で月末だけ国保・国民年金第1号へ移ると、当月分の切替費用と手続きが増え、厚生年金の加入月も1か月減ります。差額が小さいなら、月末退職が選びやすいでしょう。
入社日と社会保険の資格取得日が一致するかは、転職先へ確認します。「初出勤日が翌月だから」だけで判断せず、雇用契約上の入社日を使ってください。
当月の月末日に、転職先の社会保険へ入る
29日退職・30日資格取得なら、当月分は転職先の社会保険料が発生します。前職で引かれなくても、その分が丸ごと浮くわけではありません。前職と転職先の標準報酬月額・保険料率を比べます。転職先で厚生年金に入れば、当月の厚生年金加入月は残ります。
しばらく無職になり、国保か任意継続へ入る
国保は前年所得・自治体・世帯人数などで変わり、退職直後に収入がなくなってもすぐ安くなるとは限りません。任意継続は会社の負担がなくなる一方、標準報酬月額の上限や扶養家族の扱いがあるため、「在職中の本人負担の2倍」と決めつけず実額を取り寄せます。
国保には扶養という仕組みがなく、家族も移る場合は世帯全体で比較します。非自発的失業者の国保軽減や国民年金の失業による免除が使える人は、適用後の保険料と年金額への影響を分けて検討してください。
配偶者の扶養へ入る
月末日から配偶者の健康保険の被扶養者となり、国民年金第3号の条件も満たすなら、その月の健康保険・国民年金を個別に負担しない場合があります。1日前退職で負担を抑えられる有力なケースです。
ただし、退職すれば自動的に扶養になるわけではありません。将来の収入見込み、失業給付、必要書類と認定日を、配偶者の勤務先・保険者へ事前に照会します。子どもなど配偶者以外の健康保険の扶養に入れても、それだけで国民年金第3号にはなりません。
厚生年金が1か月減ると、将来の年金は?
国民年金第1号へ切り替えて通常の保険料を納めれば、基礎年金の納付月数はつながります。しかし、前職で厚生年金に入るはずだった1か月分の報酬比例部分は増えません。
標準報酬月額30万円・賞与なしなら、その1か月による老齢厚生年金の増加分は、概算で30万円×5.481÷1,000×1か月=年額約1,644円(月額換算約137円)です。平成15年4月以降の加入期間の通常の乗率を使い、再評価率や将来の改定、端数処理などを省いた目安で、将来の受取額を保証する計算ではありません。
保険料差530円を得るために厚生年金1か月を外す例なら、この将来の増額分も比較対象になります。障害・遺族年金の保障もあるので、老齢年金だけの単純な「何年で元が取れる」で決めないほうがよいでしょう。60歳以上では国民年金の強制加入の扱いが変わるため、前の試算をそのまま使えません。
退職日を決める前に、集める数字と書類
- 会社から、月末退職と1日前退職それぞれの給与・賞与・退職金の見込額を出してもらう。
- 退職日の翌日と転職先の資格取得日を書き、月末日に入る健康保険・年金を確定する。
- 国保は世帯全体の増額分、任意継続は月額の見積りを取得。扶養なら認定可能日を確認する。
- 「前職の本人負担−切替後の保険料−減る給与等」で比較し、税等の精算と厚生年金の加入月を別に確かめる。
- 合意した退職日を書面で残し、資格喪失証明書など切替書類の受取日を確認する。
協会けんぽの任意継続は、退職前に継続して2か月以上の被保険者期間があり、退職日の翌日から20日以内の申請が基本です。国保の加入・脱退の届出は14日以内。書類が届かない場合も、期限前に保険者や市区町村へ相談してください。
最後の給与で2か月分引かれたら、二重払い?
翌月控除の会社で月末退職すると、前月分と退職月分を最後の給与からまとめて引くことがあります。保険料が多いだけでは二重払いと判断できません。給与明細の「何月分の保険料か」と、切替先で負担する月を照合します。
会社が1日前退職を勧めるときは、会社負担分が減る利点と、本人の総負担が減るかを分けて説明してもらいましょう。給与の天引きだけで退職日を決めず、次の保険と年金までつないで比較すると判断しやすくなります。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。