子どもの株の利益で親の扶養は外れる?2026年の申告・特定口座・NISA
子どもの株取引で親の扶養控除が変わるかは、口座の種類、利益を申告するか、子どもの年齢と合計所得で判断します。
税金が還付されるからと確定申告すると、子どもの還付額以上に親の税金が増える場合もあります。
以下の所得税の金額は2026年分です。
2026年12月1日施行の改正が同年分へ適用され、通常は12月の年末調整で精算します。
2025年分の申告、2026年度の住民税、健康保険の認定にそのまま当てはめないでください。
最初に、利益を扶養判定へ入れる口座か確認
| 口座・利益の区分 | 親の税の扶養判定への主な扱い |
|---|---|
| 特定口座の源泉徴収ありで申告しない利益 | 申告不要を選んだ対象所得は合計所得金額に含めない |
| 源泉徴収ありでも確定申告した利益 | 申告した所得は原則として合計所得金額に入る |
| 源泉徴収なしの特定口座・一般口座の利益 | 原則として合計所得金額へ入る。 申告義務の有無とは分ける |
| NISAで非課税となる利益 | 合計所得金額に含めない |
「確定申告をしなかった」という事実だけで、すべての口座の利益が扶養判定から除外されるわけではありません。
源泉徴収なしで申告不要の特例に該当する場合でも、通常は所得の判定に入ります。
まず年間取引報告書の「源泉徴収の選択」を確認しましょう。
16歳以上の子どもは、年齢ごとに親の控除を確認
| 年末時点の年齢 | 2026年分の所得税の主な扱い |
|---|---|
| 16歳未満 | 所得税の扶養控除はない。 住民税の非課税判定等の家族情報は別に必要 |
| 16~18歳 | 所得62万円以下などの要件で扶養控除38万円 |
| 19~22歳 | 所得62万円以下で特定扶養控除63万円。 62万円超85万円以下なら特定親族特別控除63万円 |
| 23歳以上 | 通常は所得62万円以下などの要件で扶養控除38万円 |
19~22歳は、所得85万円を超えると特定親族特別控除が段階的に減り、所得123万円を超えると対象外です。
所得62万円を少し超えただけで、必ず親の63万円の控除が全部なくなるわけではありません。
生計が同じことなど、その他の要件も必要です。
給与だけの場合の136万円、159万円、197万円という目安は、給与所得控除を含めた換算額です。
株の利益だけの子どもに「136万円まで大丈夫」とは使えません。
給与と申告した株の所得が両方あれば、それぞれの所得を計算して合算します。
給与と株の利益がある20歳の例
給与120万円、申告対象となる株の利益50万円で、他の所得がない例です。
給与所得:120万円−74万円=46万円
合計所得:46万円+50万円=96万円
親の特定親族特別控除:41万円
この50万円が源泉徴収ありの特定口座の対象利益で、申告不要を選べる場合は、税の合計所得は給与所得46万円だけとなり、他の条件を満たせば親の特定扶養控除63万円の範囲です。
申告による控除差は22万円。
親の所得税率20%が全額に当たると仮定すれば、所得税等だけで約44,924円の差になります。
これは比較例で、実際には子どもの還付、住民税、保険も合わせて計算します。
損益通算や繰越控除では、納税額ゼロでも所得を確認
他口座の損失との通算や配当の還付を受けるために申告する場合は、どの口座・どの所得を申告するのかを決めます。
同じ源泉徴収口座内で自動的に損益通算されるものまで、必ず確定申告が必要とは限りません。
特に、扶養の判定に使う合計所得金額は、前年以前の上場株式等の譲渡損失の繰越控除を適用する前の金額です。
過去の損失で今年の税金がゼロになる場合でも、扶養判定の所得までゼロとは限りません。
所得税と住民税で上場株式等の課税方式を別に選ぶ旧来の説明も、現在の申告には使えません。
詳細は特定口座の源泉徴収あり・なし、配当を確定申告する判断で確認できます。
NISAは2026年の対象年齢と配当の受取方法に注意
2026年の新NISAは、その年の1月1日時点で18歳以上などの条件を満たす人が対象です。
未成年口座を持っているだけで新NISAが利用できるわけではありません。
こどもNISA等の将来の制度と、いま使える口座を区別します。
NISAの非課税売却益は税の扶養判定へ含めません。
ただし国内上場株式の配当等は、株式数比例配分方式など、NISAで非課税にする受取条件を満たす必要があります。
口座がNISAなら受取方法を問わず全部非課税、とは考えないでください。
旧ジュニアNISAの保有分は廃止後のジュニアNISAの扱いを確認します。
健康保険と資金の名義は、税の扶養とは別
健康保険の被扶養者の収入判定は、税の合計所得と同一ではありません。
申告不要の株の利益がある場合も、継続性などを含めて加入先の保険者の基準を確認します。
19~22歳の150万円未満の収入要件も、税の控除額の表とは別です。
勤務先の家族手当も規定を確認します。
投資する資金が誰の財産かも明確にしましょう。
親の財産を子どもの名義だけで取引することと、子どもへ贈与した資金で運用することは同じではありません。
証券会社の未成年口座の規約に従い、資金移動や贈与の記録を残します。
確定申告をする前の確認順
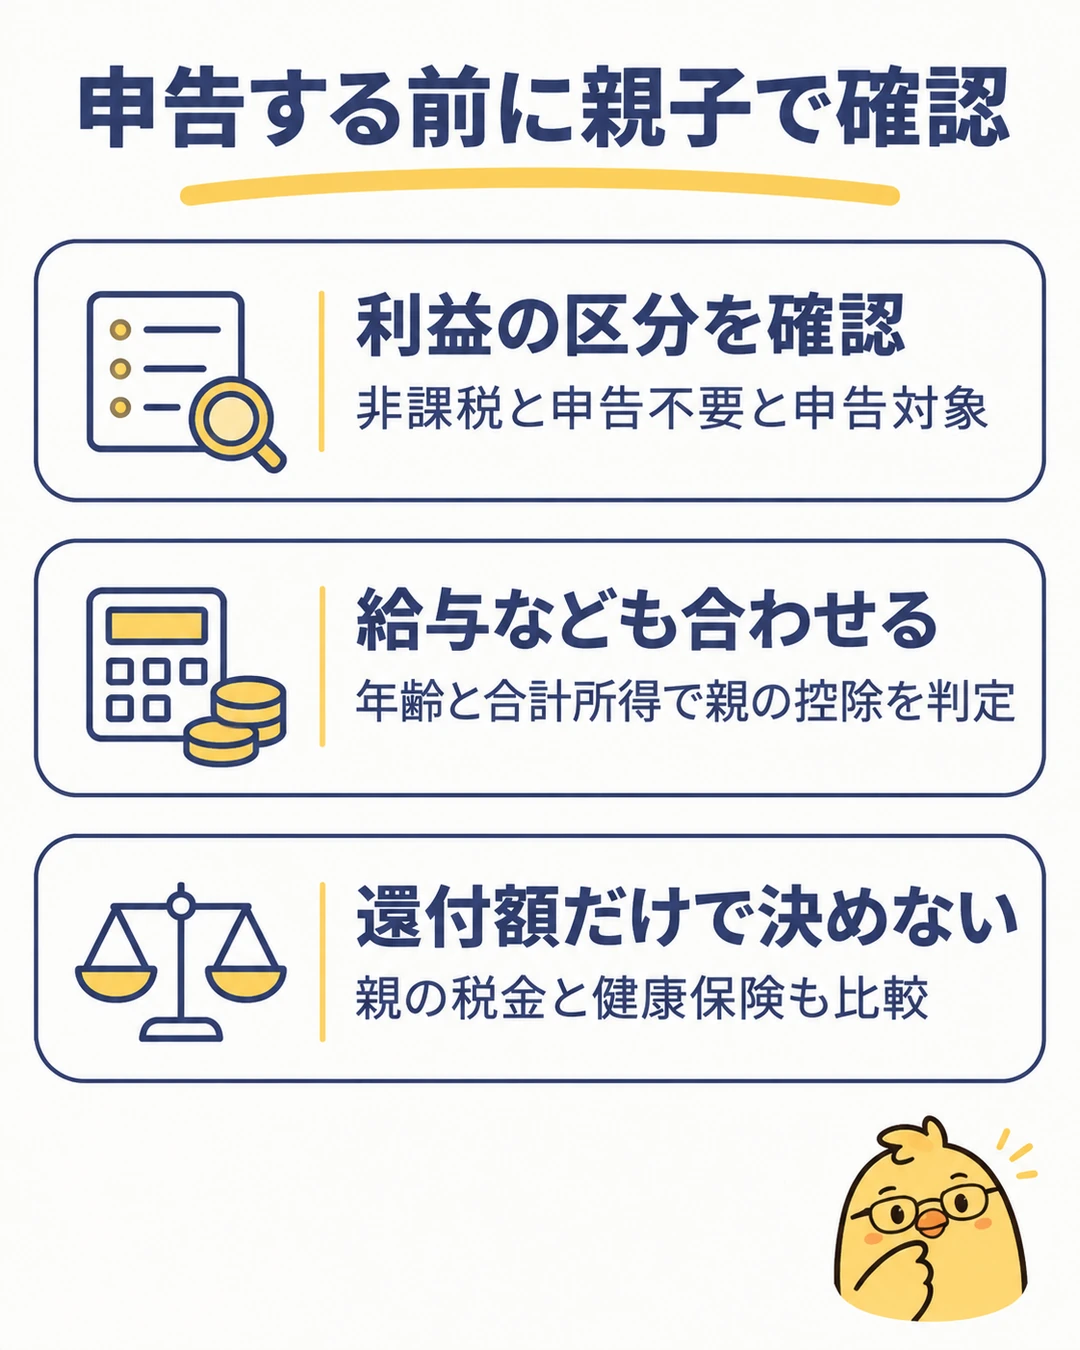
- 子どもの年末年齢、親が受けている控除、口座の源泉徴収区分を確認する。
- 給与・配当・譲渡益を、申告不要と申告対象に分ける。
- 繰越控除前の合計所得と、親の控除額を計算する。
- 子の還付額と親の税額増、健康保険や手当の変化を比較する。
制度・条件の基準日:2026年11月4日。
出典:国税庁の合計所得金額と親族の区分、SMBC日興証券の証券税制Q&A、金融庁のNISA。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。