勤労学生控除で親の扶養はどうなる?2026年の163万円と親の控除を分ける
勤労学生控除を使っても、親の扶養判定に使う子どもの合計所得金額は減りません。勤労学生控除は学生本人の税金を計算するための所得控除です。
親が使う扶養控除や特定親族特別控除は、別の条件で決まります。
以下の所得税の金額は2026年分です。
2026年12月1日施行の改正が同年分へ適用され、通常は12月の年末調整で精算します。
2025年分の申告、2026年度の住民税、健康保険の認定にそのまま当てはめないでください。
2026年の勤労学生控除の対象は給与だけなら163万円以下
勤労学生控除は、勤労による所得がある一定の学校の学生・生徒で、合計所得金額が89万円以下、かつ給与所得など勤労以外の所得が10万円以下などの要件を満たす場合に使えます。
所得税の控除額は27万円です。
学生なら誰でも対象になるわけではなく、学校の種類や年末時点の状況も確認します。
2026年分は、この収入帯の給与所得控除が74万円です。
給与だけなら「163万円−74万円=89万円」が対象の上限となります。
給与以外の所得があれば合算し、勤労以外の所得10万円以下という条件も別に判定します。
「27万円の控除」は27万円の給付や還付ではありません。
課税される所得を減らす仕組みです。
給与だけなら、2026年分の本人の所得税は基礎控除などにより年収178万円まで原則かからないため、勤労学生控除を申告しても所得税の節税が新たに生じないケースがあります。
住民税は別に確認します。
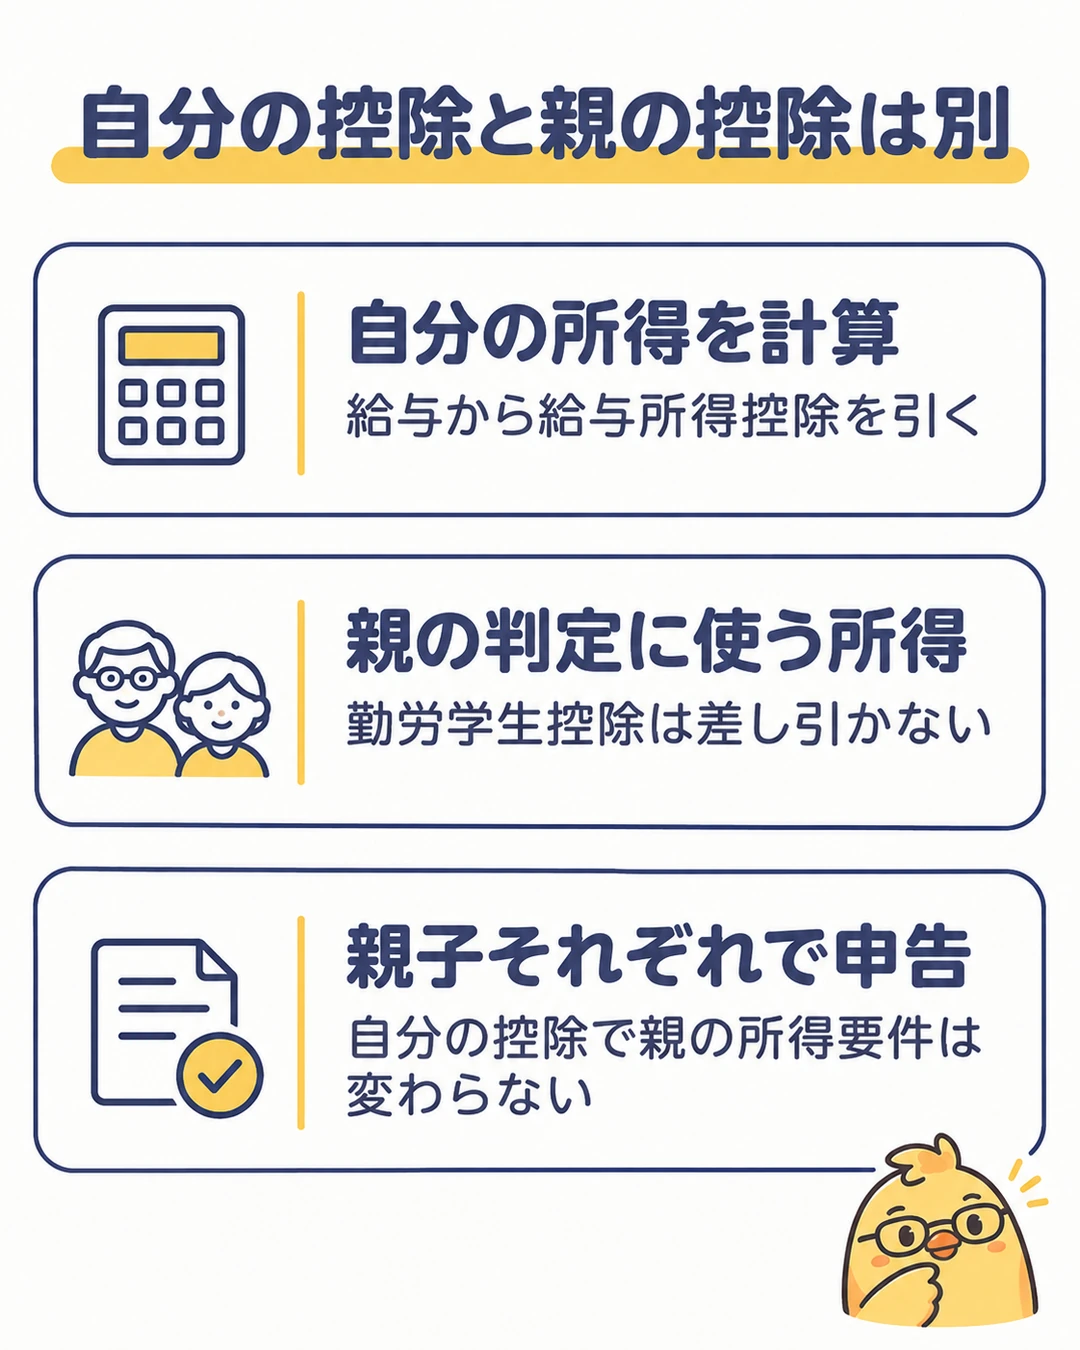
親の控除では、勤労学生控除を差し引かない
| 確認する人 | 使う金額・条件 |
|---|---|
| 学生本人 | 所得から基礎控除や勤労学生控除などを引いて、本人の税額を計算 |
| 親 | 子どもの合計所得金額、年齢、生計が同じかなどで、親の控除を判定 |
19歳以上23歳未満の子どもは、給与だけなら年収136万円以下で特定扶養控除63万円、136万円超159万円以下では特定親族特別控除63万円となります。
159万円を超えると段階的に減り、197万円を超えるとこの特別控除は使えません。
年齢は原則その年12月31日で判定し、大学生かどうかだけでは決まりません。
給与160万円の例で、親と子の計算を分ける
年末時点で20歳、給与160万円だけの学生を仮定します。
給与所得:160万円−74万円=86万円
本人:所得89万円以下なので、学校など他の条件を満たせば勤労学生控除の対象
親:所得86万円で判定し、特定親族特別控除は61万円
親の判定を「86万円−勤労学生控除27万円=59万円」とするのは誤りです。
親の所得税率が20%で、控除減少分のすべてがこの税率帯にあると仮定すると、控除が63万円から61万円へ減る影響は、復興特別所得税を含め約4,084円です。
本人の税金、住民税、健康保険の負担とは別に比べます。
16~18歳や23歳以上の子どもには、この19~22歳向けの特定親族特別控除はありません。
年齢区分ごとの全体像は学生アルバイトと扶養の上限で確認できます。
申告は親子それぞれの勤務先へ
- 学生本人が年内に支給される給与とその他の所得を集計する。
- 本人の勤務先へ勤労学生に該当する旨を申告し、対象校によって必要な証明書を確認する。
- 親は自分の勤務先へ、子どもの所得と年齢に応じた控除を申告する。
- 年末までの見込みが変わったら、双方の勤務先へ訂正を相談する。
2026年中の給与に対する住民税は通常2027年度に課税されます。
本人の住民税の非課税基準や健康保険の被扶養者認定、勤務先の家族手当は、それぞれの制度で確かめてください。
勤労学生控除だけで「扶養内」とは判断できません。
制度・条件の基準日:2026年11月4日。
出典:国税庁の勤労学生控除、猪名川町の2027年度以降の税制改正。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。