セルフメディケーション税制はいつまで?2026年分の申告と2027年改正
セルフメディケーション税制は、2026年末で制度全体が終わるわけではありません。2027年からは、対象のスイッチOTC医薬品の適用期限がなくなり、それ以外の対象医薬品等は2031年末まで延長される仕組みに変わります。
ただし、2027年から対象になる商品を、2026年に買った分まで控除できるとは限りません。2026年10月28日時点の公式資料を基に、購入年・対象商品・申告する人を分け、実際にいくら税金が減るかまで整理します。
まずは対象のレシートと、本人の健診等を確認
この税制は、申告する本人がその年に一定の健康診断・予防接種などを受け、自分や生計を一にする家族のために対象医薬品等の購入費を支払った場合の所得控除です。ドラッグストアの買物全額が対象になる制度ではありません。[国税庁:制度の基本と控除額]
| 確認するもの | 見落としやすい点 |
|---|---|
| 購入した年 | 申告をする年ではなく、その支出がどの年分かを区別する |
| 商品と対象表示 | 薬代でも対象外がある。商品名・購入日・対象表示が分かるレシートを残す |
| 支払った人 | 生計を一にする家族分も、実際に負担した人の対象額へ。夫婦で同じ支出を二重計上しない |
| 一定の取組 | 控除を受ける本人が、その年に対象の健診・接種等を受けている必要がある |
2026年分と2027年からの改正を分ける
2027年1月1日施行の改正後の法令が、厚生労働省から公表されています。スイッチOTCと、それ以外を同じ終了日として説明しないことが大切です。
| 区分 | 2027年からの扱い |
|---|---|
| 対象のスイッチOTC医薬品 | 適用期限を撤廃。ただし、全てのスイッチOTCが無条件に対象になるわけではない |
| それ以外の対象医薬品等 | 適用期間を2031年12月31日まで延長 |
| 対象範囲 | 一定の消化器官用薬等、所定のOTC検査薬、対象成分を含む薬局製造販売医薬品などが追加。対象外や経過措置もある |
追加されるOTC検査薬には、所定の新型コロナ、コロナ・インフルエンザ、排卵日予測の検査薬があります。「検査薬なら全て対象」とはならず、妊娠検査薬などは対象外です。医薬品と検査キットの具体的な対象は、購入時点の案内とリストで確かめてください。
2027年の新対象は、2026年の購入分へ単純に遡らせません。包装のマークの切替もあるため、箱だけで判断せず、購入年、商品名、レシート表示、[厚生労働省:対象品目一覧・改正法令・Q&A]を照合します。
いくら控除できる?購入額と節税額は違う
所得控除額=対象の年間購入費(保険金等の補填を除く)−12,000円
控除額の上限は88,000円。計算結果がマイナスなら控除はありません。
例えば、対象の薬を3万円購入し、補填がなければ、控除額は18,000円です。18,000円が返ってくるのではなく、課税対象の所得が18,000円少なくなります。
| 対象購入額 | 所得控除額 | 税率を仮定した節税目安 |
|---|---|---|
| 12,000円 | 0円 | 0円 |
| 30,000円 | 18,000円 | 3,600円 |
| 50,000円 | 38,000円 | 7,600円 |
| 100,000円 | 88,000円 | 17,600円 |
表は、控除前後で所得税の限界税率10%・住民税の所得割10%が変わらず、十分な課税所得があると仮定した概算です。復興特別所得税や端数処理等は含めていません。税率・所得・他の控除が違えば効果も変わり、非課税なら同じ節税額は得られません。
対象額を増やすために不要な薬を買っても、支出全額が戻るわけではありません。必要な購入分の記録を残して活用する制度です。
本人が受ける「一定の取組」とは
勤務先の定期健康診断、保険者が実施する健康診査、特定健診・特定保健指導、法令等に基づく市町村のがん検診、定期予防接種やインフルエンザ予防接種などが対象です。対象のいずれか一つを受けていればよく、全てを受ける必要はありません。
子どもの予防接種だけでは、親本人の取組をしたことにはなりません。家族分の薬代を合計することと、申告者本人が健診等を受ける条件は別です。任意で全額自己負担した人間ドックも、受けただけで一律に対象とはなりません。勤務先や保険者へ結果を提出して所定の健診とみなされる場合等の取扱いを確認してください。[国税庁:一定の取組の範囲]
健診・接種等の費用自体は、セルフメディケーション税制の対象医薬品購入額には加えません。取組を示す証明と、控除する薬代の証明を分けて保存します。
通常の医療費控除とは、申告前に比較する
同じ納税者の同じ年分では、通常の医療費控除とセルフメディケーション税制のどちらかを選びます。片方を申告した後に、更正の請求や修正申告で、もう一方へ選択変更することはできません。[国税庁:選択適用と変更の制限]
通常の医療費控除の足切りは、10万円と総所得金額等の5%のうち低い方で、控除上限は200万円です。保険金等の補填を調整した後の医療費で比べます。「10万円以下なら必ずセルフメディケーション税制」とは限りません。
仮に通常の医療費控除の足切りが10万円で、補填後の対象医療費が14万円なら通常の控除は4万円。同じ人のセルフメディケーション対象購入費が3万円なら特例の控除は18,000円なので、この仮定では通常の方が大きくなります。実際の支出内容・所得要件を確認してから選びましょう。
対象薬が通常の医療費控除にも該当する場合は、その年に選んだ制度の計算へ含め、同じ支出を重ねて控除しません。家族がそれぞれ実際に負担した費用を別々に申告する場合まで、世帯全員が一つの制度に統一する必要があるという意味ではありません。通常の医療費控除の対象と計算 医療費が10万円未満のときの控除へ。
会社員も年末調整ではなく、確定申告で使う
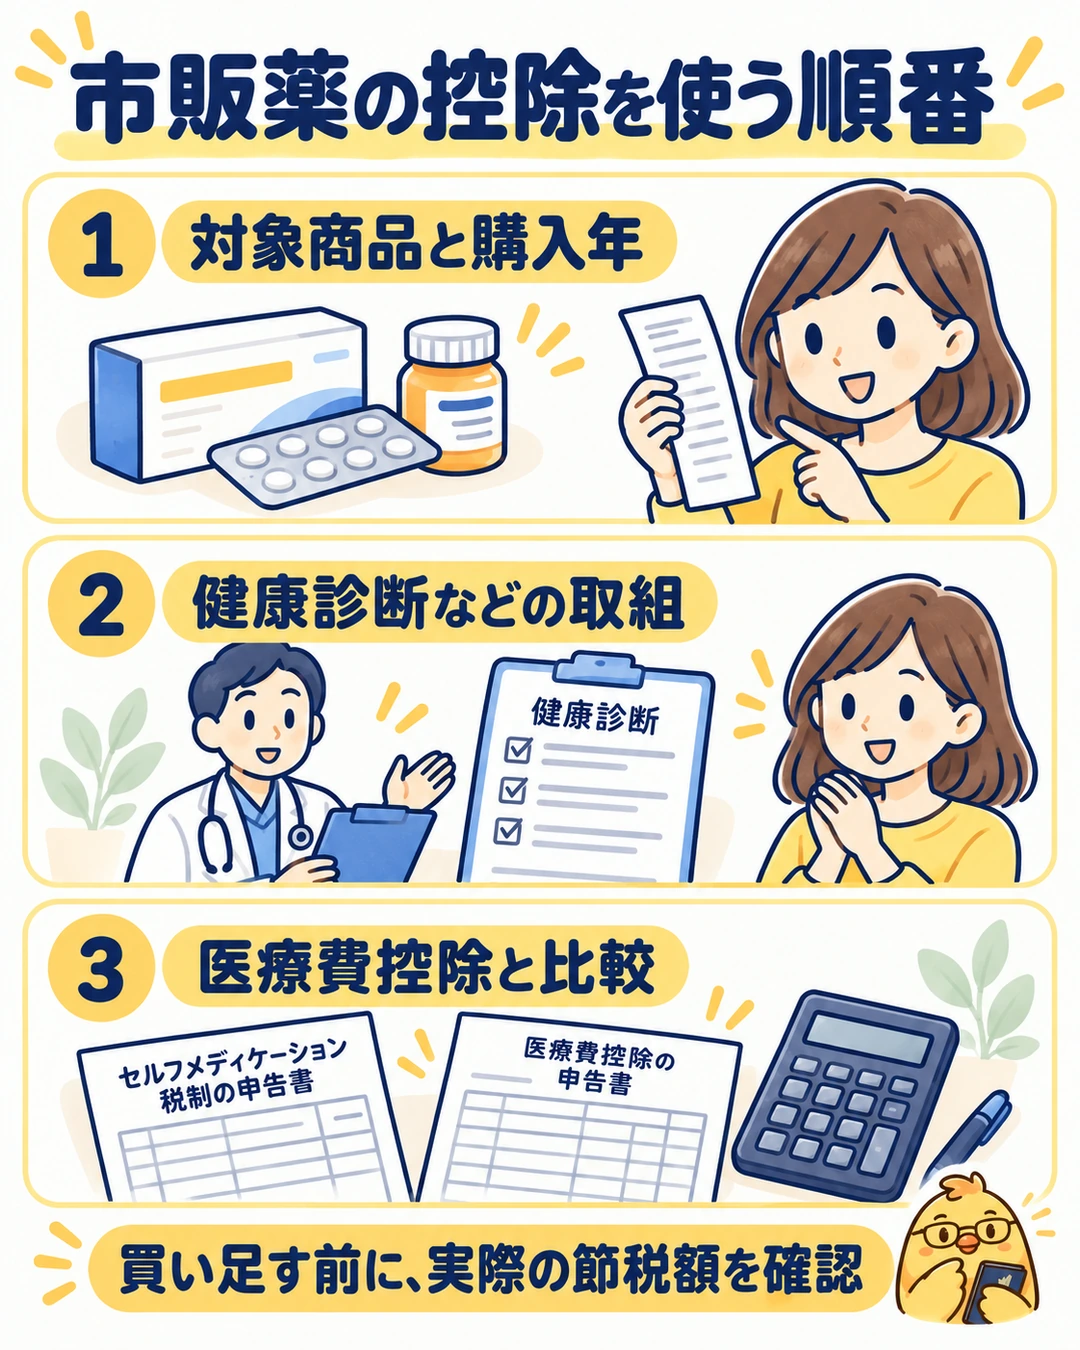
- 購入年ごとに対象レシートを分け、商品・購入日・金額・対象表示を確認する。
- 申告者本人の取組と、その年の結果通知や領収書等を確認する。
- 対象購入費から保険金等の補填を差し引き、明細書を作る。
- 通常の医療費控除とも計算して、適用する方を選ぶ。
- 国税庁の申告案内に従い、申告書と明細書を提出する。
現在は、対象薬の領収書や取組の証明書類を、通常、申告時に全て添付する扱いではありません。ただし、確定申告期限等から5年間、提示・提出を求められる場合があるため保管が必要です。単に捨ててよいという意味ではありません。証明に必要な記載がなければ、販売店・勤務先・保険者へ確認してください。[国税庁:取組の証明書類]
2026年分の購入費を2027年に申告するときは、「2027年分の対象拡大」と混ぜず、その年分の申告案内を使います。年末調整でできる控除・確定申告が必要な控除も確認してください。
処方薬の追加負担とは、別の制度
OTC類似薬の処方時に別途負担を求める仕組みは2027年3月1日から始まる制度で、市販薬購入の所得控除とは対象も開始日も違います。OTC類似薬の対象・対象外と追加負担で整理しています。
薬代の節約だけで、必要な受診や処方をやめる必要はありません。薬を適切に使い、購入記録を残し、申告前に比較する順番で利用しましょう。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。