プライムOneは元本保証ではない。満期と中途解約、損益の確認方法
プライムOneは、ゴールドマン・サックスの円建債券に高い比率で投資し、設定から約10年後の満期償還時に元本確保を目指す投資信託シリーズです。
「ゴールドマン・サックス社債/国際分散投資戦略ファンド」という正式名称に、2018-11などの設定年月が付きます。
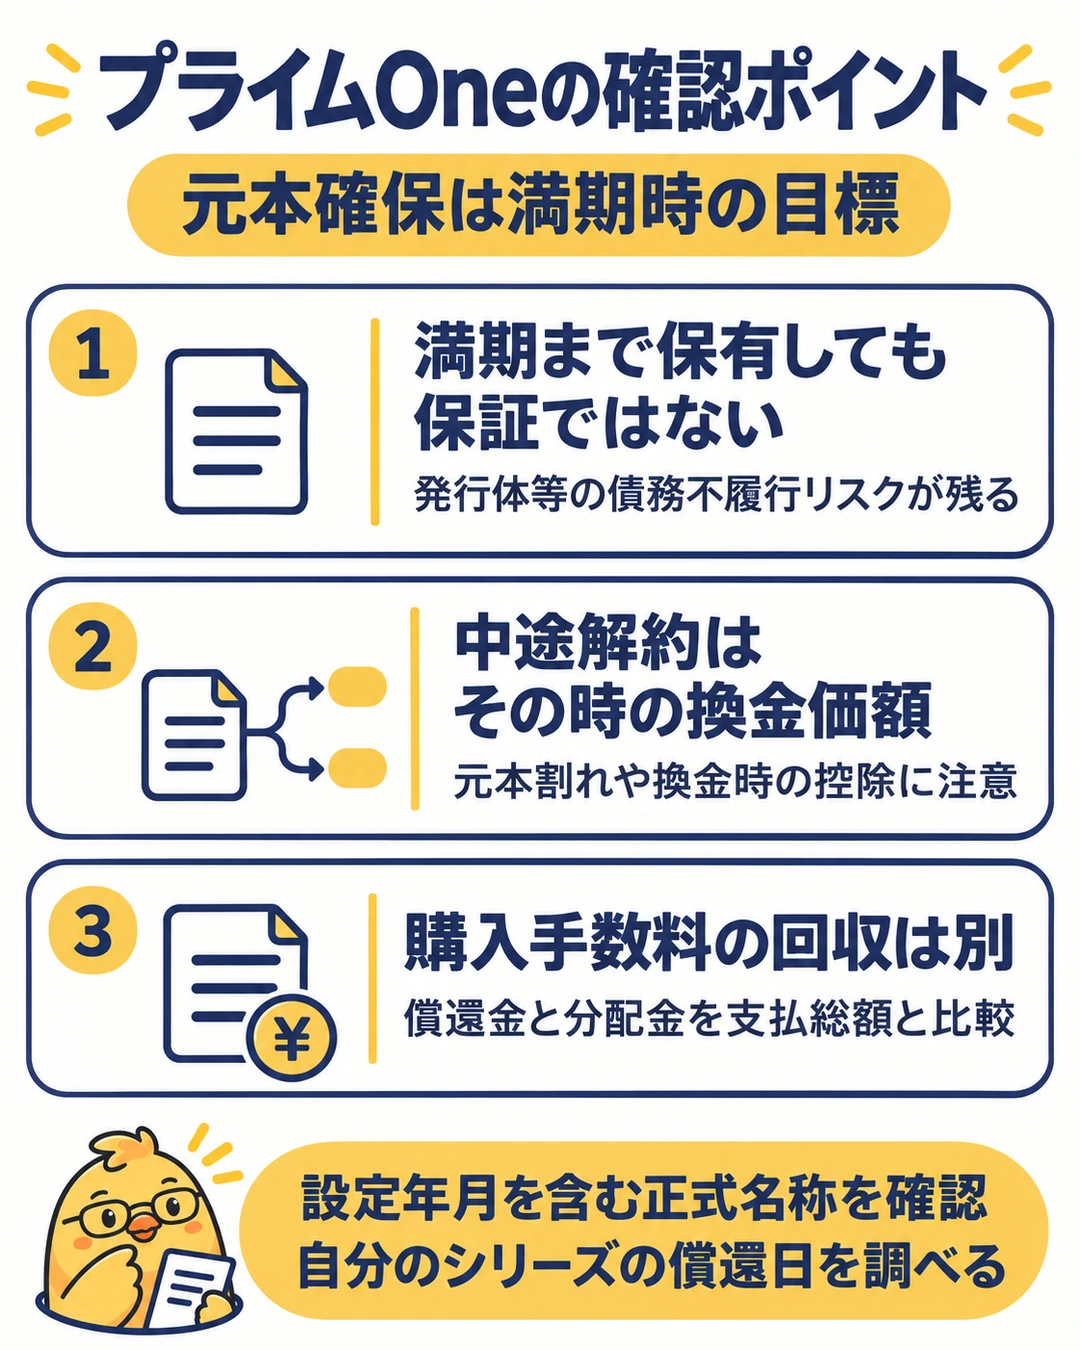
元本確保は元本保証ではありません。
途中で解約すると元本を下回る場合があり、発行体等の債務不履行や繰上償還でも元本確保ができない場合があります。
満期に元本相当額が戻るケースでも、購入手数料を含む支払総額まで回収できるとは限りません。
保有している人は、まず設定年月を含む正式名称、償還予定日、受け取った分配金、現在の換金条件をそろえます。
基準価額だけを見て損益や解約の有利不利を決めると、過去の分配金や換金時の控除を見落とします。
プライムOneの元本確保の仕組み
プライムOne2018-11では、ゴールドマン・サックス・ファイナンス・コープ・インターナショナルが発行し、ザ・ゴールドマン・サックス・グループ・インクが保証する円建債券に高い比率で投資します。
投資先の債券を原則として満期まで保有し、ファンドの満期償還時に元本確保を目指す構造です。
この保証は投資先債券の債務に付くもので、銀行預金のようにファンド購入者の支払総額を保証するという意味ではありません。
投資信託は預金保険の対象でもありません。
| 確認する場面 | 元本確保との関係 |
|---|---|
| 予定どおり満期まで保有 | 満期償還時の元本確保を目指す。ただし保証ではなく、発行体等の債務不履行などのリスクは残る。 |
| 満期前に解約 | その時点の換金価額で精算する。元本相当額で換金できるとは限らない。 |
| 繰上償還 | 債務不履行、法令や税制の変更等によって投資先債券が早期償還される場合など、元本を下回ることがある。 |
| 購入手数料の回収 | 元本確保の目標とは別。購入時に払った手数料も含めて、受取総額と比較する。 |
「満期まで持てば必ず損をしない」とは言い切れない商品です。
一方、運用途中の基準価額が下がっていることだけで、満期の元本確保がすでに失敗したと決まるわけでもありません。
2018年設定シリーズの満期はいつか
2026年11月7日確認時点で、2018年設定の主なシリーズの信託期間は次のとおりです。
2018年に購入した商品を一括りにせず、保有商品の名称末尾と照合してください。
| 名称の末尾 | 信託期間の終了予定日 |
|---|---|
| 2018-07 | 2028年8月10日 |
| 2018-09 | 2028年10月10日 |
| 2018-10 | 2028年11月10日 |
| 2018-11 | 2028年12月11日 |
| 2018-12 | 2029年1月10日 |
上表は予定どおり運用が続く場合の信託期間で、繰上償還される場合は変わります。
終了予定日と、販売会社の口座で償還金を使える日は同じとは限らないため、資金を使う予定がある人は入金予定日も確認します。
2018年設定分の購入申込期間は終了しています。
販売会社に取扱商品のページが残っていても、これらの既存シリーズを今から追加購入できるという意味ではありません。
別の設定年月の商品は、信託期間や費用を個別に確認します。
基準価額が1万円を下回っているときの見方
基準価額は、保有期間中も動きます。
市場金利の上昇による債券価格の下落、発行体等の信用状況、国際分散投資戦略指数による将来のクーポン見込みなどが影響します。
円建ての商品でも、こうした値動きや信用リスクがなくなるわけではありません。
たとえば、プライムOne2018-11の2026年9月30日基準の月次レポートでは、1万口当たりの基準価額は9,532円、設定来の累計分配金は税引前750円です。
評価額と過去の分配金を単純に足すと、9,532円+750円=10,282円になります。
これは換金前の評価額と税引前の分配金を合計した金額です。
換金後の手取りや、各保有者の最終的な利益を示すものではありません。
購入手数料、分配金等への税金、換金時の控除を含めて確認する必要があります。
「基準価額が1万円未満だから、受取分を含めても必ず損失」とは限りません。
分配金と成功報酬の計算対象
投資先債券の利金は、固定クーポンと実績連動クーポンから成ります。
ファンドは利金収入から信託報酬などの費用を差し引いた分配原資等に基づき、分配金を決めます。
将来の分配金の額や支払いは保証されていません。
2018-11の基本報酬は、日々の信託財産の元本総額に対して年率0.385%(税込)以内です。
これに加えて、実績連動クーポンに対する11.0%(税込)の成功報酬や、その他の費用がかかります。
成功報酬の計算対象は実績連動クーポンなので、保有者の購入手数料込みの利益全体に対する11%という意味ではありません。
これらの運用中の費用は基準価額に反映されます。
基準価額から保有額を計算したあとに、同じ信託報酬をもう一度差し引かないようにしましょう。
購入手数料まで含めて損益を計算する
保有全体の損益は、次のように考えると確認しやすくなります。
損益=換金または償還で受け取る金額+受取済み分配金の合計−購入時の支払総額
換金または償還の受取金と分配金は、税金や必要な費用を差し引いた額にそろえます。
購入時の支払総額には購入手数料を含め、還元を実際に受けた場合は、その受取分も別に確認します。
分配金を再投資した場合は、受取分配金と同額を追加購入額にも含め、二重に利益として数えないようにします。
一部をすでに解約した場合は、その受取額も換金の受取総額に加えて集計します。
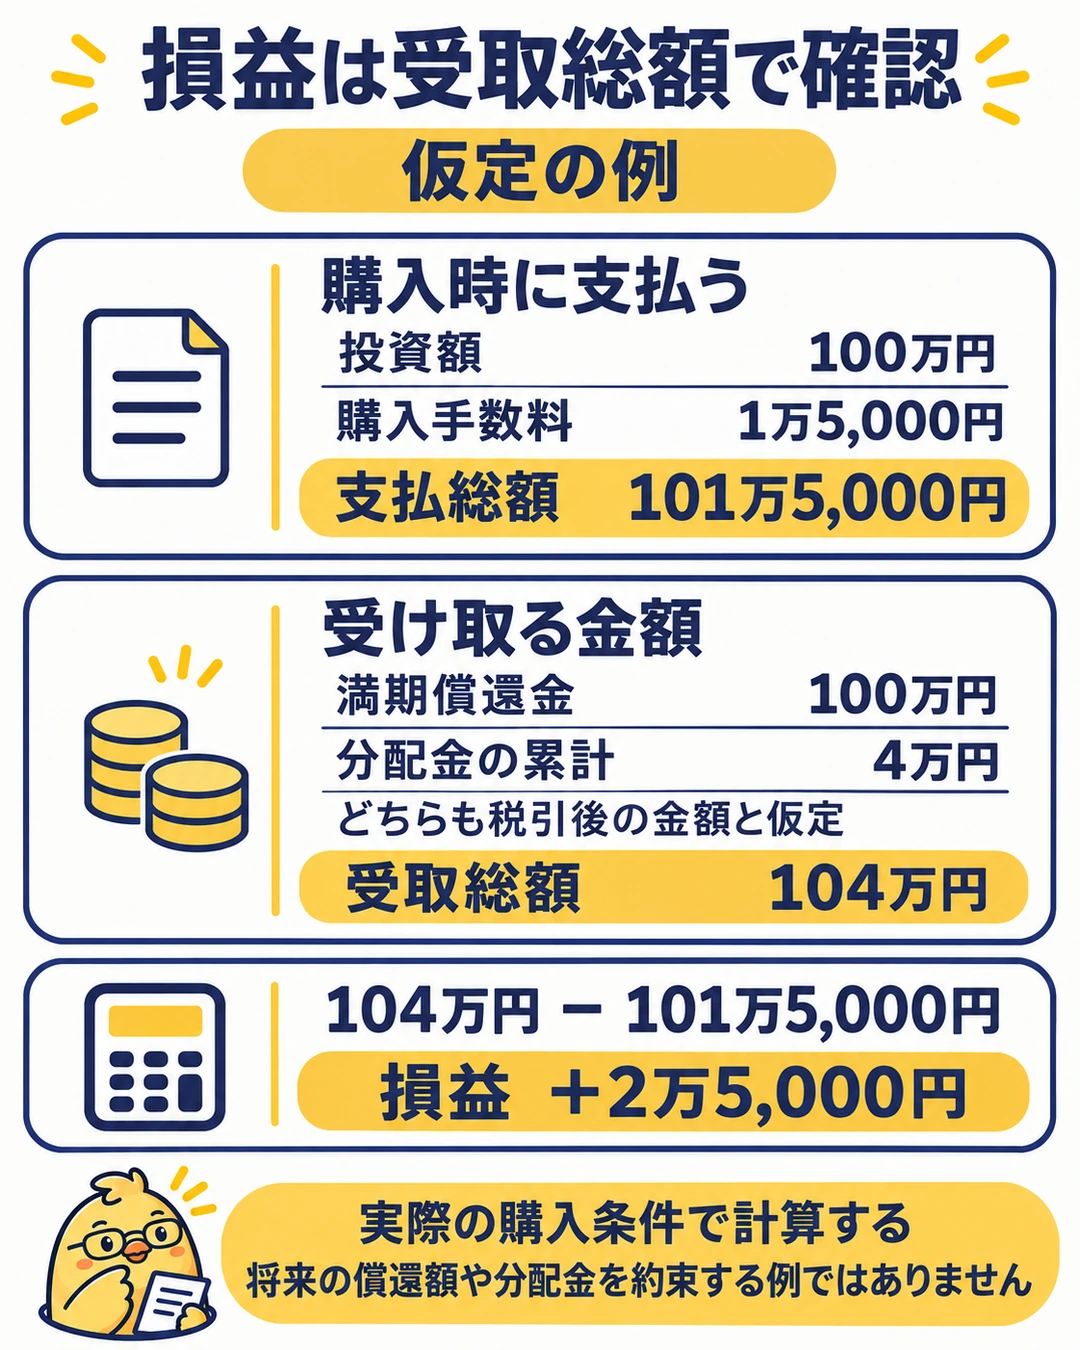
たとえば、投資額100万円に購入手数料1万5,000円を上乗せして払い、税引後の満期償還金100万円と、税引後の分配金を累計4万円受け取ったと仮定します。
損益は100万円+4万円−101万5,000円=2万5,000円です。
この手数料と受取額は計算用の仮定で、実際の購入条件や将来の運用成果を示すものではありません。
同じ支払条件で分配金の受取がゼロなら、満期に100万円を受け取っても、損益は100万円−101万5,000円=マイナス1万5,000円です。
元本相当額が戻ることと、購入に使ったお金をすべて回収することは分けて考えます。
中途解約では換金価額と入金日を確かめる
2018-11の換金価額は、換金申込受付日の翌営業日の基準価額から、信託財産留保額を控除して計算します。
信託財産留保額は基準価額に対して0.3%です。
換金時手数料が「なし」でも、この控除までゼロという意味ではありません。
仮に換金に使う基準価額が1万口当たり1万円で、保有口数が100万口なら、控除前は100万円です。
信託財産留保額は100万円×0.3%=3,000円となり、受取額は税金等を考慮する前で99万7,000円になります。
この例は端数が出ない条件で計算しています。
実際は申込時に画面へ表示された基準価額で金額が確定するとは限りません。
換金申込不可日や販売会社の締切、端数処理、保有口座の課税関係も確認します。
2018-11の換金代金は、原則として申込受付日から起算して6営業日目からの支払いです。
急な支出に充てる場合は、注文日と現金を使える日を分けて考えましょう。
保有を続けるか考えるための確認手順
- 保有商品の正式名称と口数を確認し、そのシリーズの償還予定日と費用を調べる。
- 購入時の支払総額と、これまで受け取った分配金を集計し、保有全体の損益を把握する。
- 今から判断する際は、現在の換金手取りの見込みと、満期まで資金を使わず保有できるかを比べる。
- 信用リスクや繰上償還の可能性を引き受け続けられるかを考え、必要なら預金や個人向け国債などの換金条件とも比較する。
満期より前に使う予定があるお金なら、途中換金で損失が出る可能性を先に考えます。
満期まで使わない資金でも、元本確保の条件や信用リスクを理解したうえで保有を判断します。
過去の購入手数料は、これまでの損益を確かめるために必要です。
ただし、保有を続けるかという今後の判断で、すでに払った手数料をもう一度新たな費用として差し引くことはありません。
今換金すると使える金額と、これから保有する期間の条件をそろえて比較しましょう。
保有シリーズの公式資料を確認する
- アセットマネジメントOne:プライムOneシリーズ。正式名称から保有ファンドを選び、償還予定日、最新の月次レポートと換金条件を確認できます。
- プライムOne2018-11の月次レポート。本文の実績例は2026年9月30日基準の資料によります。リンク先は更新されるため、表紙の基準日も確認してください。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。