奨学金の利率固定方式と利率見直し方式はどちらを選ぶ?金利と返還額を比較
日本学生支援機構(JASSO)の第二種奨学金では、利率固定方式と利率見直し方式を選びます。
選ぶときは、当初の利率差に加え、基本月額は両方式とも年3%が上限であることを確かめます。
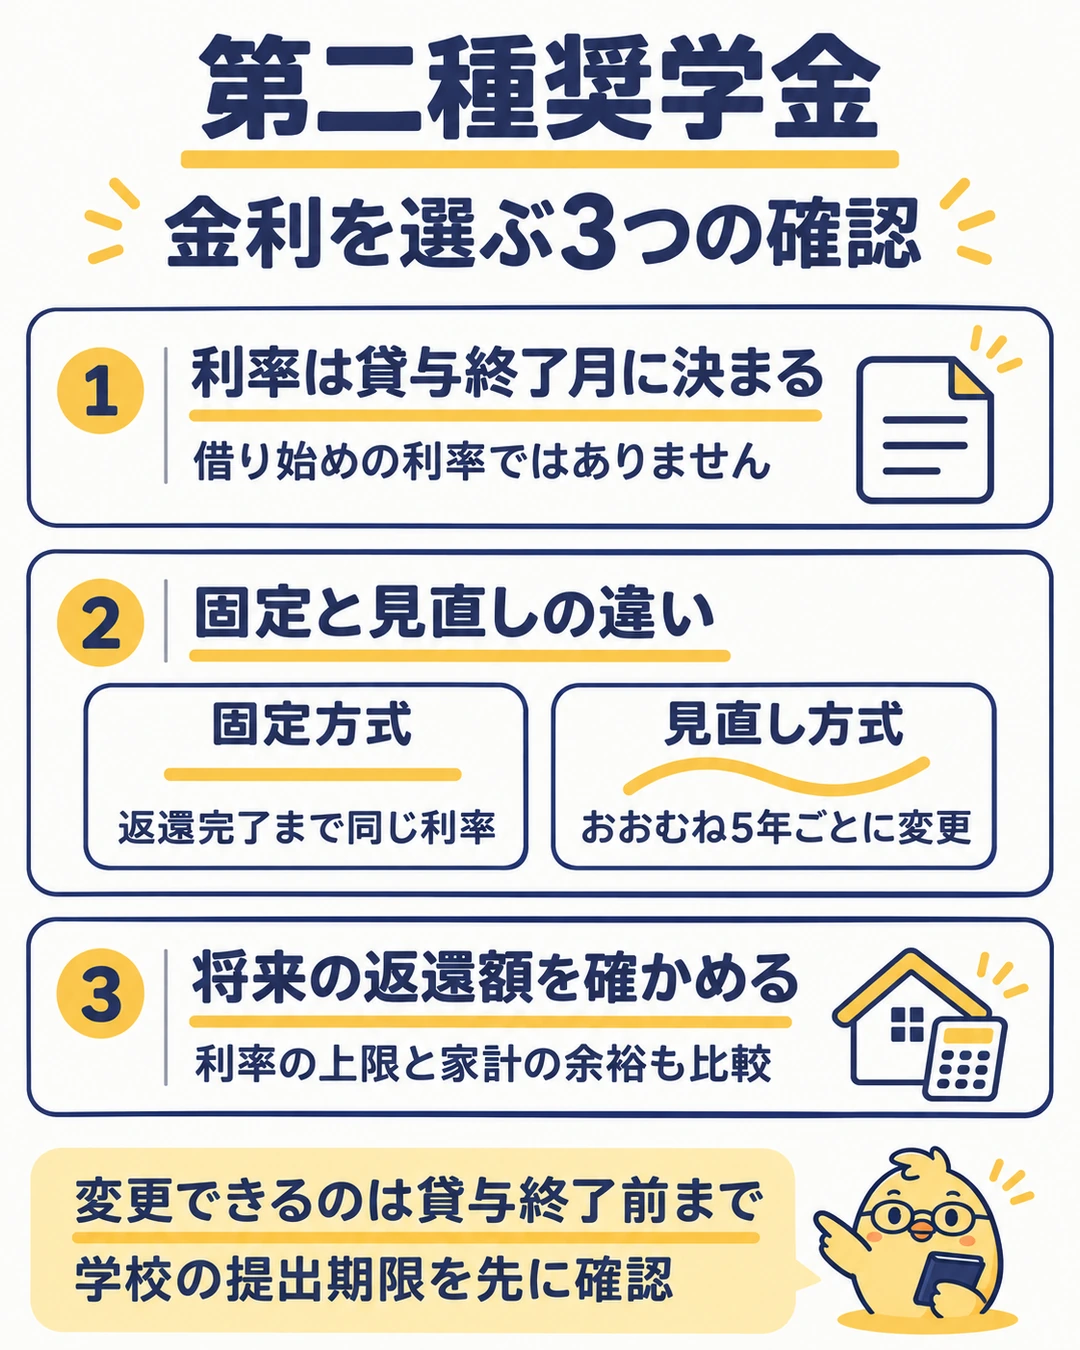
ただし、実際の利率が決まるのは貸与終了月です。
申込時点の低い利率が、卒業後もそのまま適用されるわけではありません。
すでに返還中の場合も、現在公表されている新規の利率へ一斉に切り替わるわけではありません。
2026年11月7日確認時点で公表されている2026年10月貸与終了分の基本月額の利率は、固定方式が年3.000%、見直し方式が年2.274%です。
固定がすでに上限の3%なら、見直し方式も現行制度では3%を超えないため、固定を選んでも金利の上限をさらに低く抑えられるわけではありません。
利率固定方式と利率見直し方式の違い
利率固定方式は、貸与終了時に決まった利率が返還完了まで変わらない方式です。
利率見直し方式は、貸与終了時に決まった利率を、おおむね5年ごとに見直す方式です。
市場金利が上がれば適用利率が上がり、下がれば下がる可能性があります。
| 方式 | 返還中の扱いと選ぶときの判断 |
|---|---|
| 利率固定方式 | 返還完了まで同じ利率。固定利率が3%未満なら、その水準で返還額の見通しを立てられる。当初の見直し方式より高い場合は、その利率差を負担する。 |
| 利率見直し方式 | おおむね5年ごとに利率と返還額が変わる。当初より利率が上がる可能性があるが、基本月額は年3%が上限。その上限での家計負担も確かめて選ぶ。 |
この選択は有利子の第二種奨学金についてのものです。
無利子の第一種奨学金や返還不要の給付奨学金とは分けて考えます。
最新の利率と年3%上限の読み方
基本月額に係る利率は、どちらの方式も年3.0%が上限です。
2026年は基本月額の固定方式が7月貸与終了分から上限に達しています。
11月以降や、翌年3月に貸与が終了する人の利率まで確定したという意味ではありません。
| 貸与終了月 | 基本月額の利率(年率) |
|---|---|
| 2026年3月 | 固定:2.423% 見直し:1.600% |
| 2026年10月 | 固定:3.000% 見直し:2.274% |
同じ「2026年の奨学金」でも、貸与終了月によって利率は違います。
在学中の学生が比較するときは、自分の貸与終了予定月を先に確かめましょう。
返還中の人は、返還条件の通知やスカラネット・パーソナルで自分の適用利率を確認します。
固定が年3%なら選び方が変わる
2026年10月貸与終了分の基本月額では、固定が年3.000%、見直しが年2.274%です。
現行の上限が続く前提では、見直し方式が上昇しても年3%までなので、金利水準で固定の3%を上回りません。
同じ借用金額と返還期間で比較するなら、固定を選ぶことで金利上昇への備えを強められるケースとは区別します。
一方、固定利率が年2%、見直し利率が年1%といったケースでは、将来見直し利率が年2%を超える可能性があります。
この場合は、当初の低さを取るか、年2%で固定するかという選択になります。
これは選び方を示す仮定であり、今後の貸与終了月の利率を予測したものではありません。
増額部分を含む場合の注意点
「奨学金はすべて年3%以下」と考えるのは誤りです。
入学時特別増額貸与奨学金などの増額部分は別の計算になり、原則として基本月額に係る利率へ0.2%を上乗せします。
財政融資資金の利率が2.9〜3.1%の場合は3.1%、3.1%を超える場合はその利率が適用されます。
たとえば2026年10月貸与終了分の増額部分は、固定方式が年3.100%、見直し方式が年2.474%です。
増額部分がある人の適用利率は、基本月額の借用金額と増額部分の借用金額で加重平均して決まります。
基本月額の上限だけで返還負担を見積もらないようにしましょう。
返還月額だけでなく返還総額も比べる
金利が何%違うかだけでは、家計への影響をつかみにくいものです。
借りる総額と返還期間をそろえ、月々いくら払い、合計いくら返すのかを比較すると判断しやすくなります。
JASSOが公表している「月10万円を4年間、合計480万円借り、20年(240回)で返還する場合」の例は次のとおりです。
各行は、その利率が返還中ずっと続く場合の例です。
見直し方式で途中から利率が変わる場合の総額を示すものではありません。
| 適用利率 | 月々の返還額と返還総額 |
|---|---|
| 年1.0% | 月22,172円 総額5,321,420円 うち利子521,420円 |
| 年2.0% | 月24,478円 総額5,874,754円 うち利子1,074,754円 |
| 年3.0% | 月26,914円 総額6,459,510円 うち利子1,659,510円 |
この条件で年2%と年3%を比べると、月々の差は26,914円−24,478円=2,436円、返還総額の差は6,459,510円−5,874,754円=584,756円です。
毎月の差が小さく見えても、長期間では負担差が大きくなります。
第二種奨学金は残元金に利子がかかる元利均等返還で、返還開始前の据置期間に生じる利息も返還額に分けて加わります。
「480万円×年利×20年」という単純計算ではありません。
月々の端数は最終回に調整されるため、表示月額の240倍と返還総額も完全には一致しません。
見直し方式では途中の利率変更を含めて考える
たとえば、見直し方式で当初5年間の利率が年2%でも、その後も年2%が続くとは限りません。
見直し時点の残元金と残りの返還期間、新たな利率で、その後の負担が変わります。
年2%が20年間続く表の総額を、そのまま見直し方式の返還総額として使うことはできません。
選ぶ際は、当初の低い利率だけでなく、基本月額の上限である年3%でも無理なく返せるかを確かめます。
上の表は借入額480万円の例なので、自分の貸与総額でJASSOの返還シミュレーションを使い、表示された利率が一定で続く試算なのかも確認しましょう。
利率の算定方法を変更する手順
利率の算定方法は、申込後も、貸与期間が終了する年度の一定時期まで変更できます。
貸与終了後は変更できません。
学校ごとに書類の提出期限があるため、「卒業直前まで待てばよい」とは考えず、貸与終了が近づいたら先に期限を確認します。
- スカラネット・パーソナルなどで、選択中の方式と貸与終了予定月を確認する。
- 学校の奨学金窓口で、利率の算定方法の変更期限と必要書類を確認する。退学や辞退で貸与が早く終わる場合も、終了前に相談する。
- 「第二種奨学金『利率の算定方法』変更届」を学校へ提出する。人的保証の場合は、連帯保証人や保証人にも必要な手続きを確認し、書類の準備期間を見込んで提出する。
- 提出後は、手続きが反映されたか学校やスカラネット・パーソナルで確認する。
スカラネット・パーソナルで現在の方式を見られることと、画面上で方式の変更申請が完了することは別です。
JASSOは、変更届を学校へ提出する手続きを案内しています。
振込保留中、休止中、停止中や、人的保証から機関保証への変更手続き中など、方式を変更できない場合もあります。
第一種奨学金に併せて借りた入学時特別増額貸与奨学金や、通信課程(通年スクーリングを除く)の扱いにも例外があるため、該当する人は学校へ自分の貸与内容を伝えて確認します。
家計の余裕と返還期間から選ぶ
まず、貸与終了時の固定利率が基本月額の上限である年3%に達しているかを見ます。
固定が3%で見直しがそれ未満なら、見直しも上限3%という条件を踏まえて比較します。
固定が3%未満なら、返還額の見通しを立てるために、その利率で固定する考え方があります。
一方、金利が上がっても対応できる予備資金があり、返還期間や繰上返還も含めて管理できるなら、見直し方式も選択肢です。
ただし、繰上返還を予定していても、実行できなければ金利上昇の影響は残ります。
生活費や緊急時の資金を削ってまで繰上返還する必要があるかは、別に判断しましょう。
申込時点では方式を仮に選んでも、貸与終了前の変更期限を忘れずに管理します。
現在の利率だけで有利な方式を決めるより、自分の借入総額、将来の返還余力、手続きの期限をそろえて選ぶほうが、返還開始後の見込み違いを減らせます。
公式の利率と手続きを確認する
- JASSO:第二種奨学金の利子と利率の算定方法。貸与終了月別の利率、基本月額と増額部分、返還額の例を確認できます。
- JASSO:利率の算定方法の変更。学校へ提出する変更届と必要書類を確認できます。
- JASSO:奨学金貸与・返還シミュレーション。自分の貸与月額と期間に合わせて返還額を試算できます。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。