サラリーマンの節税保険は得?控除枠と積立保険3商品の選び方
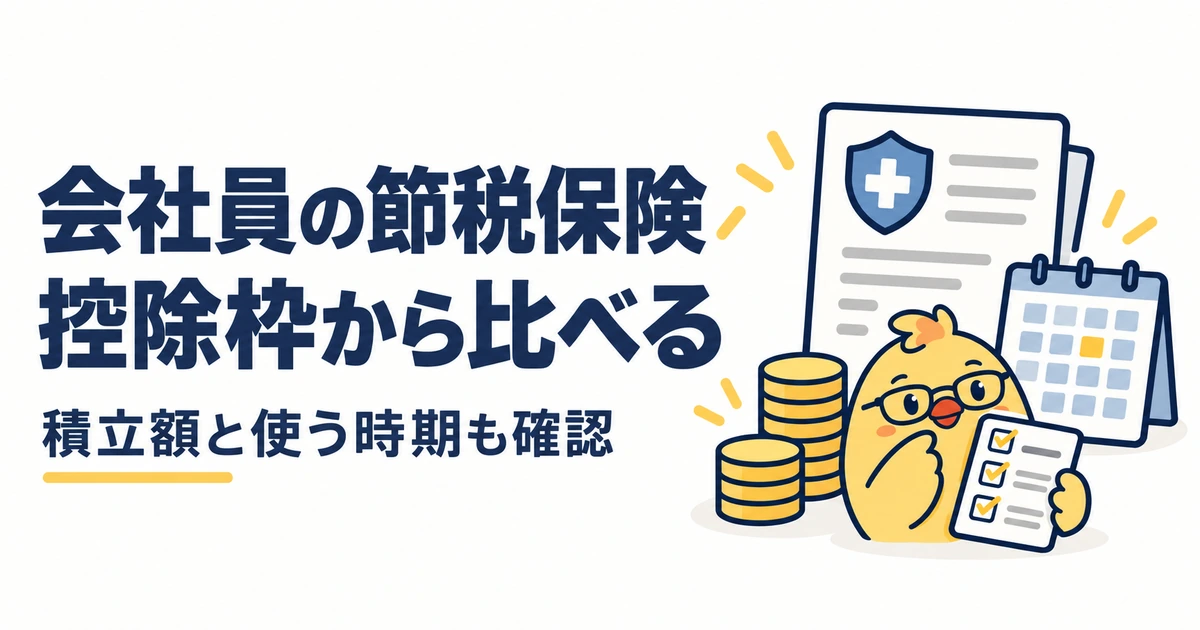
会社員が積立保険で税負担を軽くする仕組みは、主に生命保険料控除です。
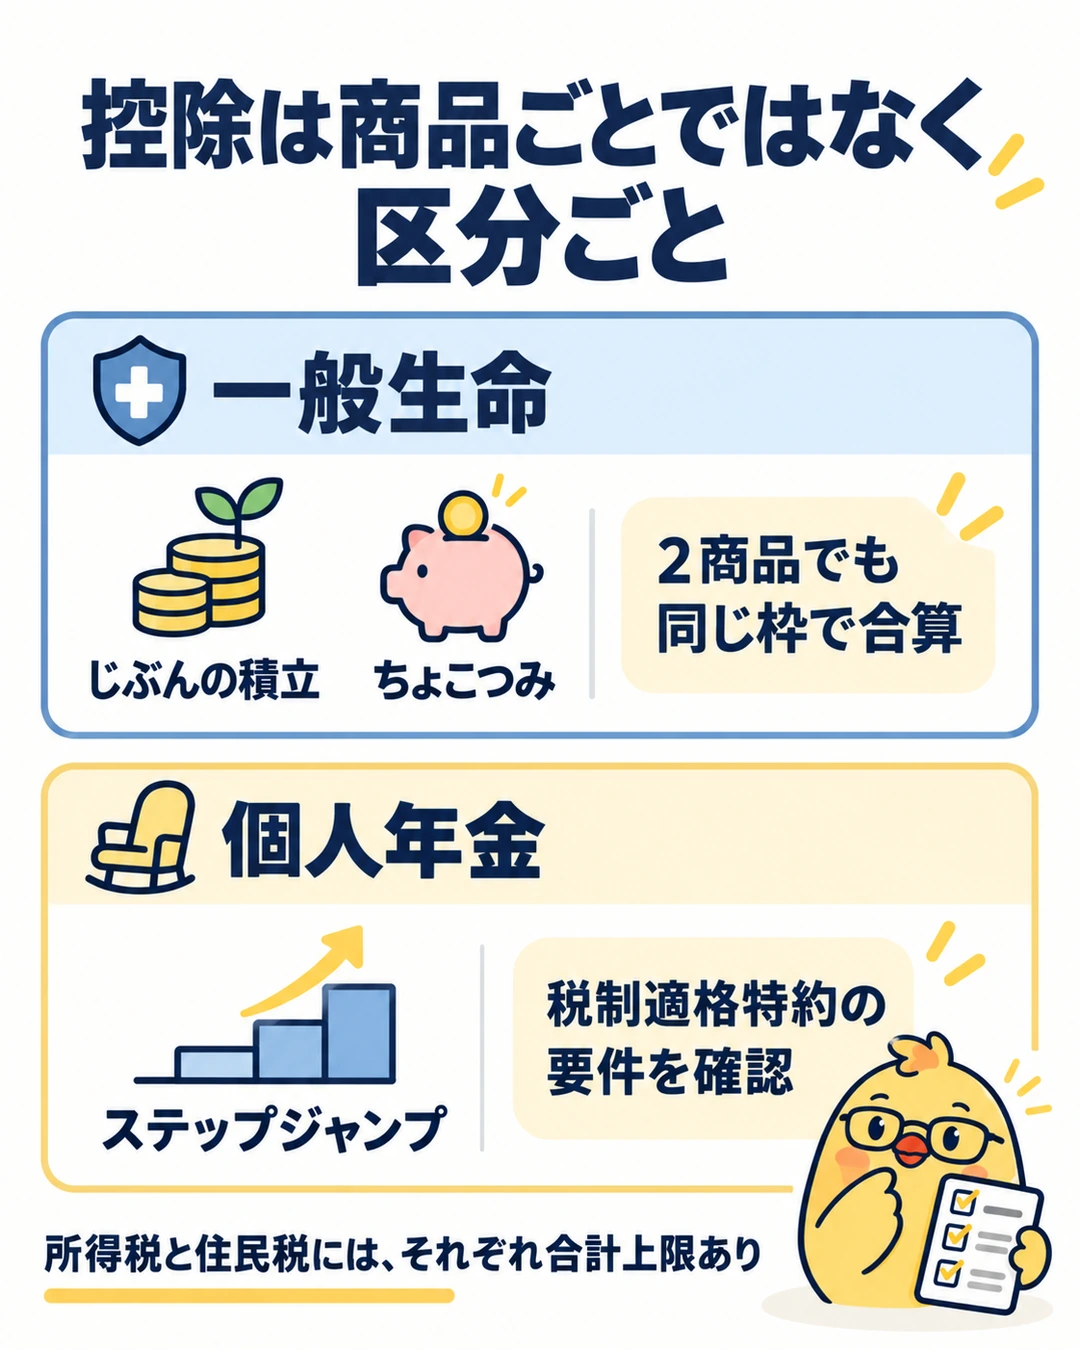
「じぶんの積立」「ちょこつみ」「ステップジャンプ」は比較候補になりますが、同じ控除枠を使う商品と、条件付きで別の枠を使う商品があります。
先に確認したいのは、今の保険で控除をどこまで使っているか、積み立てたお金をいつ使うかです。
所得税や住民税がかからない人、すでに控除の上限を使い切っている人は、新たに加入しても税負担が軽くならない場合があります。
住宅ローン控除などで所得税額がすでに0円になる人も、所得控除が増えた分だけ所得税がさらに減るとは限りません。
税額控除も含めた加入前後の税額で判断します。
- 前年の控除証明書と源泉徴収票で、一般生命と個人年金の区分を確認する。
- 新たに払う保険料によって増える控除額と、実際に減る税金を計算する。
- 払込期間と解約条件を比べ、生活費や近い将来に使うお金を除いて積立額を決める。
会社員の節税保険は、どんな人に向く?
保険料控除は、支払った保険料に応じて課税所得から一定額を差し引く制度です。
保険料が全額戻ったり、控除額と同額の給付を受けたりする仕組みではありません。
| 現在の状況 | 比較するときの判断 |
|---|---|
| 税金がかかり、控除枠も空いている | 税軽減を見込みつつ、満期までの期間と使い勝手を比較する。 |
| 一般生命の枠をすでに使っている | じぶんの積立とちょこつみの追加効果を合算で計算する。商品ごとに枠は増えない。 |
| 所得税と住民税の控除上限を使い切っている | 追加の節税額は0円。税控除を除いた商品条件で選ぶ。 |
| 数年以内に使う予定がある、緊急資金が少ない | まず預金で使えるお金を確保する。解約時期を前提に無理な積立をしない。 |
会社員向けの保険料控除と、会社が契約する法人保険の経費処理は別の話です。
給与所得者が自分で保険に入るだけで、保険料の全額を必要経費にできるわけではありません。
3商品の違いは控除区分とお金を受け取る時期
| 商品 | 主に使う控除区分 | 払込みと受取の基本 |
|---|---|---|
| 明治安田のじぶんの積立 | 一般生命 | 5年払い、契約から10年で満期。月5,000円から。 |
| 日本生命のちょこつみ | 一般生命 | 3年払い、契約から10年で満期。月3,000円から。 |
| 第一生命のステップジャンプ | 税制適格特約S60の要件を満たす場合は個人年金 | 払込期間や受取開始は設計による。特約を使うには長期の払込みと年金受取の条件がある。 |
じぶんの積立とちょこつみは、同じ一般生命保険料控除を使います。
両方に加入しても、一般生命の控除上限が2つに増えるわけではありません。
ステップジャンプは個人年金保険料税制適格特約S60の要件を満たす場合に、個人年金保険料控除を使えます。
じぶんの積立は5年で払い終える設計
月5,000円を5年払う場合、保険料の合計は30万円です。
2026年8月1日以後の契約日分の条件では、10年満期の保険金は33万円、受取率は110%です。
年利10%ではありません。
契約者は満18歳以上、被保険者は0歳から満75歳が基本の年齢範囲です。
保険料払込期間中の解約返戻金は払込保険料と同額、払込期間終了後は積立金相当額となります。
ただし、ATMで一部だけをすぐ引き出せる普通預金とは使い勝手が異なります。
同じ契約者が解約などの後に再加入する場合は、原則3年間の制限もあります。
口数や既存契約との違い、年率換算の考え方は、じぶんの積立の受取額と解約条件で確認できます。
ちょこつみは3年払いで、その後も満期まで保有する
月5,000円なら3年間の保険料合計は18万円です。
同じ月額でも、じぶんの積立の30万円とは積立総額が違います。
払込みが終わる3年後と、満期になる10年後を分けて考えましょう。
被保険者の加入年齢は0〜49歳で、スマホ申込みは18〜49歳です。
途中で解約しても、払込保険料と同額以上を受け取る契約です。
現行の公式例では月1万円を3年払い、累計36万円に対して、10年満期の保険金は37万9,000円です。
満期まで待たずに解約する場合は、その時点の解約払戻金で比較します。
過去3年以内に解約した場合や、保険料の払込みがなく解除された場合は再加入できません。
解約と入り直しを毎年繰り返して控除を得る計画にはできません。
払込額の選択肢やスマホ申込みの条件は、ちょこつみの仕組みと節税効果で確認できます。
ステップジャンプは個人年金の条件と途中解約を確認
ステップジャンプは、基本年金原資と運用による上乗せ部分からなる指数連動型の個人年金保険です。
契約年齢は0〜80歳ですが、年齢によって選べる払込期間や受取開始時期に制限があります。
契約から3年経過前に解約すると、解約返還金が払込保険料の累計額を下回ります。
3年経過後の基本年金原資の保証と、利益が増えることは別です。
S60で個人年金保険料控除を使うには、保険料の払込期間が10年以上、確定年金なら受取開始年齢60歳以上かつ年金受取期間10年以上などの要件があります。
特約付きで減額した場合の返還金は、原則として年金開始時の増額へ充てるために保険会社へ積み立てられます。
減額すれば、その場で現金が戻るとは限りません。
一般生命の控除枠が埋まっている人でも、個人年金の枠が空いているという理由だけでは選べません。
長期の資金計画と受取条件が合うかを先に確認します。
指数連動の仕組みと各種手続きは、ステップジャンプの保証範囲と解約条件で確認できます。
同じ保険料を払っても、実際の節税額は違う
以下は、所得税率10%、住民税率10%で、新契約の控除枠に余裕があり、控除を税額へ反映できる課税所得が十分にある人の概算です。
2026年分の復興特別所得税2.1%を含め、税率の境目、住宅ローン控除などの税額控除、課税所得や年税額の端数処理は省いています。
保険の利息や満期の増加額は含めません。
| 年内に実際に払った保険料の例 | 通常の控除による年間の税軽減額 |
|---|---|
| ちょこつみで月3,000円を12回:年3万6,000円 | 約5,159円 |
| じぶんの積立またはちょこつみで月5,000円を12回:年6万円 | 約6,374円 |
| S60の条件を満たすステップジャンプで月7,000円を12回:年8万4,000円 | 約6,884円 |
年6万円の一般生命保険料なら、所得税の控除額は6万円×1/4+2万円=3万5,000円、住民税の控除額は2万8,000円です。
税軽減額は3万5,000円×10%×1.021+2万8,000円×10%=6,373.5円で、約6,374円となります。
年3万6,000円なら所得税の控除額は2万8,000円、住民税は2万3,000円なので、2万8,000円×10%×1.021+2万3,000円×10%=5,158.8円です。
個人年金の年8万4,000円では所得税4万円、住民税2万8,000円の上限に達し、4万円×10%×1.021+2万8,000円×10%=6,884円です。
子育て世帯の6万円特例は一般生命の枠
2026年分と2027年分は、23歳未満の扶養親族がいる人の新一般生命保険料控除が最大6万円となります。
年6万円の保険料の例なら、所得税の控除額は4万5,000円となり、上記と同じ税率や上限の前提では年間の税軽減額は約7,395円です。
4万5,000円×10%×1.021+2万8,000円×10%=7,394.5円という計算です。
個人年金の枠が6万円になる制度ではありません。
所得税の生命保険料控除全体の上限12万円も、住民税の合計上限7万円も変わりません。
扶養親族の所得要件や夫婦の適用は、一般生命保険料控除の6万円特例で確認できます。
子の年齢が23歳未満というだけで、自動的に適用されるわけではありません。
2商品を組み合わせても、節税額を足し算できない
じぶんの積立を月5,000円、ちょこつみを月3,000円、それぞれ12回払う例では、一般生命の年間保険料は合計9万6,000円です。
通常枠の所得税控除は4万円、住民税控除は2万8,000円なので、上記の前提で税軽減額は約6,884円です。
6,374円と5,159円を足して、約1万1,533円の節税にはできません。
既存契約も含め、同じ区分の保険料をまとめて計算するためです。
子育て特例を使う場合は、この年9万6,000円から一般生命の所得税控除額を5万4,000円と計算し直します。
所得税の枠が空いていても住民税の合計上限に注意
介護医療と個人年金で住民税の控除を各2万8,000円、合計5万6,000円使っている場合、一般生命の追加控除に使えるのは7万円−5万6,000円=1万4,000円です。
年6万円の一般生命保険料を新たに払う通常枠の例なら、所得税側に余裕があっても、税軽減額は3万5,000円×10%×1.021+1万4,000円×10%=4,973.5円となります。
すべての控除枠を使い切っている場合は、追加の税軽減額は0円です。
新しい契約単体の保険料ではなく、加入前と加入後で控除が増えた分だけを計算してください。
年末に加入するときの計算と手続き
控除の対象は、その年に実際に支払った対象保険料です。
加入した月にかかわらず、月額保険料の12倍を申告できるわけではありません。
たとえば月5,000円を年内に2回だけ支払ったなら、対象保険料は1万円です。
その1万円が一般生命の通常枠で全額控除され、ほかの保険がなく、前述の所得税率と住民税率であれば、税軽減額の概算は1万円×10%×1.021+1万円×10%=2,021円です。
申込日と初回の保険料が支払われる日は同じとは限りません。
契約日、初回引落日、年内に払う回数、控除証明書の交付方法を申込み前に確認しましょう。
支払った保険料は、控除証明書を使って勤務先へ申告します。
所得税は当年分の精算、住民税は原則として翌年度の計算へ反映されます。
提出期限や書類の見方は、2026年の年末調整の書類と控除一覧で確認できます。
毎年の所得や扶養の状況、税制は変わります。
今年の節税額を払込年数で単純に掛けて、将来の受取額として約束された金額に足さないようにしましょう。
預金やNISA、iDeCoと比べる順番
近い将来に使うお金と緊急資金は、まず預金で確保します。
途中解約で払込保険料以上が戻る商品でも、すぐ使える現金と同じではありません。
保険会社の破綻時の保護も、預金保険とは異なります。
値動きを受け入れながら長期運用するお金にはNISA、老後まで原則引き出さず掛金全額の所得控除を使うお金にはiDeCoという選択肢もあります。
NISAは掛金の所得控除ではなく運用益の非課税、iDeCoは受取時の課税まで含めて比べる制度です。
そのうえで、積立額と受取時期を固定しやすい保険を比較します。
保険料控除を使った商品も満期や解約時の利益が常に非課税になるわけではなく、保険料負担者と受取人、受取方法によって課税関係が変わります。
税負担の軽減と保障、貯蓄の目的を分けると、今ある控除枠を無理なく使えるかが判断しやすくなります。
生活費を圧迫する契約や、使う予定より後にしか受け取れない設計なら、控除があっても見送る判断ができます。
商品条件と税制の基準日:2026年10月22日。
税軽減額の試算は2026年分の税制と明記した仮定による概算です。
控除区分と上限:国税庁「保険と税」
新旧契約の併用:生命保険文化センターの控除額の解説
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。