プルデンシャル生命の業務停止はどれほど重い?確定した処分と契約者の対応
プルデンシャル生命への業務停止命令は、検討段階の報道から正式な行政処分に変わりました。 金融庁が2026年10月9日に発表し、10月13日から2027年1月31日まで、保険募集と保険契約の締結を停止するよう命じています。 契約者保護のため当局が個別に認めた業務には例外があります。[金融庁の処分発表]
新しい保険を売る業務を法的に止める、事業への制約が大きい処分です。 一方、会社は既存契約の保障、保険金や給付金の支払いは継続すると案内しています。 契約者は、販売停止のニュースだけで保険料の支払いを止めたり、保障を確保する前に解約したりしないようにしましょう。[契約の継続に関する案内]
処分の重さを知ることと、自分の契約で損失を避けることは、分けて考えると整理できます。 まず保障と請求手続き、不審な送金の有無、乗り換える場合の新しい保障開始日の順に確認します。
今回の停止命令で決まったこと
| 項目 | プルデンシャル生命への命令 |
|---|---|
| 処分の根拠 | 保険業法第132条第1項に基づく業務停止命令と業務改善命令 |
| 停止期間 | 2026年10月13日から2027年1月31日まで |
| 停止する業務 | 保険募集と保険契約の締結。当局が契約者保護の観点から個別に認めたものを除く |
| 改善計画 | 会社が2026年11月30日までに提出し、直ちに実行 |
「3か月停止」という見出しだけでなく、上の開始日と終了日を見て判断します。 11月30日は会社が改善計画を提出する期限であり、契約者の補償申請期限ではありません。 また、命令の期間終了と、会社が実際に募集を再開することも同じではありません。[命令の内容]
同時に処分を受けたジブラルタ生命では、営業社員による募集と契約締結が停止対象となり、代理店チャネルまで一律に停止する命令ではありません。 同じグループでも対象業務が異なるため、契約している会社の案内を読み分けます。[各社への処分の違い]
業務停止命令はどのくらい重い処分なのか
業務停止命令は、監督当局が法律に基づき、指定した業務を一定期間止める措置です。 新規販売が対象なら、新しい契約を獲得する活動に直接制約がかかります。 営業を続けながら改善を求める場合より、事業への影響が大きいと評価できます。
| 措置 | 違い |
|---|---|
| 自主的な販売自粛 | 会社が自ら販売を控える。行政命令による停止とは根拠が異なる |
| 業務改善命令 | 改善計画の提出や実行などを法律に基づいて命じる |
| 業務停止命令 | 指定した業務そのものを止める |
| 免許取消し | 保険業の免許を失う別の処分 |
ただし、「改善命令なら軽い注意」「業務停止なら倒産寸前」とは読めません。 停止期間だけで不正の悪質性を順位付けする一律の点数表もありません。 金融庁の監督指針では、被害の程度、継続性、組織的な関与、内部管理の問題、改善対応などを勘案します。[行政処分の判断基準]
今回、金融庁は個々の不正に加え、営業優先の組織風土や経営管理、営業職員の管理などの問題を指摘しました。 販売を再開できる時期だけでなく、不正を防ぎ、発見し、止める仕組みと被害回復がどう改善されるかが、契約者にとっての判断材料です。
過去の停止命令との比較
かんぽ生命には2019年12月、2020年1月1日から3月31日までの保険募集と契約締結の停止が命じられました。 顧客の自発的な申し出などには例外があり、すべての手続きが止まる処分ではありませんでした。[かんぽ生命への処分]
明治安田生命では、2005年11月の新規販売停止は2週間でしたが、商品認可申請など別の業務への停止命令はその後も続き、解除は2006年7月でした。 短い販売停止と長い販売停止を、月数だけで比較できない例です。[明治安田生命の停止命令解除]
既存契約者が確認すること
プルデンシャル生命は、今回の処分に伴って契約を継続するための特別な手続きは必要ないと案内しています。 既存契約の保障や保険金の支払いが続く一方、連絡先や手続きの方法には変更があるため、請求、住所変更、契約内容の照会など、必要な手続きごとの窓口を使います。[業務停止期間中の手続き案内]
保険を続ける人は保障と払込状況を点検する
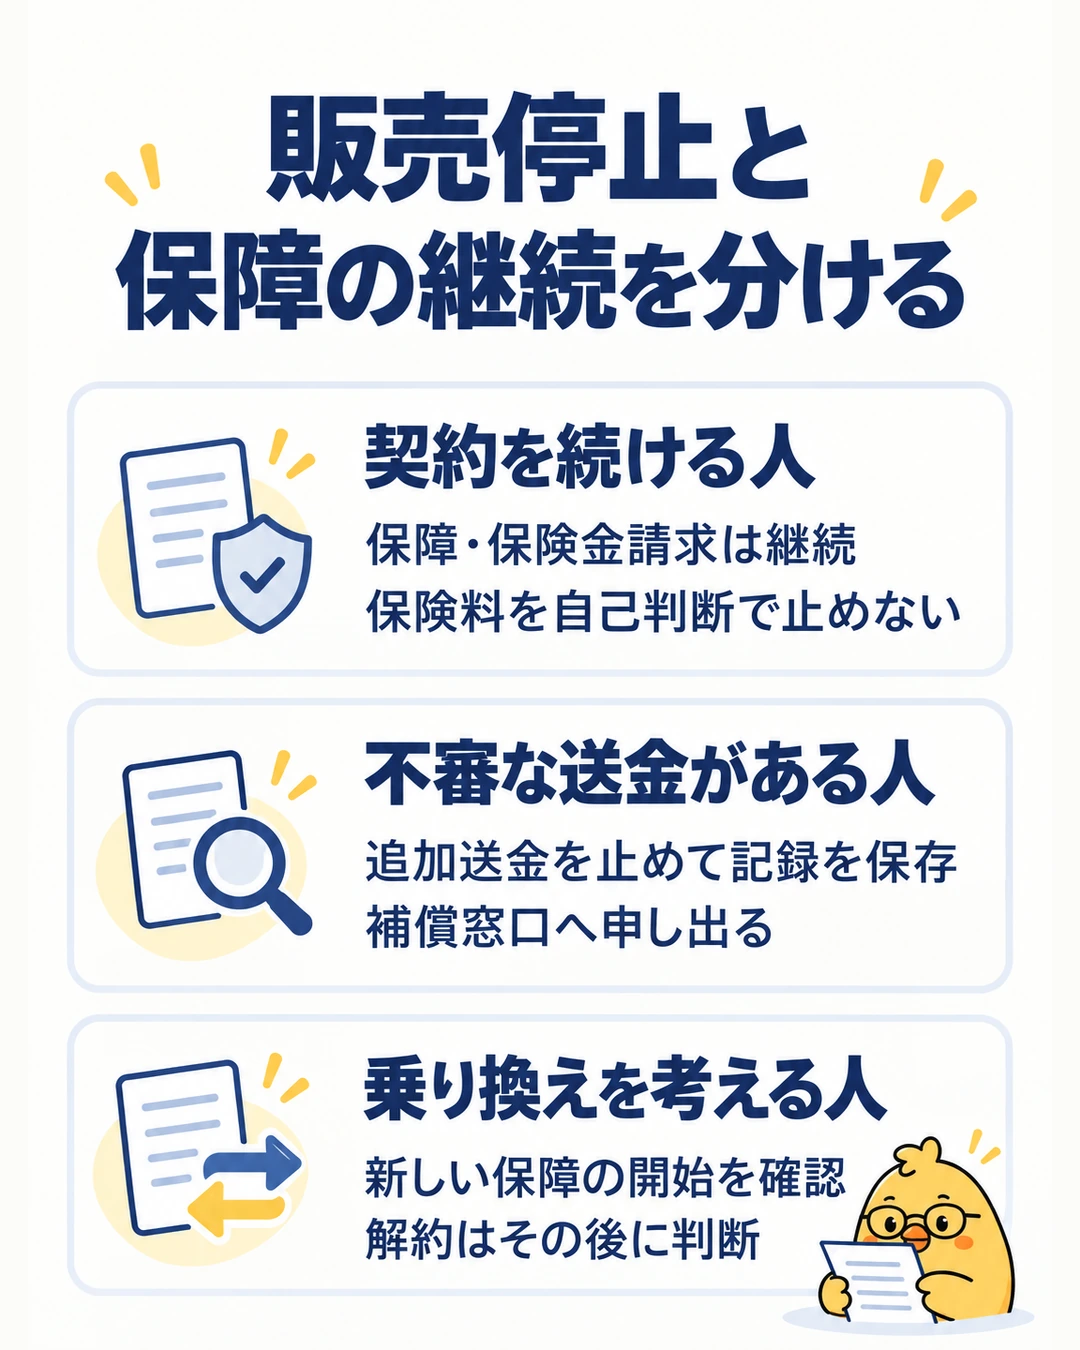
保険証券や契約内容のお知らせを用意し、保障額、特約、受取人、保険料の払込状況を確認します。 請求できる保険金や給付金があれば、販売再開を待たずに請求窓口へ申し出ます。 保険料の未払いが続くと契約条件に従って失効するおそれがあるため、ニュースを理由に自己判断で引き落としを止めないことです。
不審な送金がある人は証拠を保存する
同社は、社員による個人的な投資勧誘や金銭貸借を禁止し、2005年5月以降、顧客から現金を預かる扱いも行っていないと説明しています。 個人口座への送金、担当者だけが紹介する投資、一時的な貸し付けなどに心当たりがあれば、追加送金を止め、記録を残します。[不審な金銭取り扱いの確認]
- 送金日、金額、振込先名義が分かる明細
- メール、メッセージ、提案書、契約書、名刺
- 誰から、いつ、どんな説明を受けたかの記録
- 契約者の場合は証券番号が分かる書類
お客さま補償委員会の特設問い合わせ窓口は0120-473-160です。 受付は日本時間の平日9時から18時、土曜日9時から17時です。 契約していない人や解約済みの人も、不審な金銭取り扱いに心当たりがあれば申し出の対象です。[問い合わせの対象と窓口]
担当者個人との交渉だけで済ませず、受付内容、追加で必要な資料、次の連絡時期を記録します。 補償窓口を装う連絡にも注意し、銀行口座の暗証番号やカード情報を入力するよう求められても応じないでください。[補償手続きと不審な連絡への注意]
乗り換えは新しい保障を確保してから判断する
他社への乗り換えでは、新しい保険の健康告知や審査が必要です。 年齢や病歴によって保険料や引受条件が変わり、同じ保障を確保できない場合があります。
- 今の保障額、特約、解約返戻金を取り寄せる。
- 遺族年金や貯蓄も踏まえ、必要な保障額を考える。
- 新契約の引受条件と保障開始日を確認する。
- 保障の空白が生じないことを確かめ、今の契約の解約や減額を判断する。
貯蓄性保険の早期解約では、返戻金が払込保険料を下回ることがあります。 不祥事への補償と、保険を解約したときの返戻金は別の仕組みです。 保険をやめれば払った金額が全額戻るとは考えず、見積額を確認します。
必要な保障額の考え方は、生命保険の必要額を考える記事が参考になります。 保険から借りて別の投資へ回す提案を受けた場合は、契約者貸付の利息と返済の注意点も先に確認してください。
電話の前に、保険の請求と被害の相談を切り分ける
たとえば、最近入院した家族の給付金を請求したいことと、担当者から勧められた送金の記録が見つかったことが重なった場合、それぞれの窓口へ進みます。給付金は保険証券を手元に置き、入院期間や手術日をメモして、請求窓口に必要書類を確認します。不審な送金は公式の補償窓口に連絡し、いつ、誰の案内で、いくら、どの口座へ送ったかを、通帳や振込明細、当時のメールなど分かる範囲で整理します。記録が全部そろっていなくても、申し出を先送りせず、手元にない記録の扱いを窓口に聞きましょう。[手続き・問い合わせ先の公式案内]
問い合わせた日時、窓口から案内された次の手続き、手元に残した書類を同じメモに記録しておくと、家族が手伝うときにも話が通じます。資料は、連絡してきた相手へそのまま送らず、自分で公式窓口を確認して提出先を聞いてください。
10月28日時点の状況に加え、11月4日には、グループが会社の改善策に助言する「改善諮問委員会」の設置を発表しました。個別の被害の申し出は、引き続き後述する「お客さま補償委員会」の窓口に確認します。[改善諮問委員会に関する公表資料(PDF)]
行政処分と被害の補償は別の手続き
行政処分が出たことで、各人の被害額や補償額が自動的に確定するわけではありません。 補償委員会は、申し出を受けて事実関係を調べ、補償の要否や対象額を審査します。 対象になった場合も、審査結果の連絡や書面による合意などを経て支払われる流れです。[補償手続きの流れ]
被害がある人は、会社の改善計画の提出や販売再開を待たずに申し出ます。 必要に応じて警察や弁護士にも相談し、追加送金や記録の削除を避けてください。
情報の基準日は2026年10月28日です。 停止期間が終わった後の実際の募集再開や、個別の契約手続きは、その時点の会社発表と契約条件によります。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。