休眠預金は引き出せる?古い口座の確認手順と郵便貯金の注意点
銀行の休眠預金は、預金保険機構へ移管された後も、取引していた金融機関で払い戻しを受けられます。
古い通帳を見つけたら、10年以上使っていないという理由で諦めず、銀行へ残高と手続き方法を確認しましょう。
銀行が合併している場合は、引き継いだ金融機関が窓口になります。
ただし、郵政民営化前に預けた定額郵便貯金などは、銀行の休眠預金とは別の制度です。
また、未利用口座の手数料として引き落とされたお金が、休眠預金の払い戻しで戻るわけではありません。
最初に、預金の種類と口座の状態を分けて確認します。
古い口座が見つかったときの確認順
- 通帳や証書で金融機関名、預金の種類、名義を確認する。
- 元の金融機関か、合併後の承継先へ問い合わせる。
- 本人確認や相続など、口座の状態に合う手続きを行う。
通帳やカードがなくても、銀行へ口座の有無を相談できます。
休眠預金の「10年」は、お金を失う期限ではない
休眠預金等活用法では、2009年1月1日以降の取引などから10年以上、その後の取引などがない預金が対象になります。
普通預金だけでなく、定期預金や定期積金なども対象です。
外貨預金、財形貯蓄、マル優口座など、対象外になる商品もあります。
定期預金では、預け入れた日から一律に10年を数えるわけではありません。
一定の預入期間がある場合はその期間の末日、自動継続なら最初の満期日が基準になります。
その後の取引などによっても判定が変わるため、古い定期預金は満期日と取引履歴を併せて確認してください。
移管後も、元の銀行を通じて払い戻しを請求できる
対象の預金は、銀行による通知や公告などを経て預金保険機構へ移管され、民間公益活動に活用されます。
活用されるお金には、預金者への払い戻しに備える仕組みもあります。
支援に使われたから引き出せなくなる、という制度ではありません。
法律上は、移管時に元の預金債権が消滅し、預金者は休眠預金等代替金の支払いを請求できる仕組みです。
このため、休眠預金の払い戻しを、銀行の任意の好意だけで行われるものと考える必要はありません。
手続きは預金保険機構へ直接出向くのではなく、取引していた金融機関で行います。
金融庁のQ&Aは、移管された休眠預金を引き出す期限はないと案内しています。
銀行の休眠預金の移管と、後述する古い郵便貯金の権利消滅は区別してください。
休眠預金の判定に使う10年を、預金の種類を問わない一律の消滅時効に読み替えないようにしましょう。
仕組みは休眠預金等活用法の第7条、払戻しの案内は金融庁の休眠預金の案内で確認できます。
最後の取引が2009年より前など、法律による移管の対象ではない古い銀行預金もあります。
全国銀行協会は、長く出し入れのない預金も、所定の手続きを経て払い戻しに応じると案内しています。
移管の対象外という理由だけで残高がなくなったと判断せず、取引していた銀行へ確認してください。
休眠預金、口座の手数料、古い郵便貯金を区別する
長く使っていないお金でも、適用される仕組みが違います。
窓口へ連絡するときは、通帳や証書の商品名まで伝えると、確認すべき手続きを絞れます。
| 対象 | お金の扱いと確認先 |
|---|---|
| 銀行の休眠預金 | 移管後も払戻しを受けられる。元の金融機関か承継先へ |
| 未利用口座の手数料 | 銀行ごとの条件で発生。引落しや自動解約の有無を銀行へ確認 |
| 民営化前の定期性郵便貯金 | 別の期限と払戻基準がある。郵便局の貯金窓口かゆうちょ銀行へ |
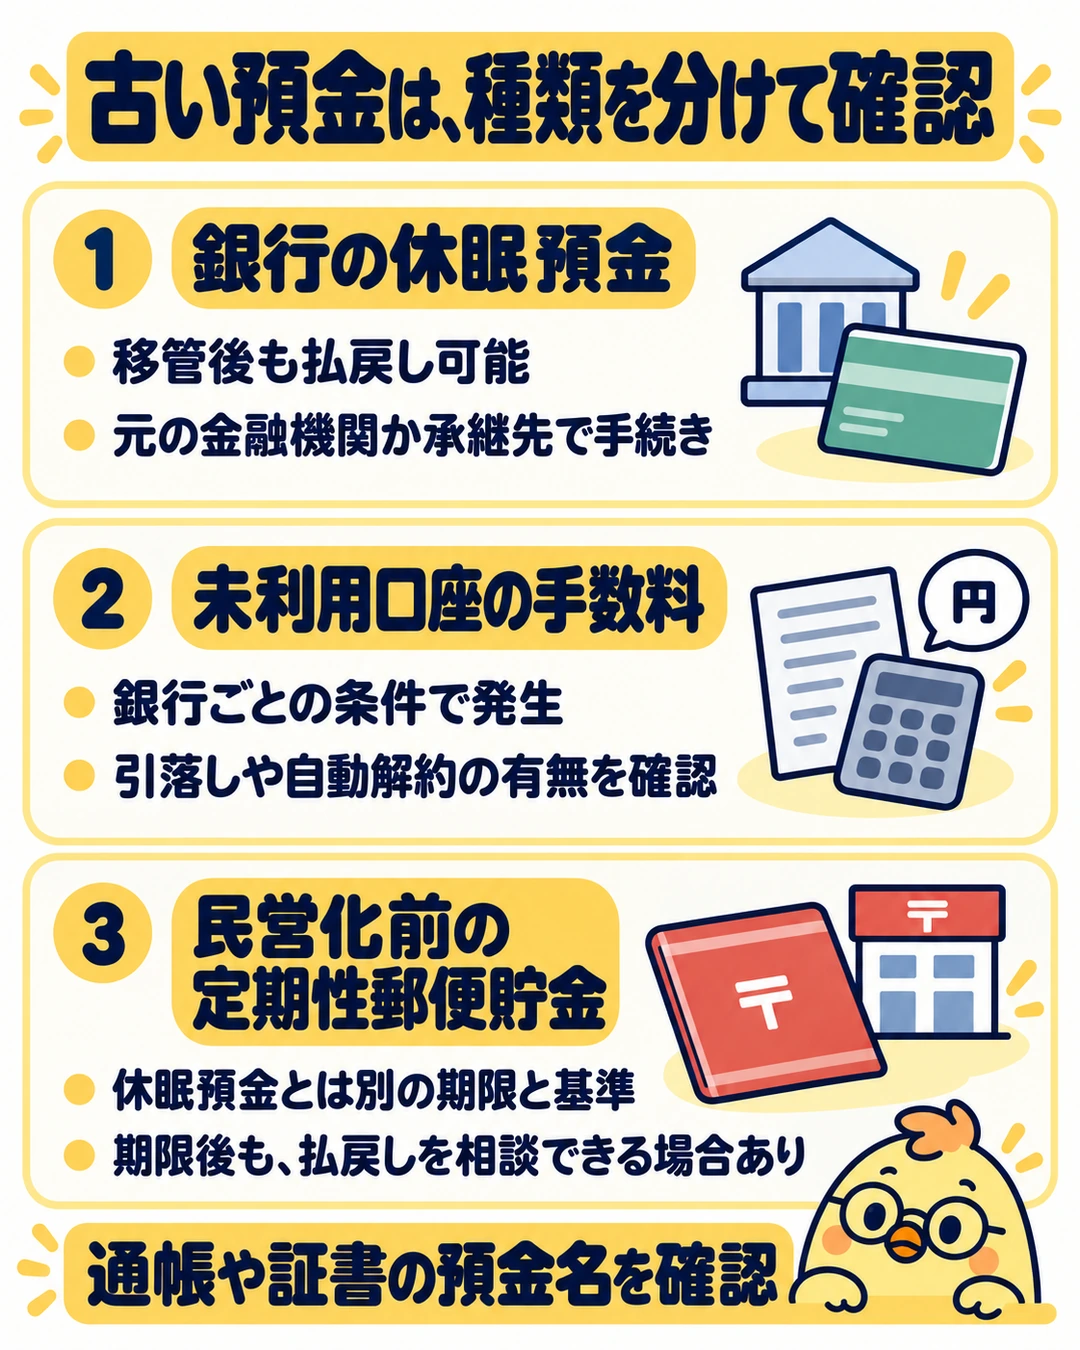
口座の手数料による引落しや解約は別に確認する
銀行によっては、2年以上利用のない口座などに未利用口座の手数料がかかります。
対象となる開設時期、免除条件、引落時の残高による自動解約の扱いは銀行ごとに違います。
すでに手数料として引き落とされた金額を、移管された休眠預金と混同しないでください。
口座を残すか解約するかは、今後の用途と費用から判断します。
銀行別の対象条件と解約前の準備は、使わない銀行口座の手数料と解約手順で確認できます。
民営化前の定期性郵便貯金は、満期日と催告書を確認する
2007年9月30日までに預けた定額郵便貯金、定期郵便貯金、積立郵便貯金などは、郵政管理・支援機構が管理しており、休眠預金等活用法の対象外です。
最後の取扱日や期間満了日の翌日など、制度上の起算日から20年間取扱いがない場合に、催告書が発送されます。
発送日から2か月以内に払戻しの請求がないと、権利消滅の扱いとなります。
「満期後20年2か月」が案内上の目安ですが、手元の満期日だけで最終期限を自己判断せず、催告書と窓口で確認してください。
通常郵便貯金と、民営化後に預けた定額貯金や定期貯金は、この民営化前の定期性郵便貯金とは扱いが異なります。
古いゆうちょの通帳というだけで、すべて同じ期限があるわけではありません。
権利消滅の扱いとなった後でも、真にやむを得ない事情が認められる場合は、払い戻しを受けられることがあります。
2024年1月からの基準では、相続人が貯金の存在を知らなかった場合なども例示されています。
通帳や証書がない場合の調査も含め、郵便局の貯金窓口かゆうちょ銀行へ申し出てください。
返金が一律に保証されるものではありません。
制度の区分はゆうちょ銀行の民営化前の貯金に関するFAQ、権利消滅後の扱いは郵政管理・支援機構の案内(消費者庁掲載)で確認できます。
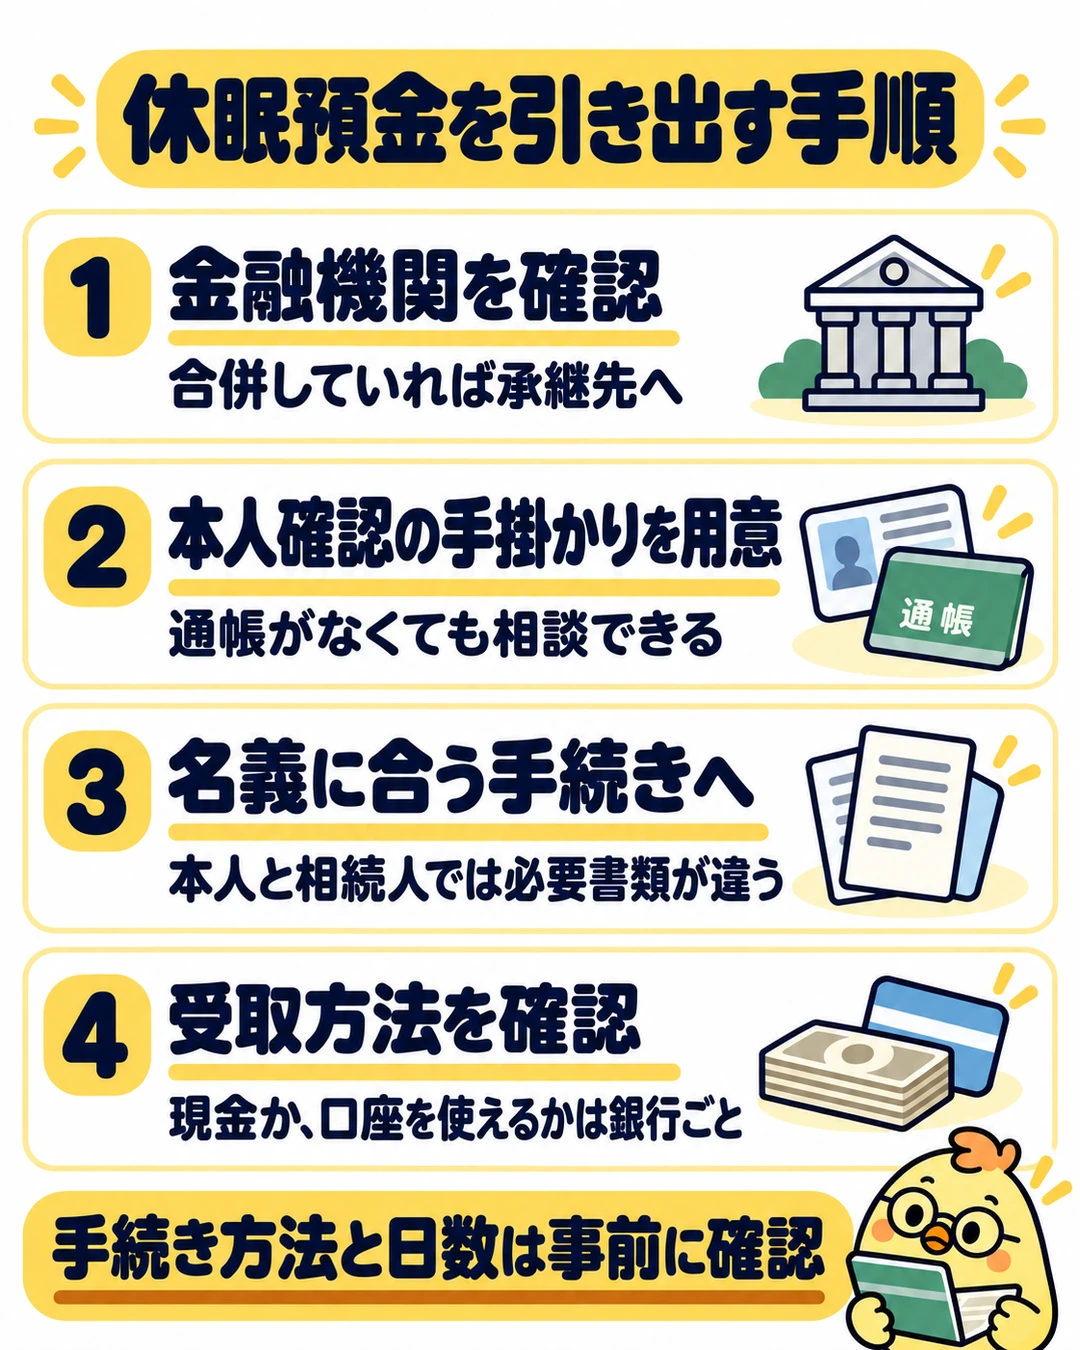
休眠預金の確認から払い戻しまでの手順
1.元の金融機関か承継先へ問い合わせる
通帳や証書にある金融機関名、支店名、口座番号、名義を確認します。
合併や支店統合で名前が変わっている場合は、現在の承継先へ問い合わせます。
預金保険機構へ移管済みでも、元の金融機関を通じて手続きします。
問い合わせる際は、「長く使っていない口座の残高と、休眠預金の払い戻し方法を確認したい」と伝えると、口座の調査と必要書類の案内につながります。
公式サイトに掲載された窓口や電話番号を使いましょう。
2.名義と本人確認の手掛かりを用意する
通帳、キャッシュカード、証書、届出印があれば用意します。
本人確認書類に加え、旧住所や旧姓など、口座開設当時の情報も確認してください。
金融庁は、通帳やカードを紛失している場合も、本人確認書類などを用いて払い戻しを受けられると案内しています。
書類がないからと新たに作り直したり、手数料を払ったりする前に、銀行へ必要な手続きを確認しましょう。
3.本人、相続人、代理人のどの手続きかを伝える
名義人本人が手続きする場合と、相続人が手続きする場合では必要書類が違います。
名義人が亡くなっている場合は、金融機関所定の相続手続きで払い戻しを受けます。
名義人と手続きをする人の関係を最初に伝え、銀行から指定された戸籍などの書類をそろえてください。
家族の口座でも、本人の口座と同じ方法で引き出せるとは限りません。
本人が来店できず代理人が手続きする場合は、委任状などの要否と受付方法を銀行へ確認します。
4.受取方法と口座を引き続き使えるかを確認する
払い戻しの方法や、元の口座を引き続き利用できるかは金融機関によって異なります。
ATMで操作できることや、来店当日に全額を受け取れることを前提にせず、窓口と日数を確認してください。
受取りが終わったら、払戻しの明細や手続きの控えを保存します。
口座を使い続ける場合は登録情報を更新し、使わない場合は解約まで必要かを銀行へ確認しましょう。
休眠預金の通知が届いたときと、届かないときの対応
残高1万円以上の対象預金では、移管前に登録住所などへ通知が行われます。
通知が届くことで、その発送日からさらに10年間は休眠預金になりません。
届いた案内に口座や預金の種類が記載されているので、心当たりを確認し、今後使うか払い戻すかを決めましょう。
残高1万円未満の場合は、通知がなくても移管されることがあります。
住所変更の未届などで通知が届かない場合もあるため、通知がないことだけで口座がない、残高がないと判断しないでください。
少額の口座も、銀行へ残高を確認する対象です。
利息の入金や残高照会だけで利用継続と決めない
休眠預金の判定では、預金を今後も使う意思があると認められる取引などを異動といいます。
入出金は共通の異動事由ですが、銀行が支払う利息は原則として含まれません。
通帳への記帳、残高照会、住所変更などを異動として扱うかは、各金融機関が認可を受けて公表した内容によって異なります。
自分の銀行の休眠預金規定を確認し、アプリを開いた、利息が付いたという理由だけで、10年の起算点が更新されたとは考えないようにしましょう。
残す口座は、用途、金融機関名、支店名、名義を家計の記録へまとめ、住所などの変更を届け出ます。
家族が必要なときに口座の存在を分かるようにしておくと、相続時の見落としも減らせます。
主な出典
制度と手続きの案内は2026年10月21日時点です。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。