家族の死亡で銀行口座が凍結されたら?相続手続きと払戻しの上限
家族が亡くなり、葬儀費用や生活費が必要なのに、銀行口座からお金を引き出せない。
こうしたときは、相続手続きと、支払いに使うお金の確保を並行して進めます。
銀行が名義人の死亡を把握すると、故人の口座は原則として入出金が停止します。
遺産分割前でも一定額を払い戻せる制度はありますが、誰でも一律に150万円を受け取れる制度ではありません。
相続人であることを確認する書類と、口座ごとの計算が必要です。
- 故人が取引していた銀行と、相続手続きの連絡先
- 生活費や葬儀費用、引き落としの金額と支払期限
- 遺言書の有無、相続人、借入れなどの状況
銀行口座はいつ凍結され、何が止まる?
銀行は、名義人が亡くなったことを知ると、相続財産を保全するために口座の取引を停止します。
家族からの連絡は、役所への死亡届とは別の手続きです。
「死亡届を出す前なら自由に引き出してよい」という意味ではありません。
故人の口座では、預金の払戻しだけでなく、入金や口座振替も停止することがあります。
たとえば三井住友銀行は、死亡の連絡を受けた口座の入出金を停止し、公共料金の引き落としや家賃の入出金先を早めに変更するよう案内しています。
必要な対応は取引銀行ごとに確認します。
通帳やキャッシュカードが見つかれば、銀行名と支店、口座番号を控えて相続窓口へ連絡してください。
口座番号や残高が分からない場合も、その状況を伝えて照会の方法を確認できます。
生活費や引き落としのために先に確認する3つのこと
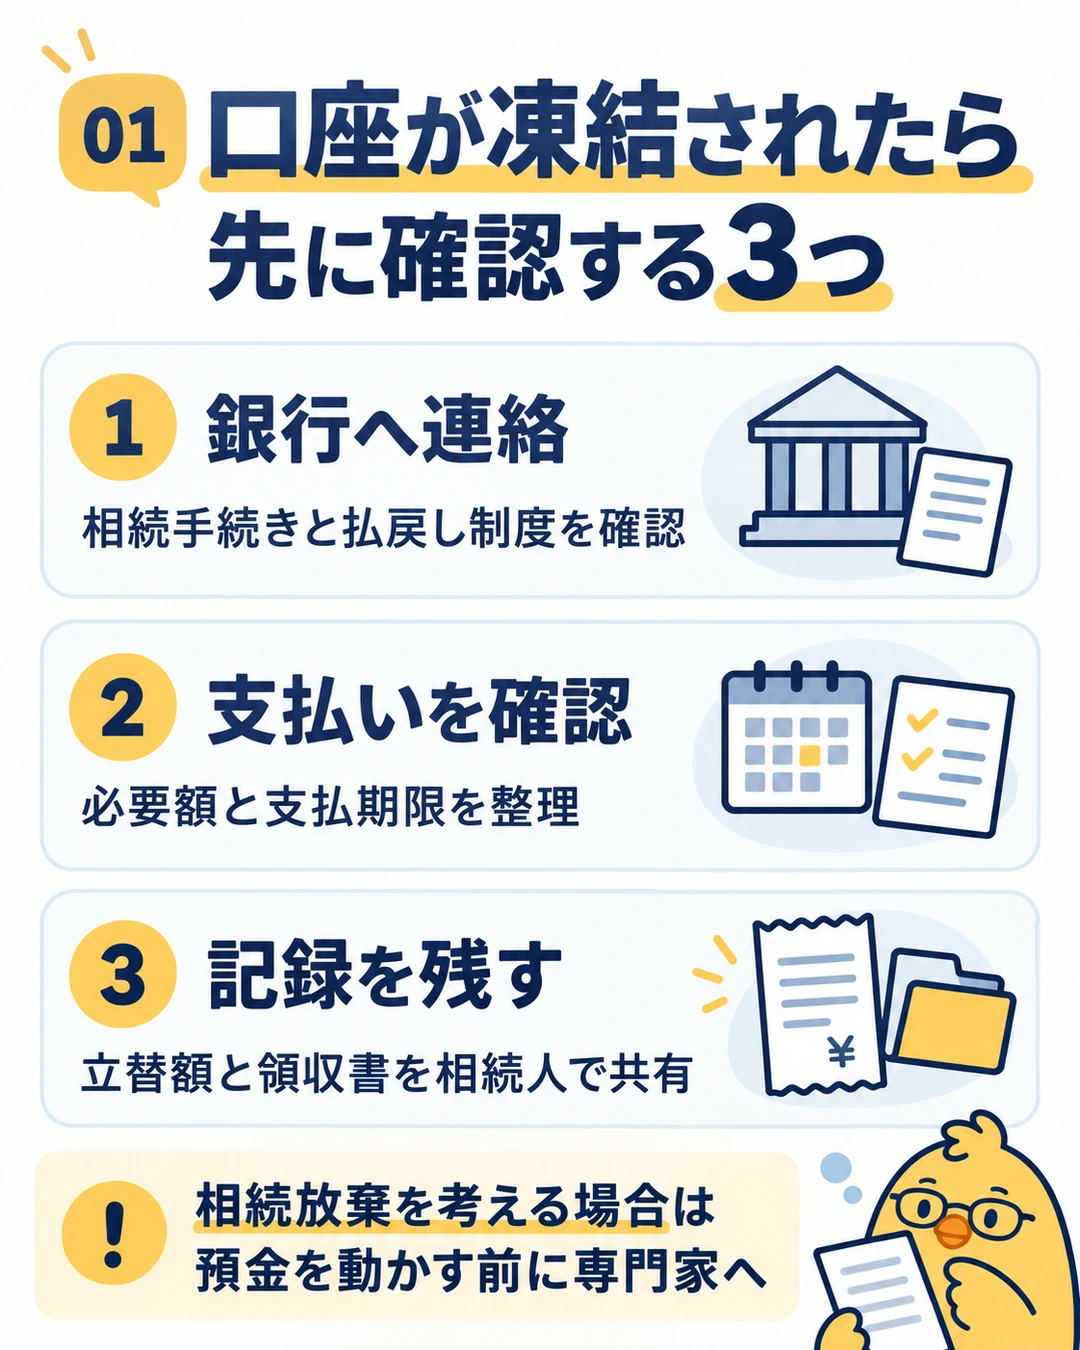
- 銀行へ連絡し、相続手続きと払戻し制度を確認する。
故人の取引状況と遺言書の有無を伝え、通常の相続手続きと、急な支払いのために使える手続きを確認します。 - 支払額と期限を書き出し、請求元へ支払方法を確認する。
生活費、葬儀費用、家賃、公共料金などを分け、口座振替の変更が次の請求に間に合うかを確認します。
間に合わない場合は、振込や払込票など別の支払方法と期限を請求元に聞いてください。 - 立替えた金額と領収書を記録する。
家族自身の資金で支払った費用は、支払日、金額、支払先、目的を残し、関係する相続人と共有します。
後日の精算は支出内容や相続人間の合意によって変わるため、故人の預金から当然に全額戻せるとは考えないようにしましょう。
銀行に書類を提出しても、その日に現金を受け取れるとは限りません。
払戻しを待つ予定の支払いは、必要額だけでなく、間に合わない場合の支払方法も決めておくと行き違いを防げます。
遺産分割前の払戻しはいくらまで受けられる?
遺産分割前の相続預金の払戻し制度は、相続預金が遺産分割の対象となる場合に、相続人が一定額を単独で払い戻せる仕組みです。
家庭裁判所の判断や他の相続人の同意を得ずに請求できますが、所定の書類による確認は必要です。
遺言の内容などにより利用できない場合もあります。
相続放棄を考えている場合は、払戻しを請求する前に弁護士などへ相談してください。
相続預金の取得や処分は、相続を承認したとみなされる問題につながることがあります。
銀行で利用できる制度があることと、相続放棄に影響なく利用できることは別です。
口座ごとの計算額と、金融機関ごとの上限を分ける
まず、口座ごと(定期預金は明細ごと)に次の式で計算します。
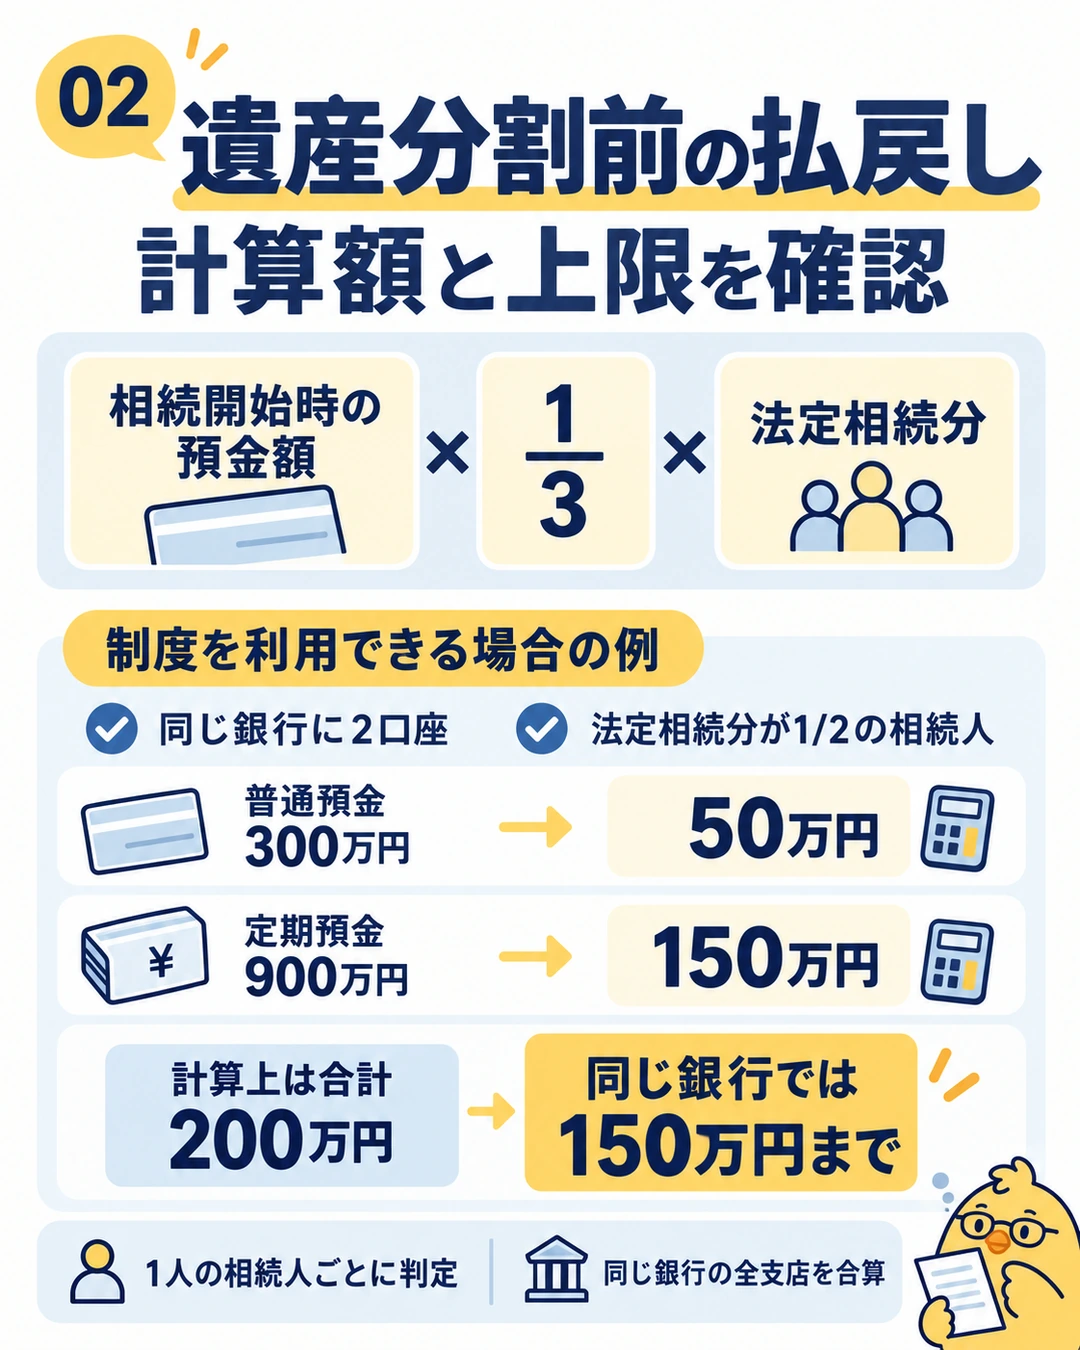
口座ごとの計算額 = 相続開始時の預金額 × 1/3 × 払戻しを求める相続人の法定相続分
そのうえで、同じ金融機関から1人の相続人が払い戻せる額は、全支店を合わせて150万円までです。
基準になるのは、原則として死亡により相続が始まった時点の預金額です。
請求する日の残高をそのまま当てはめるのではありません。
同じ銀行の別支店へ行っても上限は増えず、請求のたびに150万円の枠が復活する制度でもありません。
同じ銀行に普通預金300万円と定期預金900万円がある例
相続人は配偶者と子1人、遺言による指定などはなく、配偶者がこの制度を利用する例です。
配偶者の法定相続分は1/2とします。
相続開始時に、同じ銀行の普通預金に300万円、定期預金の1明細に900万円があり、この制度による払戻しはまだ受けていないものとします。
| 対象の預金 | 配偶者の計算額 |
|---|---|
| 普通預金 300万円 |
300万円 × 1/3 × 1/2 =50万円 |
| 定期預金 900万円 |
900万円 × 1/3 × 1/2 =150万円 |
| 同じ銀行での合計 | 計算上は200万円ですが、金融機関ごとの上限により150万円まで |
一方、普通預金300万円がA銀行、定期預金900万円が別のB銀行にある場合は、金融機関ごとに判定します。
同じ前提ならA銀行で50万円、B銀行で150万円、合計200万円が計算上の払戻可能額になります。
各銀行で必要書類と利用条件の確認を受けることが前提です。
同意が不要でも、相続人を確認する戸籍は必要
金融機関の窓口でこの制度を使う場合は、本人確認書類に加え、故人の出生から死亡までの連続した戸籍、相続人全員を確認できる戸籍、払戻しを受ける人の印鑑証明書などが必要になります。
「他の相続人の同意が不要」ということは、他の相続人の存在を調べずに済むという意味ではありません。
銀行によって、法定相続情報一覧図の写しを戸籍の代わりに使える場合や、書類の発行期限、追加書類の指定があります。
書類を取り寄せる前に、銀行へ利用する制度と相続関係を伝え、必要な範囲を確認してください。
この払戻しは、最終的な相続分とは別にもらえるお金ではありません。
受け取った相続人が遺産の一部分割により取得したものとして、後の遺産分割で扱われます。
銀行別の受取額と使途を記録しておきましょう。
上限を超えるお金が必要なときの選択肢
遺産分割の審判や調停を申し立てている場合は、家庭裁判所の判断による仮払いを申し立てる方法もあります。
生活費などのために仮払いが必要で、他の共同相続人の利益を害しないことなどが条件です。
こちらは窓口で単独請求する制度の「1金融機関150万円」と同じ枠ではなく、裁判所が認めた金額が対象です。
必要な金額を申し立てればそのまま受け取れるわけではありません。
銀行の制度だけでは支払いに足りない場合は、弁護士などへ、必要額と支払期限、相続手続きの進み具合を伝えて相談してください。
口座凍結の解除と相続手続きに必要な書類
故人の口座は、相続手続きによって解約して払い戻すか、相続人への名義変更などを行います。
一般の利用停止のように、暗証番号を再設定すれば家族がそのまま使えるものではありません。
必要書類や署名する人は、遺言書、遺産分割協議書、遺言執行者の有無で変わります。
相続人全員の署名と印鑑証明書が、どのケースでも必須というわけではありません。
| 相続の状況 | 銀行へ伝えて確認すること |
|---|---|
| 遺言書がある | 預金を受け取る人と遺言執行者の有無。遺言書の種類に応じた書類 |
| 遺言書はなく、分け方が決まっている | 遺産分割協議書、受取人、銀行所定の届出書類 |
| 遺言書も遺産分割協議書もない | 共同相続の手続き。相続人全員の署名や実印、印鑑証明書などの要否 |
| 審判や調停で決まった | 審判書や調停調書など、裁判所の手続きに対応した必要書類 |
通帳やカードが見つからないときも、先に相続窓口へその旨を伝えてください。
戸籍の代わりに使える法定相続情報一覧図の写しや、原本の返却方法を確認すると、複数の銀行へ手続きをする際の準備を進めやすくなります。
完了までの日数は、戸籍の収集、相続人間の合意、銀行による書類確認で変わります。
共通の「必ず1〜3週間」という目安はなく、書類をすべて提出した後も確認に時間がかかります。
相続手続きの完了後は、受取額と解約や名義変更の結果を確認しましょう。
凍結前の無断出金と相続放棄の注意点
銀行が死亡を知る前にATMで引き出せたとしても、そのお金を自由に使えることにはなりません。
他の相続人との精算や返還の問題に加え、相続財産を処分したとして、単純承認(財産も債務も引き継ぐこと)とみなされる場合があります。
葬儀費用の支払いも、金額や使途などの事情によって判断が変わります。
「領収書さえあれば、相続放棄に影響しない」とは一律に判断できません。
借金の有無が分からない場合や相続放棄を検討している場合は、預金を動かす前に相談してください。
相続放棄は、原則として自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述する手続きです。
調査しても判断材料がそろわないときは、期間の伸長を申し立てる方法もあります。
銀行への書類提出や相続人同士の話合いだけで、相続放棄の手続きが済むわけではありません。
すでに故人の預金を引き出した場合は、日時、金額、保管場所、使途と領収書を整理し、資金を動かした経緯を説明できるようにしてください。
記録を残すことは必要ですが、それだけで無断出金が適法になるわけではありません。
死亡後の銀行口座でよくある疑問
銀行への連絡を遅らせて、先にATMで引き出してもよい?
凍結前に操作できても、家族が自由に使ってよいという意味ではありません。
相続人間の争いや相続放棄への影響を避けるため、必要な支払いは相続窓口へ伝え、正式な払戻し方法を確認してください。
遺産分割前の払戻し制度なら、すぐ150万円もらえる?
一律150万円でも、即日払いでもありません。
相続開始時の預金額と法定相続分で口座ごとに計算し、同じ金融機関の全支店で1人150万円を上限とします。
書類の確認や遺言の内容によって利用可否も変わります。
故人がどの銀行に口座を持っていたか分からないときは?
通帳やカード、郵便物などから取引先の手掛かりを集めます。
相続時口座照会では、故人が生前にマイナンバーを付番した対象金融機関の口座の所在を調べられますが、未付番の口座まで一括で分かるものではありません。
口座が見つからないことを理由に、相続放棄などの期限の確認を後回しにしないでください。
家族の生活を支えるお金は、相続手続きが終わる前にも必要になります。
故人の口座の残高だけを頼りにせず、支払額と期限、家族自身が使える資金、銀行で利用できる制度を分けて確認しましょう。
制度と手続きの案内は2026年10月26日に確認しています。
個別の相続関係や遺言、取引内容によって、利用できる手続きと必要書類は異なります。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。