2026年の年末調整で何が変わる?基礎控除と扶養の表、必要書類を解説
2026年の年末調整では、基礎控除や給与所得控除、家族の扶養を判定する所得基準が変わります。
基礎控除は所得に応じて最大104万円、給与所得控除の最低額は74万円です。
給与だけの場合の所得税の課税最低限は178万円になりますが、住民税や社会保険の基準まで同じになるわけではありません。
大学生年代の子などがいる人は「特定親族特別控除」、23歳未満の扶養親族がいる人は一般生命保険料控除の拡大も確認しましょう。
前年の書類をそのまま写すと、家族の収入や今年の控除額を取り違えるおそれがあります。
- 本人と家族の2026年中の所得見込みを確認する。
- 保険料やiDeCo、住宅ローンなどの証明書をそろえる。
- 該当する控除を申告し、年末調整後の源泉徴収票で反映を確認する。
年末調整は1年間の所得税を精算する手続き
年末調整は、給与から概算で天引きされた所得税と、1年間の給与や控除を基に計算した税額との差を勤務先で精算する手続きです。
天引きが多ければ還付され、少なければ追加徴収されます。
控除額がそのまま現金で戻る手続きではありません。
通常はその年最後の給与の支払い時に行われます。
会社によっては12月の給与や賞与、翌年1月の給与など、還付金の受取時期が異なります。
社員が書類を出す期限は勤務先ごとに設定されるため、会社の案内を先に確認してください。
年末調整は、原則として扶養控除等申告書を提出した主たる勤務先で受けます。
年の途中で転職した人は前職の源泉徴収票も用意します。
給与収入が2,000万円を超える人など、年末調整の対象外となる場合は確定申告が必要です。
2026年の基礎控除と178万円の意味
基礎控除は、本人の合計所得金額に応じて受けられる所得控除です。
2026年分の所得税では、次の額を使います。
最大104万円を全員が使えるわけではありません。
| 本人の合計所得金額 | 2026年分の基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
表は居住者の2026年分の所得税の額です。
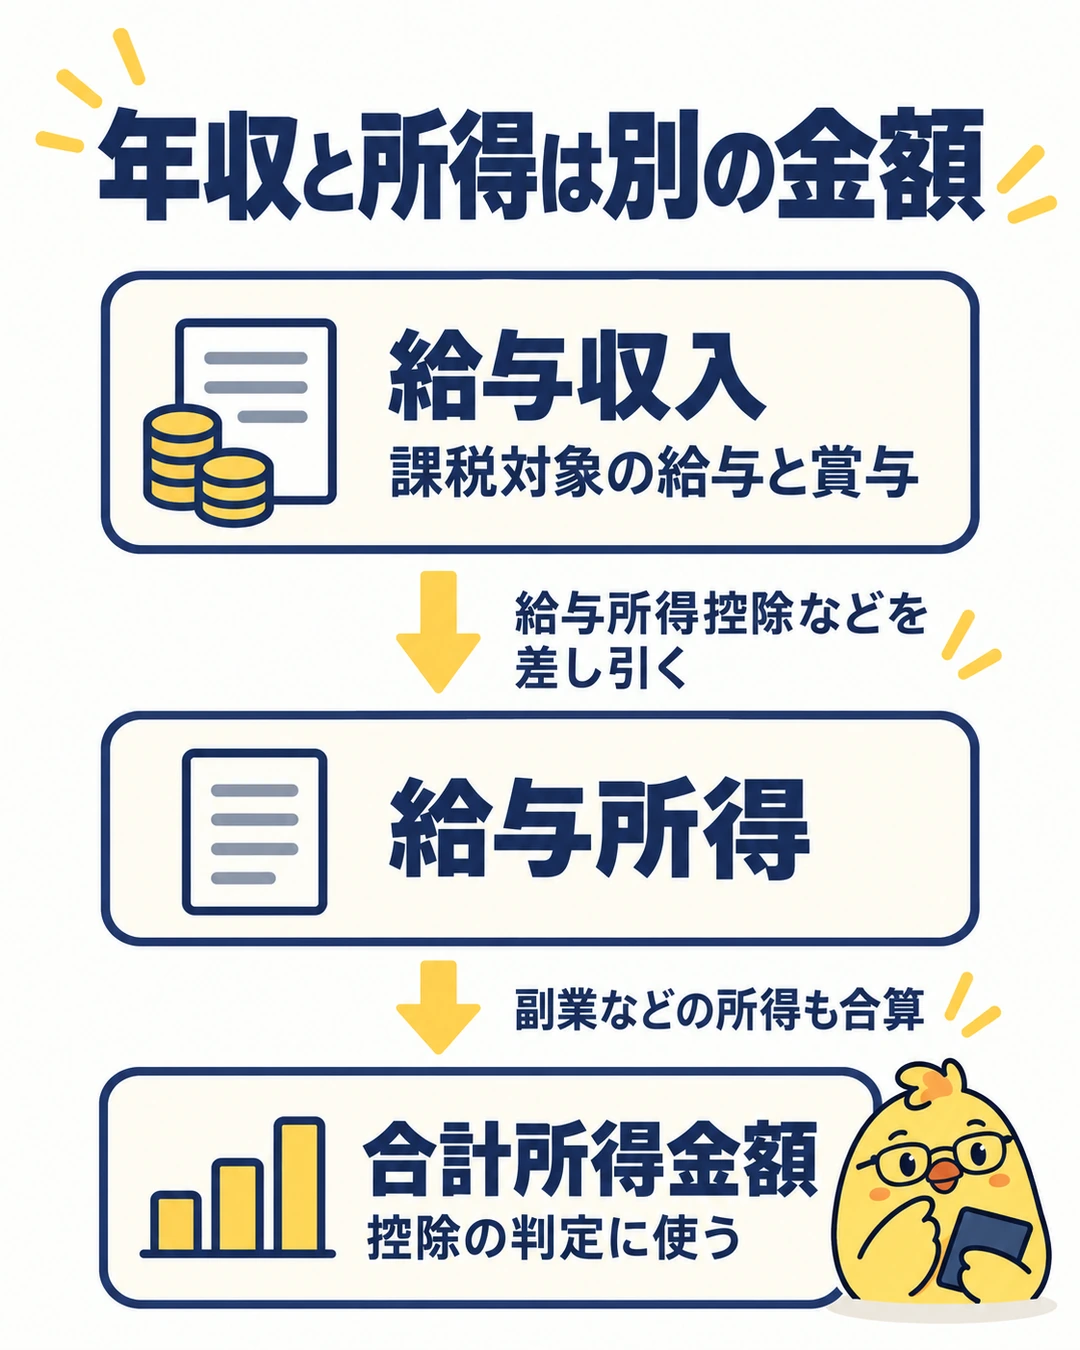
年収と合計所得金額は別です。
給与収入は税引き前の課税対象となる給与や賞与で、給与所得はそこから給与所得控除などを差し引いて計算した金額です。
副業などの所得があれば、それも含めて本人の控除額を判定します。
給与所得控除の最低額は74万円
2026年分と2027年分の給与所得控除の最低額は74万円です。
給与収入だけで他の所得がない低所得帯では、給与所得控除74万円と基礎控除104万円を合わせた178万円が、所得税の課税最低限になります。
178万円を超えたら給与全額に税金がかかるわけではありません。
給与所得控除と該当する所得控除を差し引いた残りに、所得税を計算します。
本人の所得税の178万円、家族の扶養判定の136万円、社会保険の加入や扶養の基準は別です。
所得税がかからない範囲で働いていても、家族が扶養控除などを使えない場合や、本人が社会保険へ加入する場合があります。
11月までの給与と年末の精算は別
2026年11月までの給与の源泉徴収事務には、今回の基礎控除などの引上げは反映されません。
通常は12月の年末調整で改正後の基準によって年間の税額を計算し、天引き済みの税額との差を精算します。
前年と同じ給与でも還付額が変わることはありますが、保険料、家族の所得、住宅ローン控除などでも結果は変わります。
改正だけを理由に、全員が一定額の還付を受けられるわけではありません。
家族の扶養と配偶者の控除を確認する
2026年末の年末調整では、扶養親族などの所得要件が年間の合計所得金額62万円以下になります。
給与だけなら年136万円以下が目安です。
原則として12月31日の年齢や生計、年間所得を基に判定します。
| 確認する控除 | 主な対象と注意点 |
|---|---|
| 扶養控除 | 原則16歳以上の扶養親族。年齢に応じて控除額が変わる。16歳未満は扶養控除自体の対象外。 |
| 配偶者控除 | 配偶者の合計所得62万円以下など。本人の合計所得が1,000万円を超えると使えない。 |
| 配偶者特別控除 | 配偶者の所得が62万円超133万円以下など。本人の所得と配偶者の所得に応じて控除額が変わる。 |
| 特定親族特別控除 | 19歳以上23歳未満の親族などで、所得が62万円超123万円以下など。扶養控除の対象と重複しない。 |
配偶者特別控除は、給与収入だけなら136万円超207万円以下が所得要件の目安です。
本人の合計所得が900万円以下で、配偶者の合計所得が95万円以下なら最大38万円となり、その後は段階的に減ります。
本人の合計所得が900万円を超える場合も控除額が小さくなります。
いずれも所得以外に生計や事業専従者などの条件があります。
国外に住む親族を申告する場合は、親族関係書類や送金関係書類なども確認してください。
19歳以上23歳未満の親族の控除額
2026年末の年末調整で使う所得税の控除額です。
給与収入の目安は、親族に給与以外の所得がなく、給与所得控除74万円で計算する場合を示しています。
| 親族の合計所得 | 給与収入だけの目安 | 所得税の控除額 |
|---|---|---|
| 62万円以下 | 136万円以下 | 扶養控除63万円 |
| 62万円超85万円以下 | 136万円超159万円以下 | 特別控除63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円 |
最初の行は通常の特定扶養親族の扶養控除、それ以降が特定親族特別控除です。
両方を足して受けることはできません。
学生であること自体は年齢要件の代わりにならず、年齢と所得、生計などで判断します。
給与収入が136万円を超えても親族の所得税の控除が直ちに0円になるわけではありません。
一方、一般生命保険料控除の6万円特例に使う「扶養親族」の所得要件は62万円以下です。
親族特別控除を受けられることと、保険の特例を使えることは区別します。
生命保険料とiDeCo、社会保険料の申告
一般生命保険料控除の最大6万円特例
2026年分と2027年分は、23歳未満の扶養親族がいる人について、新契約の一般生命保険料控除が通常の最大4万円から最大6万円に広がります。
介護医療と個人年金の上限は各4万円のまま、3区分の合計上限も12万円です。
保険料控除申告書の「年齢23歳未満の扶養親族」の欄も確認します。
条件を満たせば共働き夫婦の双方が使えますが、同じ保険料の二重申告はできません。
対象条件と実際の税軽減額は、一般生命保険料控除の拡大と年末調整の手順で確認できます。
これから積立保険を比べる場合は、会社員向けの節税保険の比較で、控除枠と払込期間、使える時期を先に比べましょう。
年末調整のためだけに、必要以上の保険を増やす必要はありません。
iDeCoは生命保険料控除とは別の控除
iDeCoの本人が払った掛金は「小規模企業共済等掛金控除」として全額が所得控除の対象です。
生命保険料控除の12万円という合計枠には含めません。
個人払込の場合は、国民年金基金連合会からの掛金払込証明書を用意します。
掛金を給与から天引きする事業主払込では、通常は会社側で控除を処理します。
2026年12月の制度改正による拠出限度額の拡大と、その年に実際に支払った掛金の控除を混同しないようにしましょう。
家族の国民年金を払った場合も確認
自分や生計を一にする家族の国民年金、国民健康保険料などを自分で支払った場合は、社会保険料控除を使えることがあります。
国民年金保険料は控除証明書などが必要ですが、国民健康保険料には通常、証明書の添付は不要です。
家族本人の年金から天引きされた保険料を、別の家族の控除へ移すことはできません。
国民年金の2年前納は、一括して支払年に控除する方法と、各年に対応する額を控除する方法があります。
親が子の国民年金を払った場合の控除も確認できます。
必要書類をそろえて勤務先へ提出する
年齢と年内の給与、副業などの見込みを合わせる。
該当する欄と、紙または電子データをそろえる。
期限までに提出し、源泉徴収票と照合する。
| 申告すること | 用意する書類など |
|---|---|
| 家族の扶養、障害者、ひとり親など | 扶養控除等(異動)申告書。家族の年齢、年間所得や生計を確認。 |
| 本人の基礎控除、配偶者や特定親族の控除など | 基礎控除申告書などの兼用申告書。該当する家族の所得見積額も記入。 |
| 生命保険、地震保険、社会保険、iDeCo | 保険料控除申告書と、必要な控除証明書や掛金払込証明書。 |
| 住宅ローン控除の2年目以降 | 住宅借入金等特別控除申告書と年末残高証明書など。調書方式や電子交付では勤務先の案内に従う。 |
| 転職前の給与 | 前職の源泉徴収票。提出できないと前職分を含む年末調整ができないことがある。 |
住宅ローン控除を初めて受ける年は、原則として確定申告が必要です。
控除率や借入限度額は、入居年や住宅の種類などによって変わります。
古い「一律で年末残高の1%」という前提では計算しないでください。
マイナポータル連携などで証明書の電子データを使える場合もありますが、会社が対応する方法を確認します。
はがきの写真や画面のスクリーンショットを送るだけで、正式な証明書の提出になるとは限りません。
年末調整後は源泉徴収票で確認する
源泉徴収票では「支払金額」「所得控除の額の合計額」「源泉徴収税額」を確認します。
生命保険料の控除額、配偶者や扶養親族、特定親族特別控除など、申告した内容が反映されているかも照合しましょう。
還付金は、1年間に天引きされた税金と年税額との差です。
控除が増えても、ほかの所得や控除の変化によって還付額が減ることもあります。
受取時期や計算の見方は、年末調整の還付金はいつ・いくら戻るかで確認できます。
家族の所得見込みが変わったり、年末に子が生まれたりした場合は、勤務先へ申告内容の訂正や再計算ができるか相談します。
対応できない場合には、確定申告で控除を申告する方法があります。
年末調整だけでは完了しない控除
- 医療費控除:原則として確定申告で申告する。
- ふるさと納税などの寄附金控除:年末調整の対象外。確定申告か、要件を満たす場合のワンストップ特例を使う。
- 住宅ローン控除の初年度:原則として確定申告が必要。
- 副業所得など:所得の種類や金額、給与の状況に応じて確定申告の要否を確認する。
医療費控除などのために確定申告する場合、申告済みのふるさと納税のワンストップ特例は無効になります。
寄附金控除も合わせて申告してください。
年末調整は所得税の精算で、住民税の還付手続きではありません。
給与について申告した控除は、原則として翌年度の住民税の計算にも使われますが、控除額や非課税基準は所得税と異なります。
2026年10月22日時点。通常の2026年末の年末調整を想定した所得税の説明です。
死亡退職などで11月30日以前に年末調整を受ける場合は、改正の適用関係が異なります。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。