名義預金とは?夫婦・親子の口座を整理する確認ポイント
妻や子どもの名前の口座でも、実質的に別の家族のお金なら、口座名義だけで相続税の対象から外せるわけではありません。いわゆる「名義預金」で大切なのは、誰が資金を出し、贈与が成立していたか、誰が管理・使用してきたかです。
一方、親が子どもの通帳を預かっているだけで、全て名義預金になるとも限りません。2026年10月28日時点の制度を基に、確認の順番と、生活費・贈与・預金保険を混同しないための注意点を整理します。
名義預金とは。通帳の名前と実際の持ち主が違う預金
例えば、夫が自分の収入を妻名義の口座へ移し、妻に贈与した認識がなく、夫が自分のお金として出し入れしているケースです。名義は妻でも、実質的には夫の財産と判断される可能性があります。
相続税は亡くなった人の現金・預貯金などが対象です。家族名義にしていたことだけを理由に、本人の財産から除外することはできません。個々の口座の帰属は、資金の出所、贈与の合意、管理や使用の実態などを合わせて確認します。[国税庁:相続税の課税対象となる財産]
| 確認すること | 残しておきたい記録 |
|---|---|
| 資金の出所 | 給与・相続・売却代金など、入金したお金の由来 |
| 渡した側と受け取った側の認識 | いつ、何のために、誰の財産にする合意があったか |
| 管理と使い道 | 通帳・印鑑・認証手段の管理、出金の目的、実際に使った人 |
| 過去の税務手続き | 贈与契約、送金記録、必要な申告や特例の適用記録 |
これらの一項目だけで結論が決まるとは限りません。専業主婦だから全て夫のお金、未成年の通帳を親が管理しているから全て親のお金、といった一律の決めつけは避けてください。本人が以前から持つ財産や、成立した贈与、親権者としての管理なども確認が必要です。
生活費を渡すことと、余ったお金を贈与することは別
扶養義務者の間で、通常必要な生活費や教育費を必要な都度、直接その支出に使う場合は、贈与税がかからない扱いがあります。夫婦や親子の送金が、全て課税されるという意味ではありません。
ただし、「生活費」「学費」という名目でも、使わず預金したり、株式の購入などへ回したりしたお金まで、この扱いで当然に非課税になるわけではありません。生活費の立替精算、本人が預かるだけのお金、本人へ渡す贈与は分けて記録します。[国税庁:贈与税がかからない場合]
「年間110万円以内なら大丈夫」で終わらせない
暦年課税の贈与税の基礎控除は、受け取る人ごとに、1月1日から12月31日までの贈与を合計して110万円です。父から110万円、母から110万円なら、それぞれ別枠で非課税になる、という仕組みではありません。
この控除は、そもそも誰の財産かという問題を自動で解決するものでもありません。振込額を110万円以内にした、契約書を1枚作った、という事情だけで、過去の名義預金が全て有効な贈与へ変わるわけではない点に注意しましょう。[国税庁:贈与税がかかる場合] 贈与税の基本
有効な贈与でも、相続税へ加算する制度がある
名義預金の判定と、生前贈与の相続税への加算は別の話です。相続等で財産を取得した人が、亡くなった人から一定期間内に暦年課税の贈与を受けていた場合、110万円以下でも加算対象となることがあります。贈与自体が「なかったことになる」という意味ではありません。
| 相続が始まる日 | 暦年課税の贈与の加算対象期間 |
|---|---|
| 2026年12月31日まで | 原則、相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から死亡日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
延長された3年超の部分には総額100万円を加算しない扱いなどもあります。対象となる人・贈与の種類・適用日で変わるため、「2026年から全て7年前まで」とまとめないでください。[国税庁:贈与財産の加算と経過措置]
教育資金の一括贈与特例は、新規適用が終了
直系尊属から教育資金を一括で受け取る場合の非課税特例は、2026年3月31日で新規適用が終了しました。4月1日以降に新たに贈与するお金について、今からこの特例を使えるという案内はできません。
3月31日までに適用を受けた資金は、従来の要件を満たせば引き続き対象です。制度の新規適用終了だけを理由に、既存口座の残高を急いで全額引き出す必要はありません。領収書の提出、契約終了時の残額、贈与者が亡くなった場合の扱いは、金融機関で確認してください。通常必要な学費をその都度支払う扱いとも別です。[国税庁:教育資金の一括贈与] 教育資金贈与の制度と注意点
気になったら、お金を動かす前に経緯を整理
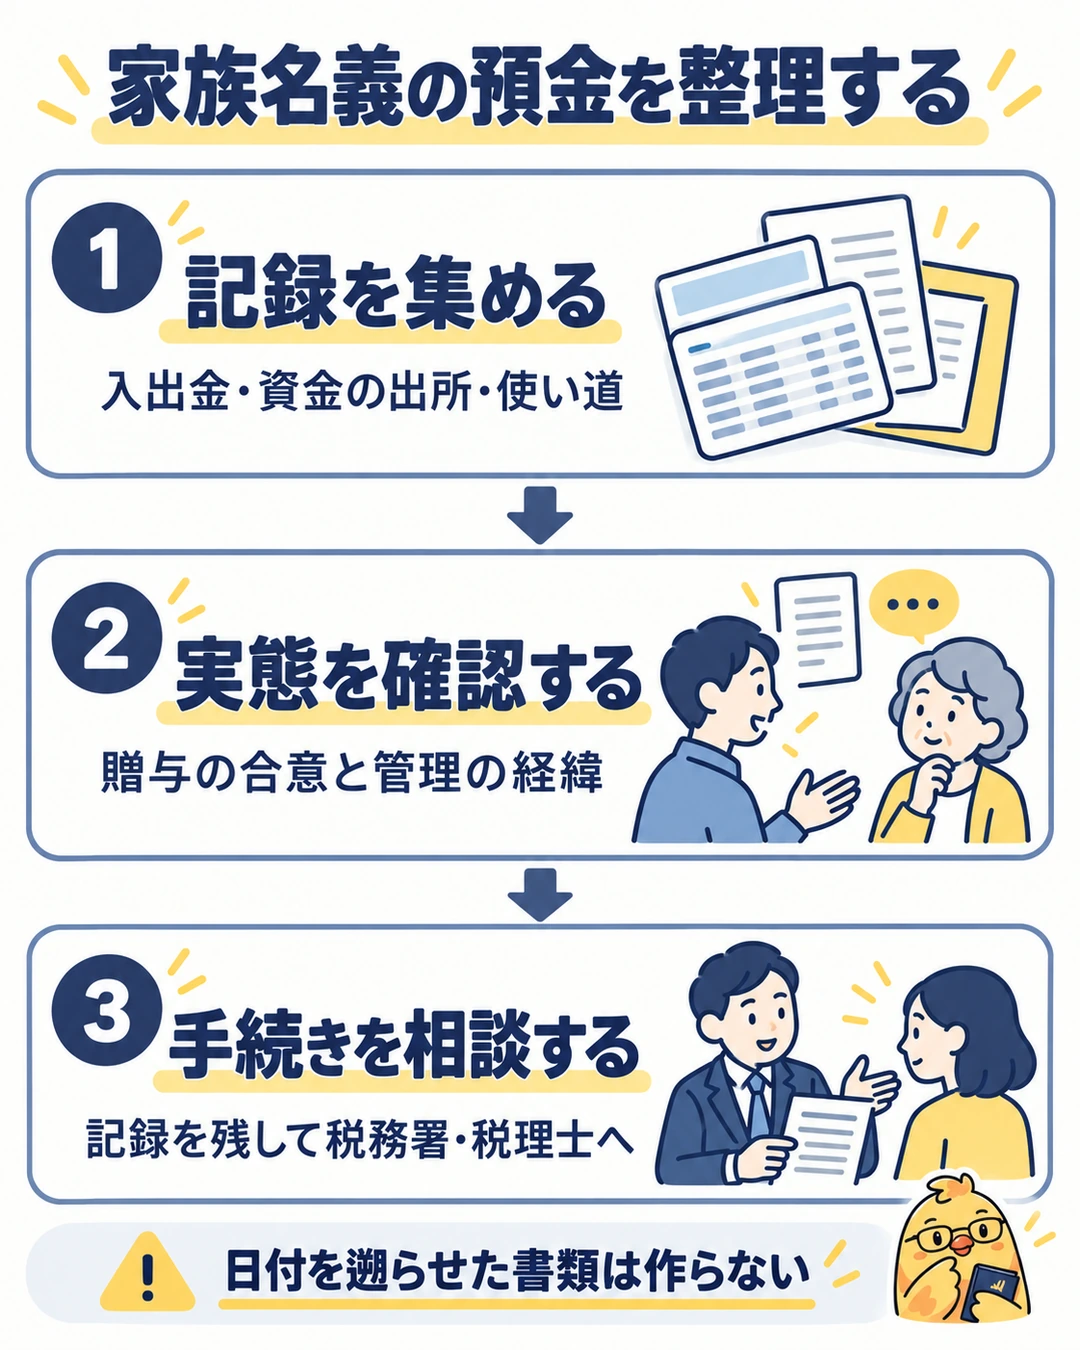
- 各口座の名義、残高、入出金履歴と資金の出所を整理する。
- 贈与の合意や実際の管理・使い道を、記憶だけでなく残る記録と照合する。
- 判断が難しいものは、税務署や税理士へ経緯を伝え、必要な申告や今後の整理方法を確認する。
過去の合意がなかったのに、契約書の日付を遡らせたり、通帳を処分したりする方法は取らないでください。いったん全額戻して別口座へ移せば解決する、とも限りません。新たな資金移動自体が贈与などの論点になるため、履歴を保って確認することが先です。
家族名義に分ければ預金保険も安心、とは限らない
預金保険の一般預金等は、預金者1人・1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されます。口座を複数にすることと、預金者を分けることは同じではありません。
金融庁の資料では、家族の名義を借りたにすぎない預金等は、他人名義預金として預金保険の対象外とされています。税務上の名義預金という呼び方から、保険上も必ず夫婦の預金を合算して1,000万円まで守られる、と結論を出さず、金融機関・預金保険機構へ確認してください。[金融庁:預金保険制度] 預金保険と預け先の分散
誰のお金かが整理できたら、本人名義のまま預け先や満期を分ける選択肢も考えられます。税金対策のための名義分散を先にするのではなく、使う時期と保護範囲を確認し、普通預金の金利比較で条件を比べましょう。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。