収入保障・所得補償・就業不能保険の違い|公的保障と支払条件で選ぶ
収入保障保険は、主に亡くなった後の家族の生活に備える保険です。所得補償保険と就業不能保険は、病気やけがで働けない間の本人の生活に備えます。まず「誰に、何が起きたときのお金か」を分けると、名前に惑わされにくくなります。
ただし、所得補償は必ず短期、就業不能は必ずどんな仕事もできない場合だけ、とは区切れません。2026年10月28日時点の公的保障と業界団体の説明を踏まえ、比較する順番と契約条件の見方を整理します。
収入保障・所得補償・就業不能は、何に備える?
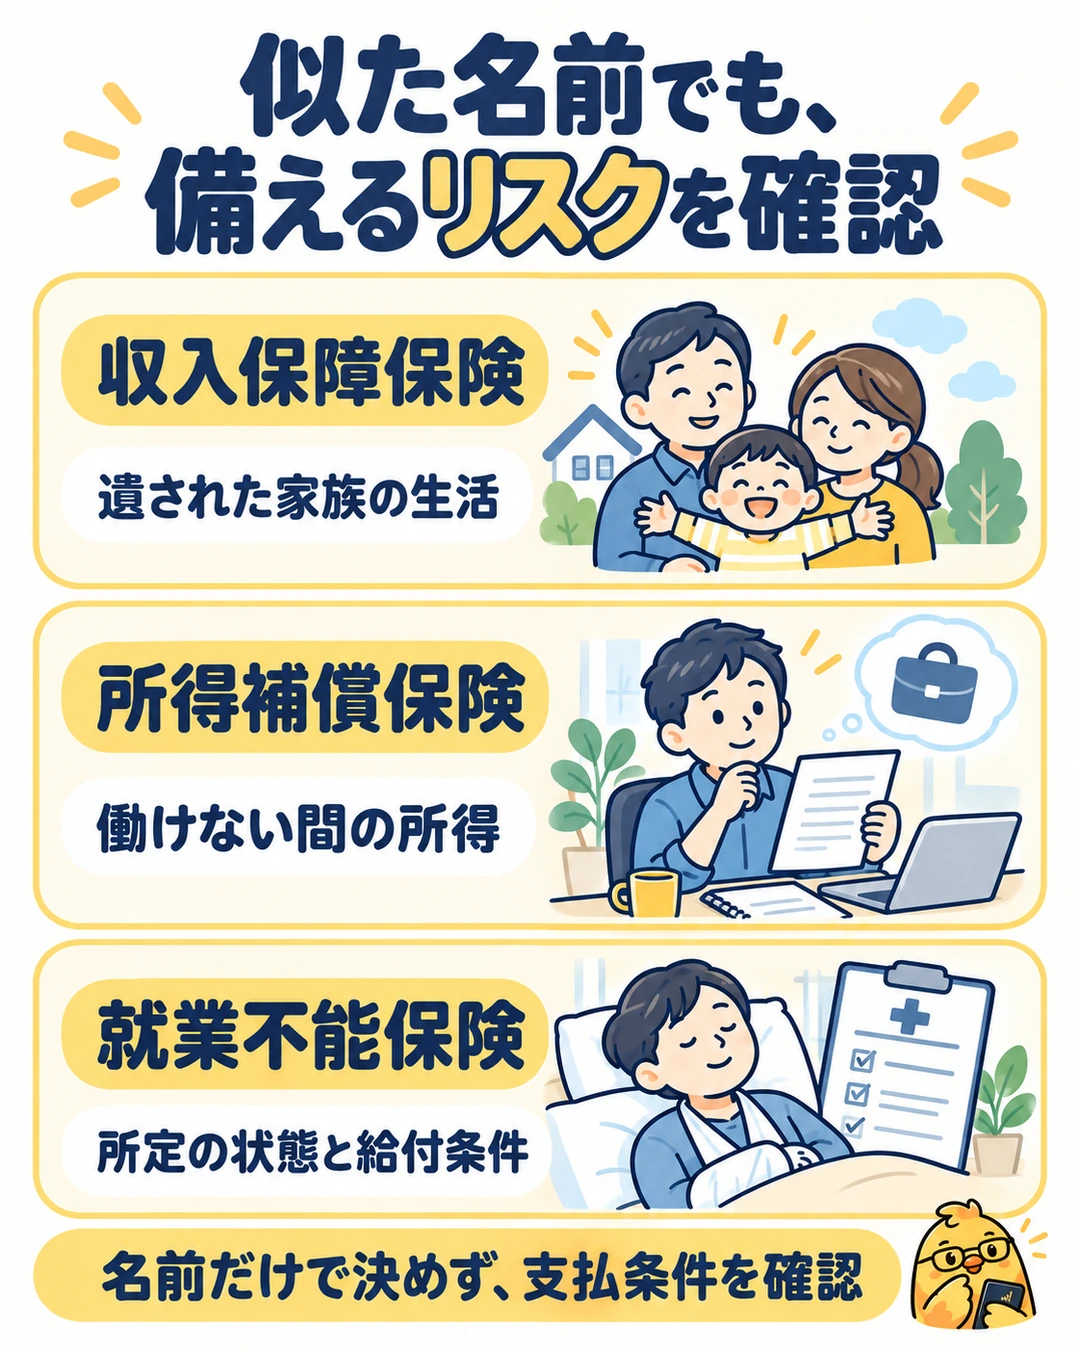
| 名称 | 主な役割と確認点 |
|---|---|
| 収入保障保険 | 死亡後の遺族の生活費を、契約で定めた期間まで年金形式などで受け取る。所定の高度障害等を保障する商品もある |
| 所得補償保険 | 病気・けがによる所定の就業不能で失う所得に備える。損害保険会社が扱い、仕事内容や所得、免責・てん補期間を確認 |
| 就業不能保険 | 所定の入院・在宅療養、障害状態等が続いた場合の生活費に備える。生命保険会社が扱うものなどがあり、給付事由・期間は商品ごとに違う |
医療保険の入院日額や診断一時金とも役割が違います。治療費の一部を受け取れても、家賃・食費・教育費が続く間の収入減まで全て埋まるとは限りません。反対に、給付条件を満たさなければ、休職していても保険金が出ないことがあります。
収入保障保険は「毎月受け取る死亡保障」が基本
収入保障保険では、被保険者が保険期間内に亡くなると、契約時に決めた満期まで年金を受け取る仕組みが基本です。死亡する時期が遅くなるほど、残りの受取期間が短くなるため、総受取額も少なくなります。
例えば、年金月額10万円で、満期までの受取期間を20年と仮定すれば総額2,400万円、5年なら600万円です。最低保証期間、一時金への変更、税金を考慮しない単純計算で、実際の支払額は契約条件によります。
満期直前に亡くなったときも一定期間分を受け取れる最低保証や、所定の高度障害等の保障、一時金受取の条件も確認します。年金総額と一時金の額が同じとは限りません。[生命保険文化センター:収入保障保険]
「子どもがいるから全員必要」と決めず、遺族年金、配偶者収入、住宅ローンの団信、貯金、既存保険を差し引いて、不足する生活費と期間を考えましょう。公的保障と貯金から保険を見直す手順で、家計全体から整理できます。
所得補償保険は、仕事と所得・支払期間を見る
日本損害保険協会は、所得補償保険を病気やけがによる就業不能で失う所得に備える保険と説明しています。保険証券に記載された業務に従事できない状態など、医師の治療と仕事内容に関する条件があります。
給付額にも所得との関係があります。「年収の6割が必ず出る」「月20万円で契約したら、所得が減っても必ず20万円」とは限りません。同協会の説明では、平均月間所得が契約金額を下回る場合に平均月間所得が上限となる扱いが示されています。実際には対象契約の約款で確認してください。
保険期間と、1回の就業不能で支払われる最長期間は別です。契約が続いていても、免責期間やてん補期間により、その休業の支払いが終わる場合があります。長期の保険期間を設定できる商品もあり、名称だけで「1年だけの保険」と判断しないようにします。[日本損害保険協会:所得補償保険]
就業不能保険は「どんな仕事もできない」だけとは限らない
就業不能保険の給付事由は商品によって異なります。入院や医師の指示による所定の在宅療養、一定の障害・介護状態などを対象にするものがあり、全商品を「転職も含めて一切の仕事ができない場合だけ」とまとめるのは不正確です。
一方で、会社の休職証明だけで必ず認定されるわけでもありません。在宅療養が単なる自宅での休養を含むか、医師の管理や活動制限が必要か、短期の給付と長期の給付で条件が変わるかを確認します。[生命保険文化センター:就業不能保障保険]
精神疾患は、対象外の商品、別の一時金・特約で対応する商品、受取期間に制限がある商品などがあります。「精神疾患なら2年間」と一律にせず、対象となる状態、入院・在宅の要件、給付回数と期間を読みましょう。
公的保障と貯金を、民間保険の前に確認する
| 確認先 | 確認するお金・条件 |
|---|---|
| 勤務先 | 有給、休職中の給与、福利厚生、団体保険。退職すると変わる条件も見る |
| 加入している健康保険 | 傷病手当金の対象、給与との調整、申請・支給までの時間 |
| 公的年金 | 障害年金の初診日・加入・納付・障害状態などの要件。休職と認定は別 |
| 労災保険 | 仕事や通勤が原因か。フリーランスは特別加入の対象・加入済みかも確認 |
| 家計 | 毎月の生活費、税・社会保険料、使える預金、配偶者収入と既存保障 |
会社員等の健康保険の傷病手当金には、業務外の病気・けがで働けず、連続3日の待期を終え、給与が受けられないなどの条件があります。支給期間は開始から通算1年6カ月で、日額の計算は標準報酬が基準です。手取りの3分の2が、申請なしに全員へ支給される制度ではありません。[協会けんぽ:傷病手当金] 傷病手当金の申請と支給期間
障害年金は休職した人全員に出るものではなく、加入状況等によって受け取れる種類も違います。[生命保険文化センター:働けないときの公的保障]も合わせて確認してください。
一般の市町村国保では、同じ傷病手当金が通常あるとは限りません。自営業者も公的医療保険・公的年金の対象なので、「社会保険に入れない人」と一括りにせず、加入先の給付と、事業収入が止まる範囲を確認します。
フリーランスの労災特別加入は、企業等から業務委託を受ける事業などの要件と、所定の加入手続きがあります。自動加入でも、業務外の病気を何でも補償する制度でもありません。[厚生労働省:特定フリーランス事業の労災特別加入]
高額療養費は治療費の上限で、生活費の補填ではない
高額療養費は2026年8月からの段階が既に適用され、2027年8月の所得区分細分化等は次の段階です。公的保険対象の医療費と、保険対象外費用・休業中の家賃等は分けます。医療費の上限があるから収入減も埋まる、反対に上限改定だけで全員に追加保険が必要、とも言えません。現行の医療費試算と保険の考え方へ。
見積もりでは、この6項目を同じ条件で比べる
- 支払事由:どの入院・在宅療養・障害状態等なら対象か。
- 支払対象外の期間:その間を貯金や公的給付でつなげるか。
- 給付額:所得上限、他の給付との調整、短期・長期の金額差。
- 支払期間:1回の最長期間、通算回数、再発時の扱い。
- 除外・特約:精神疾患、妊娠・出産、既往症、治癒後や復職後の扱い。
- 継続費用:更新時の保険料、職業変更の通知、保障終了年齢。
会社員は180日、自営業者は60日といった一律の免責期間の推奨はできません。公的給付の支給時期と手元資金、実際に残る不足額から決める方が合理的です。乗換時は新しい契約の引受と保障開始を確認してから、旧契約の解約を検討してください。
家族の死亡後の不足と、自分が働けない間の不足を別々に書き出し、必要な保障だけ比較しましょう。家計診断で生活費と予備費を整理することも、過剰な契約や保障の抜けを減らす第一歩になります。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。