長期優良住宅は認定を取るべき?メリット・追加費用・維持保全の比べ方
長期優良住宅の認定を取るか迷ったら、希望する性能の家にしたうえで、認定によって増える費用と使える優遇を比べるのが出発点です。税金が安くなるという説明だけで、認定費用を必ず回収できるとは限りません。
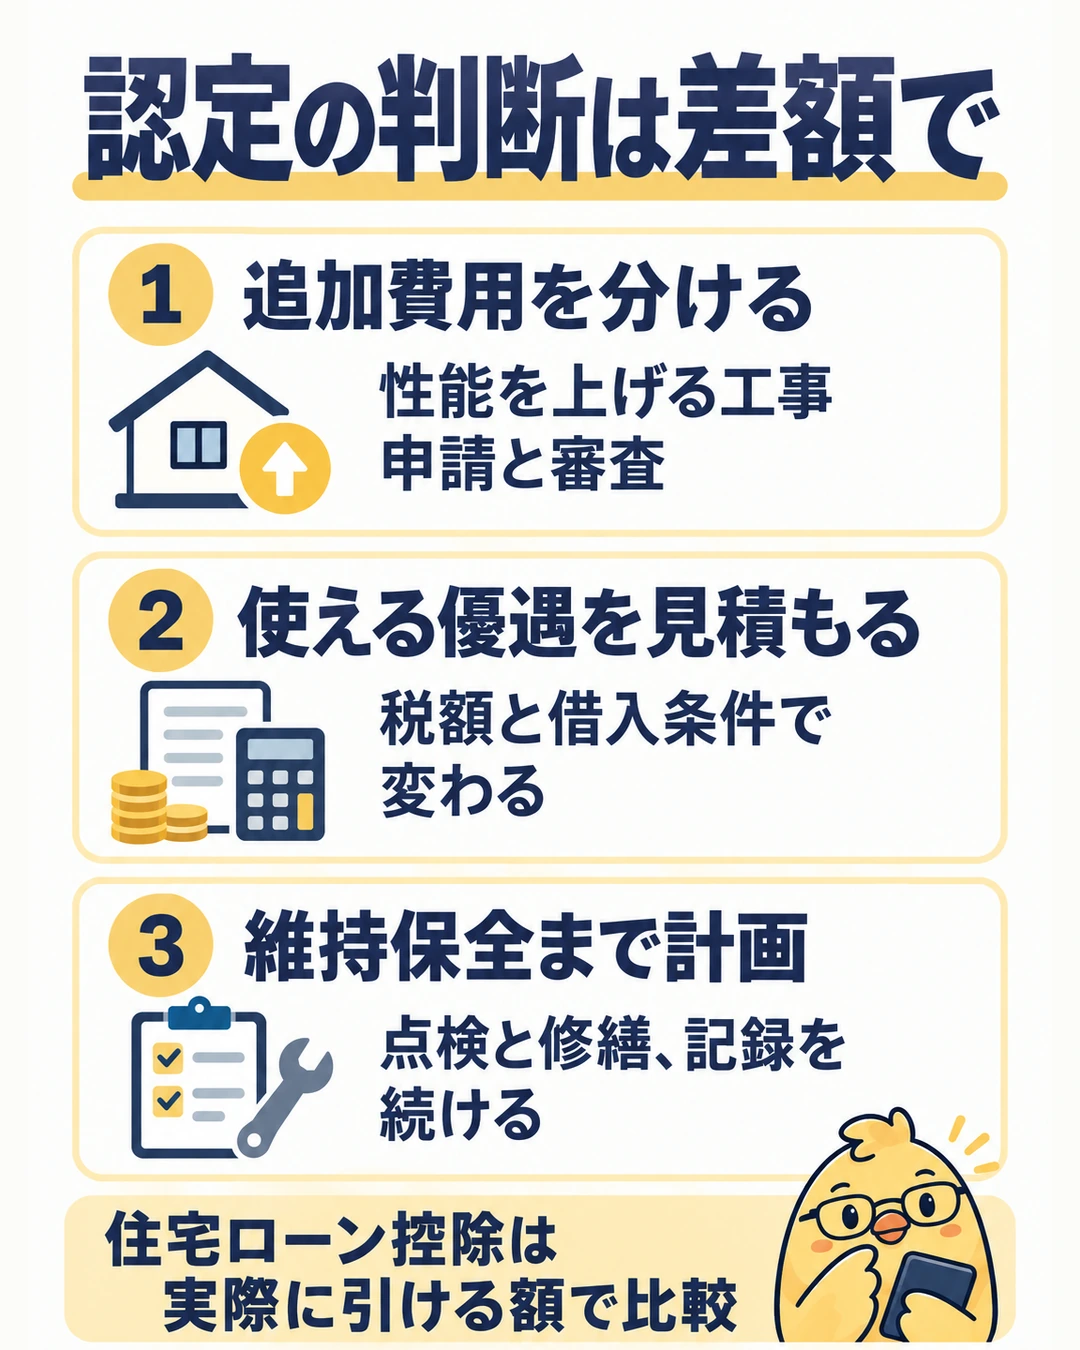
- 希望する住宅性能を満たすための工事費
- 認定の申請、技術確認、書類作成にかかる費用
- 入居後の点検・修繕計画と、実際に使える税・融資の優遇
同じ性能の標準仕様なら、認定を付ける追加費用が小さいこともあります。一方、認定に合わせて仕様を変えるなら工事費も変わります。まず同じ条件の見積書を取り、性能向上そのものの価値と認定の効果を分けて考えましょう。制度の確認時点は2026年11月2日です。
長期優良住宅は「建てた後の維持保全」まで含む認定
長期優良住宅は、長く良好な状態で使うための構造・設備、住戸面積、居住環境、災害への配慮、維持保全計画などについて、所管行政庁の認定を受ける制度です。新築の認定を受ける場合は、原則として着工前に申請します。
省エネ性能だけを示すZEH水準とは制度の範囲が異なります。新築の長期優良住宅では断熱等性能等級5、一次エネルギー消費量等級6などの基準に加え、劣化対策や耐震性、維持管理のしやすさなども確認します。戸建て・共同住宅、認定時期、新築・既存では適用基準が異なるため、等級の数字一つで判断しないようにします。
出典:国土交通省・長期優良住宅制度、認定基準の解説(新築戸建て)。
メリットは「認定で増える分」を比べる
| 比べる項目 | 認定前に確認する内容 |
|---|---|
| 住宅ローン控除 | 借入限度額の違いが、自分の年末残高と納税額でいくらの差になるか |
| 取得・保有時の税 | 登記、不動産取得税、新築家屋の固定資産税の軽減について、対象要件と一般住宅との差額を確認 |
| 住宅ローンの金利 | 利用する融資の技術基準、引下げ幅と期間、他の優遇との組合せ、検査費用を確認 |
| 将来の売却 | 認定通知書、設計図書、点検・修繕記録を引き継げるよう保管。売却価格の保証ではない |
例えば、フラット35Sには金利引下げの仕組みがありますが、どの銀行のローンでも認定だけで同じ優遇が付くわけではありません。住宅金融支援機構のフラット35Sで対象基準と組合せを確認し、手数料を含む返済総額で比較します。
地震保険についても、長期優良住宅という名称だけで割引率を決めず、契約先に耐震等級などの必要書類と適用できる割引を確認します。
2026年入居の住宅ローン控除は、比較する住宅で差が変わる
以下は2026年に新築住宅へ入居する場合の比較です。いずれも所定の要件を満たす場合、控除率は0.7%、控除期間は13年です。中古住宅や過去の入居年へ、この表をそのまま使うことはできません。
| 住宅の区分 | 控除対象の借入限度額 |
|---|---|
| 認定長期優良住宅 | 通常4,500万円/子育て世帯等5,000万円 |
| ZEH水準省エネ住宅 | 通常3,500万円/子育て世帯等4,500万円 |
| 省エネ基準適合住宅 | 通常2,000万円/子育て世帯等3,000万円 |
「子育て世帯等」は、入居年の12月31日時点で19歳未満の扶養親族がいる人、または夫婦のいずれかが40歳未満の人など、税法上の特例対象個人を指します。上乗せを利用する住宅は床面積50㎡以上が必要です。
通常の適用も、合計所得金額2,000万円以下、返済期間10年以上、取得等から6か月以内の入居などの条件があります。床面積は原則50㎡以上で、合計所得金額1,000万円以下の場合には40㎡以上50㎡未満も対象となります。共有・連帯債務、補助金、取得価額、併用する税特例によって計算や適用が変わるため、契約する住宅の証明書類と合わせて確認します。
出典:国税庁・住宅ローン控除の適用要件、国土交通省・住宅ローン減税の住宅性能別一覧。
年末残高3,000万円と4,000万円で計算すると
子育て世帯等の上乗せを使わない人が、新築の認定長期優良住宅とZEH水準省エネ住宅を比較するとします。控除対象の取得価額が年末残高以上あり、その他の要件を満たす仮定です。
年末残高3,000万円の場合
長期優良:3,000万円 × 0.7% = 21万円
ZEH水準:3,000万円 × 0.7% = 21万円
その年の計算上の控除額の差は0円です。
年末残高4,000万円の場合
長期優良:4,000万円 × 0.7% = 28万円
ZEH水準:限度額3,500万円 × 0.7% = 24万5,000円
その年の計算上の控除額の差は3万5,000円です。
これは還付が約束される額ではありません。実際に使える額は所得税額に左右され、所得税で引ききれない分の住民税控除にも上限があります。両方の住宅で使える税額の上限に達するなら、上の3万5,000円がそのまま手取りの差になるとは限りません。
また、返済で年末残高は減るため、初年度の差を13倍して総メリットとする計算は避けます。返済予定表で年ごとの残高を出し、各年の家族・所得条件と控除可能額を当てはめます。「ローンが4,000万円以下だから認定のメリットはない」とも、「限度額いっぱいまで借りれば得」とも一律には判断できません。
現金購入なら別の税額控除を検討する
認定住宅には、住宅ローンを使わない人も対象になり得る投資型の税額控除があります。実際の工事費全額が戻る制度ではなく、標準的な性能強化費用相当額を基にする控除です。住宅ローン控除とは併用できず、床面積、所得、入居時期などの条件があります。国土交通省の税制案内で対象と必要書類を確認し、自分が使える制度で比較します。
デメリットは費用と手続き、入居後の管理
認定費用と性能を上げる工事費を分ける
「長期優良住宅にすると一律で建築費が何割増える」という見方は、標準仕様が会社によって違うため適切ではありません。希望する家がすでに基準を満たすなら、主な差は技術確認や申請、書類作成の費用です。基準を満たすために設計・設備を変更するなら、その追加工事費も見積書に分けてもらいます。
認定を付ける場合と付けない場合で、間取り・断熱・耐震性能・保証・点検サービスをそろえます。工事費の差を全部「認定の手数料」と扱うと、性能が高くなる価値まで見落とします。反対に、税の優遇だけで追加工事費が必ず戻るとは考えないようにします。
30年以上の維持保全計画を実行し、記録を残す
認定後は計画に沿う点検・修繕と記録の保存が必要です。維持保全計画の期間は30年以上。点検の間隔は10年以内が基本で、計画や建物の状態により、より短い間隔の点検や必要な修繕を行います。「10年に一度見れば十分」「30年は修繕不要」という意味ではありません。
普通の住宅でも点検・修繕は必要です。比較するのは認定住宅の維持費全額ではなく、計画やサービスの違いによって増える費用です。無料点検の範囲、有料になる調査や補修、施工会社が事業をやめた場合の相談先も確認しておきます。
認定通知書や図面に加え、点検結果、修繕・改修の履歴を残します。売却や相続で認定計画を引き継ぐときは、所管行政庁への承継手続きも確認し、次の所有者へ記録を渡します。出典:国土交通省・認定を受けた住宅の維持保全。
認定は施工品質の無条件の保証ではない
認定された計画どおりに工事を行う必要がありますが、認定通知書だけで現場のすべての不具合がないと保証されるわけではありません。契約時に、工事監理、工事完了の報告、建築基準法の検査、建設住宅性能評価や第三者検査の有無と範囲を確認します。計画の認定と、現場をいつ誰が確認するかは分けて聞きましょう。
契約前に、同じ条件の比較表を作る
- 希望する性能と間取りをそろえ、認定あり・なしの見積書を取る。
- 申請・技術確認・設計変更の費用を分け、着工前の申請日程を決める。
- 各年のローン残高と納税見込みで、実際に使える控除額を比較する。
- 取得・保有時の税の軽減、融資優遇を、対象要件と必要書類付きで確認する。
- 点検・修繕費と記録の保管方法、売却時の引継ぎまで確認する。
金銭面では「認定で増える税・融資の優遇」と「認定で増える費用」を比べます。そのうえで、住み心地や性能、維持管理のしやすさにも価値を感じるかを判断します。税の最大額だけを根拠に、住宅の予算や借入額を増やす必要はありません。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。