退職・転職で企業型確定拠出年金を放置すると損。iDeCo(イデコ)への移管方法
企業型401k(企業型確定拠出年金)がある会社に勤務していて、その後退職するなどした場合、それまで積み立ててきた年金資産は国民年金基金連合会によって仮預かりという形を取られてしまいます。そのまま放置していると年金原資から毎月の「管理手数料」を取られ続けてしまいます。
また、その間はまったく運用されないことになりますので大変もったいないです。ちなみに、そんな人は100万人を突破したということです。今回は、放置した場合の具体的な損失やその対処方法を紹介していきます。
企業型確定拠出年金は退職後半年で自動移管されます
まず、企業型確定拠出年金がある会社を退職した場合、そのまま放置をしていると企業型確定拠出年金で運用されていた年金資産は換金されて、国民年金基金連合会に自動移管されます。
自動移管時には手数料がかかり、また再度運用を再開する場合にも手数料がかかります。退職したばかりで手元に「確定拠出年金 加入者資格喪失手続完了通知書(あるいは、確定拠出年金 加入者資格喪失のお知らせ)」が届き、どうしたらいいかを悩んでいるというのであれば、早めに手続きをしましょう。
自動移管されてしまった場合は年金資産は運用されないうえ、個人型確定拠出年金(iDeCo)の加入期間にもカウントされません。それでいながら毎月手数料が発生して徐々に目減りするという悪循環に陥ってしまいます。
2026年4月以降、放置時の管理手数料が大幅値上げされました
ここで強く意識していただきたいのが、放置した際の手数料負担です。2026年4月1日より、国民年金基金連合会への自動移換後の管理手数料が以下の通り改定されました。
- 管理手数料(月額):旧52円 → 新98円
- 他制度への移換手数料(脱出時):旧1,100円/回 → 新550円/回
- 新規自動移換手数料:4,348円/回(変更なし)
たとえば、この状態で20年間放置した場合の損失を試算してみましょう。
月98円 × 12か月 × 20年 = 23,520円の目減りとなります。初回の自動移換手数料4,348円を含めると、合計27,868円以上の損失が発生してしまいます。運用されないまま資産が確実に削られていくため、放置は厳禁です。
気づかないうちにiDeCoへ自動移換される新ルールも
転職先の企業型DCや加入済みのiDeCo等との情報照合により、自動移換に関する手続きが行われる場合があります。2018年5月施行の規定と、本来必要な本人の移換手続きは区別します。国民年金基金連合会等から届く通知を確認し、放置せず受入先へ移換状況を問い合わせましょう。
では、具体的にどうしたらいいのでしょうか?状況によって以下の5つのパターンに分けられると思います。
- 転職して勤務先に企業型確定拠出年金がある
- 転職して勤務先に企業年金(確定給付年金)がある
- 企業年金のない会社に転職した場合
- 自営業として独立開業した場合
- 退職して結婚した(主婦・主夫になった)
それぞれごとの対応の方法を紹介します。
転職して勤務先に企業型確定拠出年金がある
転職後の会社に伝えて、企業型年金への加入手続きを取ってもらいましょう。
転職先の企業型DC等への自動移換に関する規定は2018年5月に施行されています。2024年12月に新設された仕組みではありません。情報の照合や受入先の条件により移換されないこともあるため、自動で終わると決めつけず、転職先と旧制度の運営管理機関に移換の完了を確認しましょう。
→会社に手続きを確認してもらいましょう。
転職して勤務先に企業年金(確定給付年金)がある
2016年までは企業年金がある会社員や公務員は個人型確定拠出年金に加入できなかったため、新規の掛け金拠出はできませんでした。ところが「2017年からの個人型確定拠出年金の変更点のまとめ」でも紹介している通り、2017年1月以降は企業年金がある会社に勤めていても、個人型確定拠出年金へ加入することができるようになりました。
2026年11月分まで、企業年金なしの会社員は月2.3万円、企業年金ありの会社員は最大月2万円です。
後者には「5.5万円-企業型DCの事業主掛金-DB等の他制度掛金相当額」という合算制約もあります。
2026年12月1日からは、会社員の共通枠6.2万円から企業型DC事業主掛金・DB等相当額を差し引いた額がiDeCoの上限になります。
自営業者等は国民年金基金等との合計が月6.8万円から7.5万円へ、第3号は月2.3万円のままです。
現行の加入資格は年齢だけでは決まりません。
第1号・第3号被保険者は通常20歳以上60歳未満で、60~64歳は厚生年金加入者や国民年金の任意加入者などが対象です。
2026年12月1日から70歳未満へ対象が拡大しますが、老齢基礎年金・iDeCo老齢給付金を受給していないこと、マッチング拠出をしていないことなどの条件があります。
新たな第5号の対象や経過措置は金融機関で確認してください。
企業型401kの年金資産を運用管理機関(個人型確定拠出年金を扱っている証券会社・銀行)へ移して運用指図者となる(掛け金の拠出は行わない)か、新たに積立を行いましょう。
→自分でiDeCoの申し込みをして年金資産を移管しましょう
企業年金のない会社に転職した場合
個人型確定拠出年金(iDeCo)に年金資産を移管して、運用を再開しましょう。
積み立てをせずに、運用管理機関(個人型確定拠出年金を扱っている証券会社・銀行)へ年金資産を移して運用指図者として年金原資のみを定期預金や投資信託などで運用することもできますし、新たに積立(拠出)を開始して個人型確定拠出年金の加入者となることができます。
企業年金のない会社員の上限は2026年11月分まで月2.3万円、12月分から月6.2万円です。加入年齢の拡大には、上記の加入区分と受給状況等の条件があります。
→自分でiDeCoの申し込みをして年金資産を移管しましょう
自営業として独立開業した場合
自営業やフリーランスとして第1号被保険者となる場合、個人型確定拠出年金(iDeCo)に加入可能です。
積み立てをせずに、運用管理機関(個人型確定拠出年金を扱っている証券会社・銀行)へ年金資産を移して運用指図者として年金原資のみを定期預金や投資信託などで運用することもできますし、新たに積立(拠出)を開始して個人型確定拠出年金の加入者となることができます。
第1号の上限は国民年金基金等と合算で月6.8万円、2026年12月分から月7.5万円です。60歳以後の拠出は任意加入・第5号などの資格と受給状況を確認してください。
→自分でiDeCoの申し込みをして年金資産を移管しましょう
結婚して専業主婦(主夫)になった場合
サラリーマンの妻や夫(第3号被保険者)であってもiDeCoには加入することができます。
積み立てをせずに、運用管理機関(個人型確定拠出年金を扱っている証券会社・銀行)へ年金資産を移して運用指図者として年金原資のみを定期預金や投資信託などで運用することもできますし、新たに積立(拠出)を開始して個人型確定拠出年金の加入者となることができます。
→自分でiDeCoの申し込みをして年金資産を移管しましょう
iDeCoとして運用再開するときは2つの手段がある
放置していた企業型確定拠出年金の資産を運用管理機関(証券会社・銀行)に移した後は二つの選択肢があります。
積立はせずに運用だけをする(運用指図者となる)
あらたに掛け金の拠出はしないけど運用だけを行うという方法になります。放置している場合と違い、運用になりますので運用によって収益を上げることができます。
ただし、運用指図者となった場合でも毎月の各種手数料が発生することになります。年金資産が少ない場合は手数料負けして徐々に減っていく可能性も否めません。
後述しますが、この場合はできるだけ手数料の安い証券会社に移管することをお勧めします。
新たに積立(掛け金の拠出)を開始する
運用だけでなく、新たに掛け金の拠出をして個人型確定拠出年金として運用する方法になります。
個人型確定拠出年金(iDeCo)については「個人型確定拠出年金のメリット、デメリット」でもまとめていますが、掛け金は全額所得控除、さらに運用益も非課税といった様々なメリットがあります。
拠出を再開する場合は、本人の税負担と老後まで使わない額を確認します。受給開始年齢は通算加入者等期間などで60~65歳、60歳以後に初加入した人は加入から5年などの条件があります。受給資格を得た後、75歳までの間で開始時期を選べます。全員が60歳から受け取れるわけではありません。
退職後に放置した企業型確定拠出年金の移動先はどこ?
最後に、放置している年金はどこに移管するのがよいのでしょうか?
個人型確定拠出年金は金融機関選びも実は大切です。手数料のところでも紹介したように運用管理機関によって手数料は大きく違うのでできるだけ安いところを選ぶようにしましょう。
詳しくは「個人型確定拠出年金(iDeCO)のおすすめ証券会社を徹底比較」で手数料、運用商品の種類と質、そのほかサービスなどを比較しているので参考にしてください。
比較するのが面倒という方は「楽天証券」か「SBI証券」のどちらかを選ばれるとよいかと思います。どちらも運営管理者の手数料は無料ですし選べるファンドもコストの安い投資信託が多いです。
SBI証券に移管する
運用管理機関手数料が無料です。
資料請求の際に「個人型401k(iDeCo)プランへ移す年金資産はありますか?」という質問項目があるので「ある」を選択し、次の「SBI証券個人型401kプランへ移す年金資産はいずれになりますか?」という質問に対して、「企業型401k資産(企業型401k資産を国民年金基金連合会へ自動移換された場合も含む)」を選択します。
最後に住所などの情報と「基礎年金番号」を入力して終わりです。
楽天証券に移管する
運用管理手数料が無料になるというコスト感が非常に魅力的です。
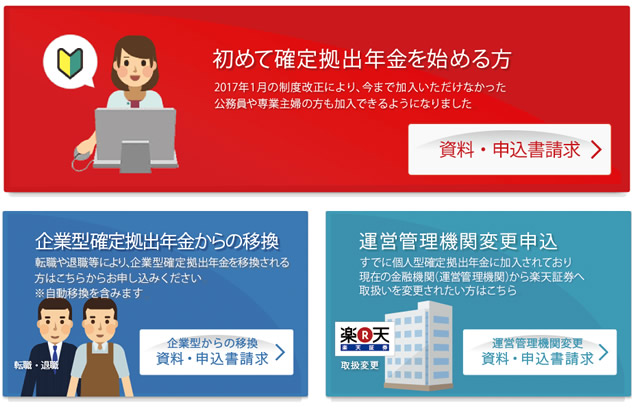
ローコストのいいファンドがそろっています。企業型401kの残高がある方は申し込み途中で表示される下の画像の場面で左下の「企業型確定拠出年金からの移換」を選択しましょう。
基礎年金番号の確認方法について
なお、基礎年金番号は分からなくても一時的に進められる場合がありますが、最終的な申し込みの際には必要となります。「個人型確定拠出年金に関する重要なお知らせ(定期通知)」が届いている方なら、その書類にも書かれています。
(参考:基礎年金番号がわからないときの調べ方)
お手元に書類がない場合は、以下の方法で基礎年金番号を確認してください。
- マイナポータル(マイナンバーカードでログイン後、年金情報から確認可能)
- ねんきんネット(ログイン後トップページに表示)
- 基礎年金番号通知書
- ねんきん定期便(ハガキ)
- お近くの年金事務所窓口へ問い合わせ
※以前使われていた「年金手帳」は2022年4月1日に廃止され、新規発行が終了しています。過去に交付された手帳をお持ちの場合はそちらでも確認できます。
以上、退職・転職で確定拠出年金を放置すると損。年金の移管方法の紹介でした。
制度・条件の確認先(2026年10月6日確認)
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。