ゆうちょ銀行の限度額1300万円を超えたら?利子ゼロの確認と対処法
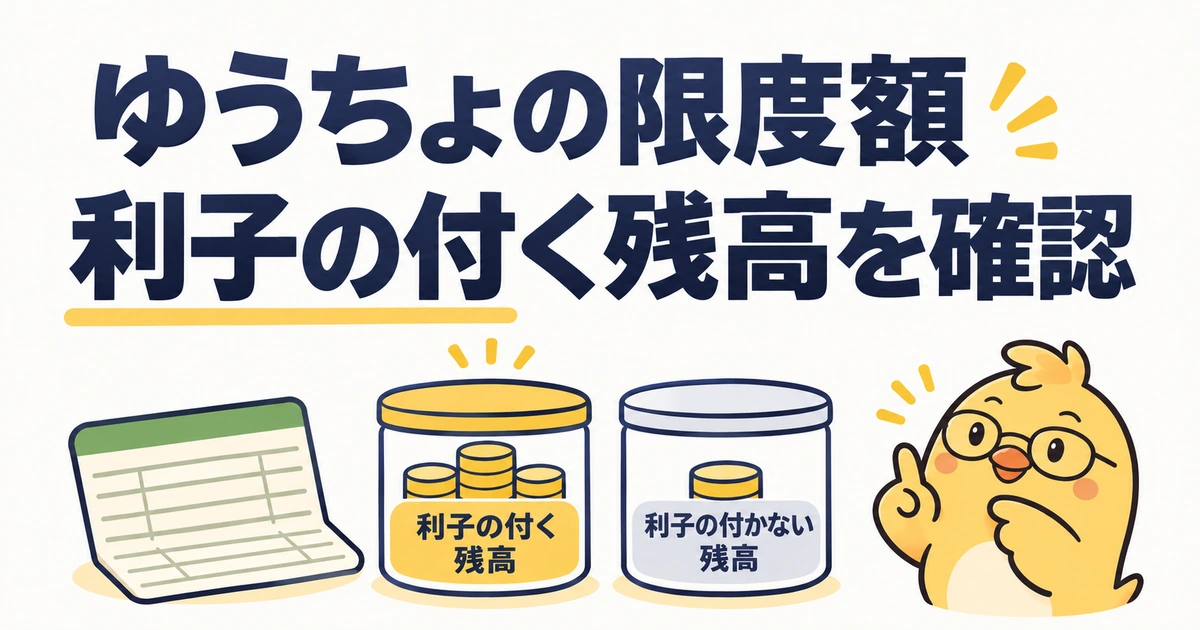
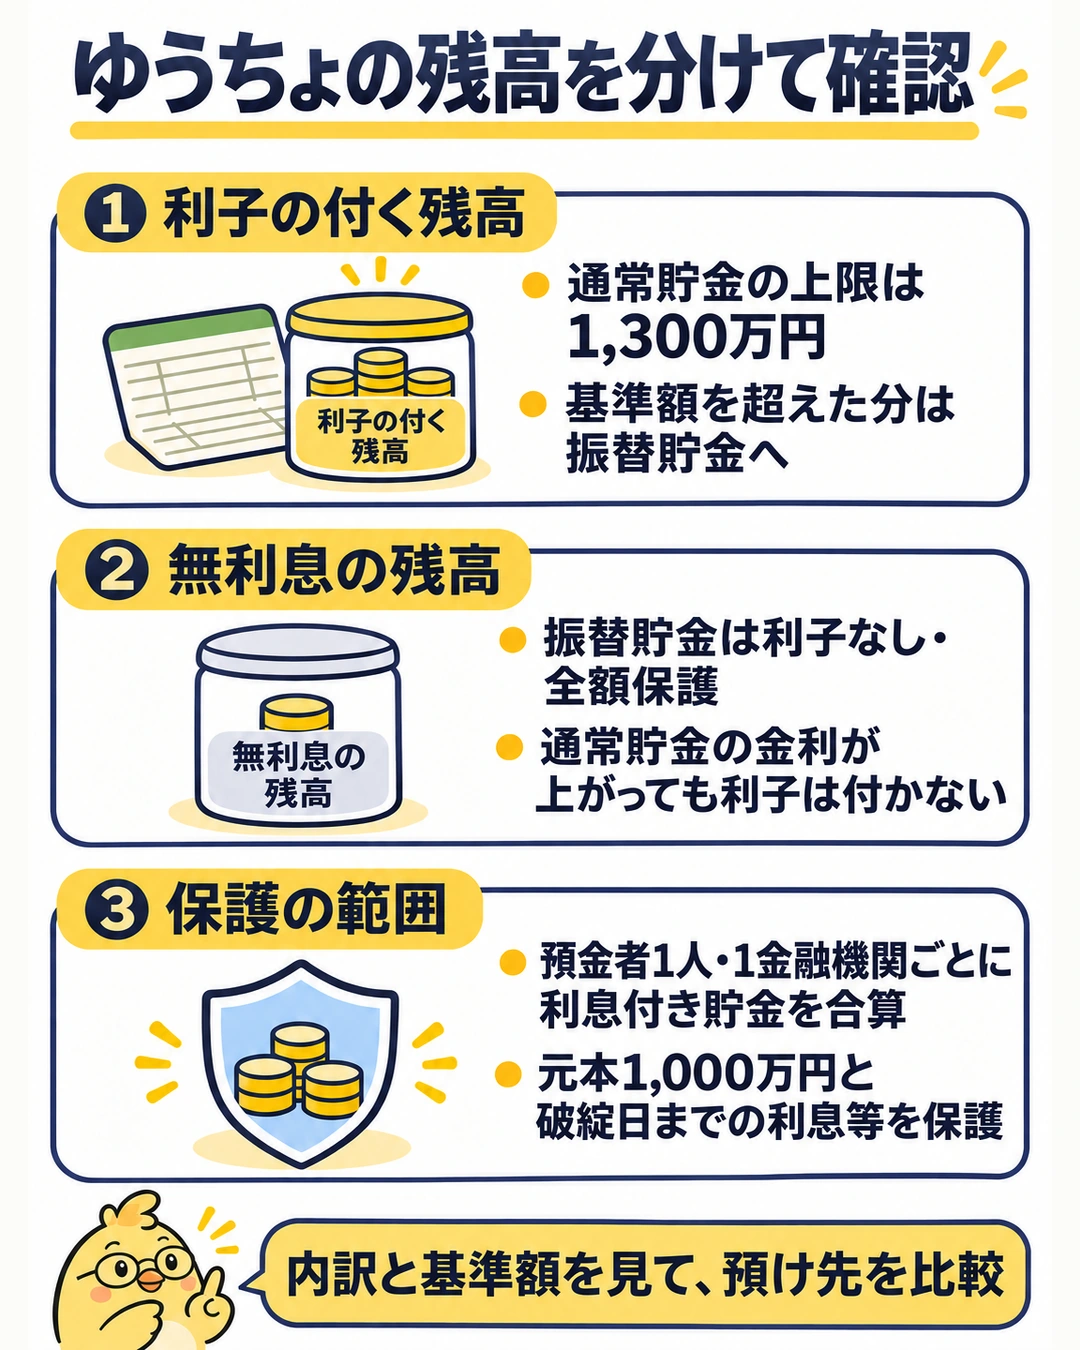
ゆうちょ銀行の通常貯金は1人1,300万円までです。
総合口座で設定した上限を超えると、超過分は利子の付かない振替貯金へ移ります。
全額保護を目的に置く場合を除き、使わないお金を金利ゼロのまま放置するのはもったいない預け方です。
通常貯金の金利は2026年11月9日から、税引前で年0.5%です。
振替貯金に移った残高は、通常貯金の金利が上がっても無利息のままです。
まず、口座の合計残高のうち、利子の付く通常貯金と、付かない振替貯金がそれぞれいくらあるかを確認しましょう。
支払いに必要なお金を残し、余裕資金は普通預金の金利比較や定期預金の期間別比較で、受け取れる利息と使いやすさを比べられます。
ゆうちょ銀行の1,300万円の限度額
通常貯金と定期性貯金は、預入限度額が別々です。
2019年4月から、それぞれ1,300万円の枠になっています。
通常貯金の枠には、すでに利用している通常貯蓄貯金も含みます。
| 貯金の種類 | 1人当たりの預入限度額 | 利子 |
|---|---|---|
| 通常貯金と通常貯蓄貯金 | 合わせて1,300万円 | 付く |
| 定額貯金と定期貯金など | 通常貯金と別枠で1,300万円 | 付く |
| 財形定額貯金など3種類 | 別枠で合わせて550万円 | 商品に応じて付く |
| 振替貯金 | 預入限度額なし | 付かない |
定期性貯金の1,300万円には、民営化前に預けた定期性の郵便貯金も合算します。
複数の口座を持っていても、同じ本人の枠が口座ごとに増える仕組みではありません。
超過分が無利息になるオートスウィング
オートスウィング基準額は、総合口座の中で通常貯金として利用する上限の設定です。
預けたお金がこの基準額を超えると、超過分が自動的に振替貯金へ移ります。
基準額を1,000万円にしている人は、残高が1,300万円に達する前でも無利息の部分が生じます。
総合口座に2,000万円ある場合
オートスウィング基準額を1,300万円に設定した例です。
通常貯金1,300万円
通常貯金の金利が適用されます。
預金保険の一般預金等の保護枠は、同じ銀行の対象貯金と合算して元本1,000万円までです。
振替貯金700万円
利子は0円です。
決済用預金として全額保護されます。
口座全体の残高が2,000万円と表示されても、その全額に通常貯金の金利が付くとは限りません。
確認するのは合計残高だけでなく、通常貯金と振替貯金の内訳です。
無利息で置いた場合の利息差
通常貯金の金利は2026年11月9日に年0.4%から年0.5%へ引き上げられました。
いずれも税引前の年率です。
改定後の金利は、すでに預けている通常貯金にも11月9日以降適用されます。
下表は、それぞれの残高と金利が1年間変わらないと仮定した税引前利息です。
11月9日より前の日に、年0.5%がさかのぼって適用される計算ではありません。
| 無利息で置いている金額 | 年0.4%なら | 年0.5%なら |
|---|---|---|
| 100万円 | 年4,000円 | 年5,000円 |
| 300万円 | 年12,000円 | 年15,000円 |
| 700万円 | 年28,000円 | 年35,000円 |
| 1,000万円 | 年40,000円 | 年50,000円 |
計算式は「預ける金額×税引前の年率」です。
たとえば700万円なら、年0.5%で1年間の税引前利息は35,000円です。
通常の個人の利子課税20.315%を差し引くと、受取額の目安は年約27,890円になります。
実際の受取額は残高と金利の変動、利払いの時期、端数処理で異なります。
マル優などの非課税措置を使う場合も、この試算とは別です。
無利息のまま置いたお金の元本が減るわけではありませんが、利息を受け取る機会を逃している点は見過ごせません。
無利息の残高を減らす確認と手順
- 通常貯金、振替貯金、定額貯金と定期貯金の残高を分けて把握する。
- 家賃やカードの引き落とし、近い支出に必要な金額を、使い慣れた口座に残す。
- 移す先の金利、優遇条件、預金保険の残り枠、資金移動の手数料を確認する。
- 本人名義の口座へ移し、入金と適用金利、元の口座の引き落とし残高を確認する。
残高と基準額を先に確認する
通帳やゆうちょダイレクトなどで、振替貯金の残高とオートスウィング基準額を確認します。
基準額が必要以上に低ければ、通常貯金の法定上限と預金保険の保護枠を踏まえて設定を見直せます。
パソコン版のゆうちょダイレクトでは、「ご登録内容確認・変更」から口座情報の「照会」を選び、「オートスウィング基準額の変更」へ進みます。
インターネットを使わない場合は、ゆうちょ銀行や郵便局の貯金窓口で手続きを相談できます。
すぐ使える資金は普通預金で比較する
使う時期が決まっていないお金や生活防衛資金は、引き出しやすい円普通預金が候補です。
無利息の振替貯金から利息の付く他行の普通預金へ分ければ、換金のために定期預金を中途解約する手間も避けられます。
高い金利が残高全体に付くのか、100万円など一定額までの部分に限られるのかを確認しましょう。
給与受取や証券口座との連携が必要な銀行は、条件を満たして金利が適用される日も判断に入れます。
手元の金額でいくら受け取れるかは、今月の普通預金金利と金額別の利息比較が参考になります。
使う日が決まっている資金は定期預金も候補
半年後や1年後まで使わない金額なら、円定期預金も比較できます。
年2%と表示された3か月定期でも、元本の2%を3か月で受け取れるわけではありません。
期間と税金をそろえた受取利息で比べます。
短期のキャンペーンには、新規口座だけ、最低預入額、募集総額に達したら終了などの条件があります。
満期後の自動継続で、同じ優遇金利が続くとも限りません。
今月の定期預金金利比較では、3か月、半年、1年の受取利息と募集条件を比べられます。
ゆうちょ銀行の中で定額貯金や定期貯金へ分ける場合は、定額貯金と定期貯金の違いも確認してください。
どの預け先でも、振込手数料などを差し引いて得になるかを確認します。
利息差を得るために、必要のない有料サービスへ加入する必要はありません。
1,300万円の預入枠と1,000万円の保護枠は別
利息の付く普通預金と定期預金などの一般預金等は、預金者1人につき、1金融機関で元本1,000万円までと破綻日までの利息等が保護されます。
ゆうちょ銀行でも、通常貯金と定期性貯金の対象残高を合算します。
支店や口座を分けても、同じ銀行なら保護枠は増えません。
通常貯金を1,000万円に設定するだけでは足りないケースがあります。
同じゆうちょ銀行に預金保険の対象となる定期貯金300万円があるなら、通常貯金1,000万円との合計は1,300万円です。
一般預金等の元本を保護枠内に収めるには、通常貯金を700万円以内にするなど、ほかの対象貯金を含めた管理が必要です。
一方、振替貯金は無利息の決済用預金として全額保護されます。
大きな支払いに備えて短期間置く場合や、銀行を増やさず全額保護を優先する場合には意味があります。
利息を受け取りたい余裕資金とは、目的を分けて考えましょう。
資金の目的から預け方を選ぶ
一時的な決済や全額保護を優先
振替貯金に置く理由があります。
利子が付かないことを理解して使います。
当面使わず、利息も受け取りたい
本人名義の他行預金へ分散します。
移す先にも、すでにある対象預金との合算で元本1,000万円の保護枠があります。
ゆうちょ銀行の通常貯金と振替貯金に2,000万円を置く代わりに、ゆうちょ銀行と他の銀行へ1,000万円ずつ分ける方法もあります。
ほかの対象預金がない場合、両方で一般預金等の元本の保護枠内に収めながら、利息の付く円預金を選べます。
預金保険の対象商品であることと、資金移動の費用を確かめてから移します。
限度額撤廃を巡る議論
ゆうちょ銀行の通常貯金の上限撤廃が、2026年10月に議論になっています。
金利の付かない超過残高は、金利上昇に伴って預金者の不利益が大きくなる問題です。
報道によると、通常貯金の限度額を超える利用者は2026年4月時点で106万人に達しています。
利子の付かない超過残高は9.7兆円と伝えられています。
この9.7兆円に年0.5%が1年間付くと仮定すれば、利子は税引前で485億円です。
金利と残高を一定とした比較であり、過去1年間に実際に失われた利息の集計ではありません。
個人にとっても、無利息の残高が大きいほど受け取れる利息との差が広がります。
ゆうちょ銀行は10月9日、政府の郵政民営化委員会に通常貯金の上限撤廃を求めました。
規制の見直しには、利用者の利便性と金融機関同士の競争条件をどう両立するかという論点があります。
ゆうちょ銀行側には、預金者の利便性を高めたいという事情があります。
一方、全国銀行協会は10月15日の会見で、政府の間接的な関与が残る状態での上限撤廃は、公正な競争条件や地域金融機関への影響から慎重に検討すべきだとの立場を示しています。
2026年10月20日現在、通常貯金の1,300万円の限度額は撤廃されていません。
仮に預入限度額が見直されても、預金保険の保護枠まで自動的に増えるわけではありません。
制度の議論を待つより先に、現在の無利息の残高と預け先を見直せます。
相続や大きな入金、払戻証書への対応
相続や退職金、不動産の売却代金など、まとまった資金を受け取る前には、本人名義の受取口座と資金の置き場所を準備します。
支払い用のお金まで一度に移して、カードや公共料金の引き落としが不足しないようにしましょう。
限度額を超えた状態が続く場合、ゆうちょ銀行がオートスウィング基準額を変更したり、対象の貯金を払い戻して貯金払戻証書を送ったりすることがあります。
貯金払戻証書が届いた場合の持ち物や期限は、払戻証書の換金方法を確認してください。
限度額と無利息残高についてのよくある疑問
定期貯金の枠が空いていれば、自動的にそちらへ移る?
オートスウィングの移動先は振替貯金で、定期貯金ではありません。
定額貯金や定期貯金を利用するには、別途預入手続きが必要です。
通常貯金と定期性貯金の限度額が別でも、預金保険は対象残高を合算します。
ゆうちょ銀行を使い続けるのは損?
ATMや窓口、年金の受取などが使いやすければ、支払い用口座として残す理由があります。
見直す対象は、利息を受け取りたいのに無利息になっている余裕資金です。
すべての資金や引き落としを別の銀行へ変える必要はありません。
家族名義の口座へ分ければよい?
自分の資金を分散するなら、本人名義の他行口座を使います。
家族名義へ移すと、贈与や名義預金の扱いが問題になり得ます。
限度額のために他人の名義を借りる方法は避けましょう。
制度と金利の参考情報
通常貯金の金利と預入限度額・預金保険の確認日:2026年11月9日。
金利は税引前の年率です。
普通預金と通常貯金の金利は変動します。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。