使わない銀行口座は放置で大丈夫?手数料と休眠預金、解約の手順
使わない銀行口座は、今後の入金や引き落としに必要かを確かめてから、残すか解約するかを決めましょう。
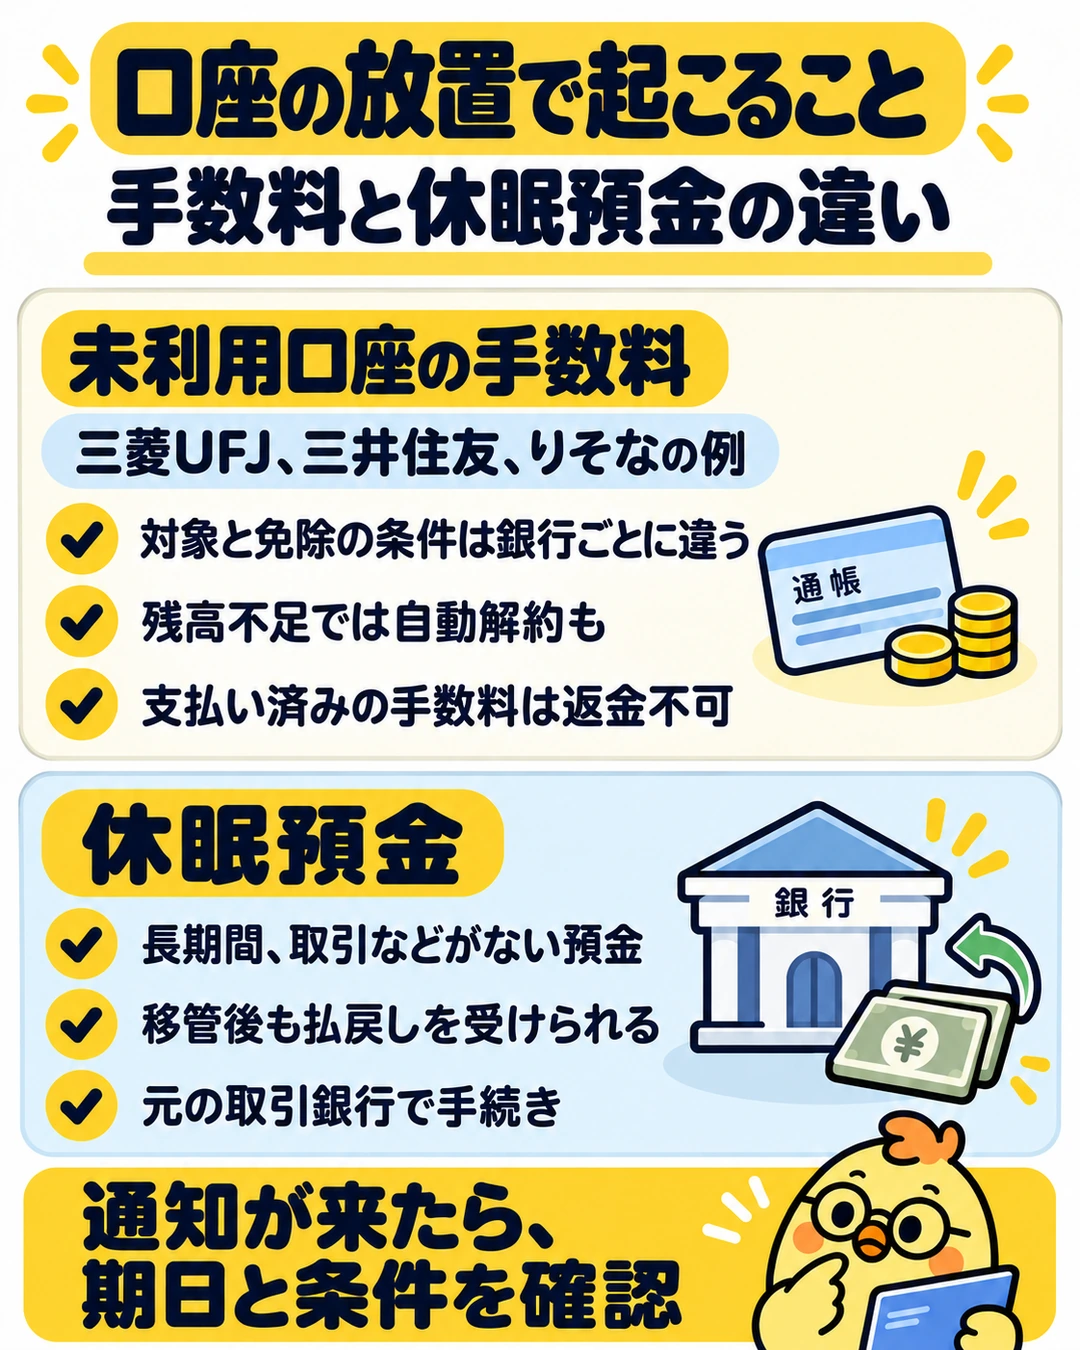
残高が少なくても、銀行や開設時期によっては未利用口座の手数料がかかり、残高不足で自動解約される場合があります。
一方、長期間取引のない預金が休眠預金になっても、預金が没収されるわけではありません。
移管後も取引していた銀行で払い戻しを受けられます。
手数料として引き落とされたお金と、休眠預金として移管されたお金は扱いが違います。
解約する前の確認順
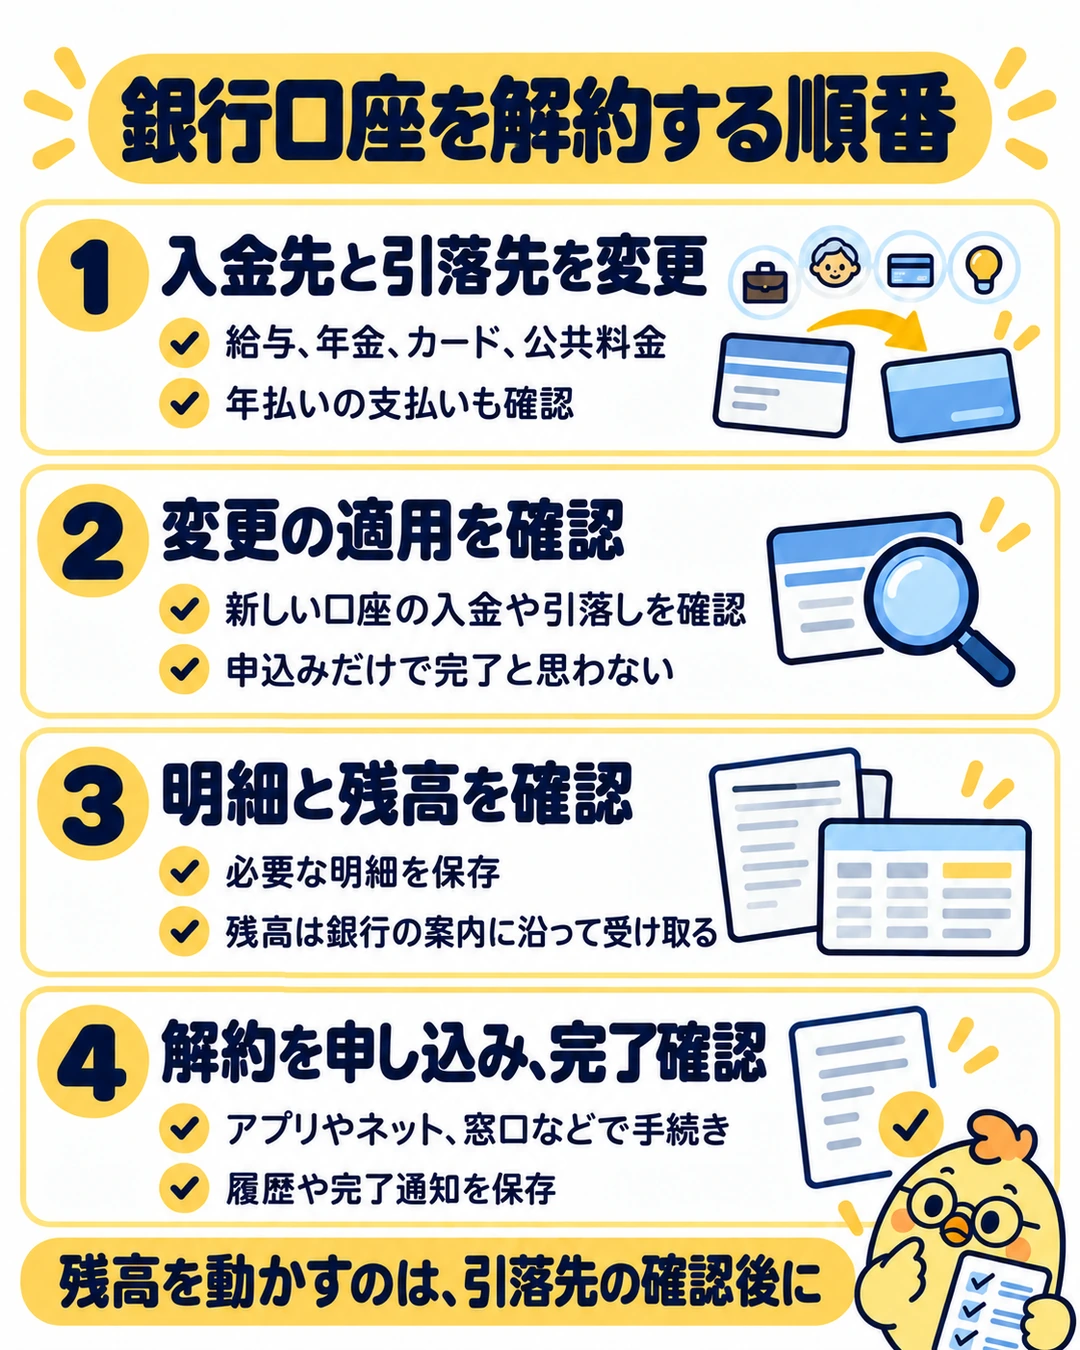
- 給与、年金、還付金などの入金先と、カードや公共料金の引落先を確認する。
- 必要な入出金先を変更し、新しい口座での入金や引落しを確認する。
- 明細と残高を確認し、銀行が指定する方法で解約する。
通知が来ている場合は、手数料の引落予定日までに手続きが間に合うかも確認します。
未利用口座の手数料は銀行ごとに条件が違う
未利用口座管理手数料は、一定期間利用のない口座に銀行が定める条件でかかる手数料です。
すべての銀行口座で一律に発生するものではなく、開設日、最後の取引、残高、ほかの取引やサービス設定によって対象が変わります。
次の3行では、原則として2年以上入出金などがない普通預金が対象になります。
利息の入金や、この手数料自体の引き落としは利用に含まれません。
| 銀行 | 年間の手数料(税込) |
|---|---|
| 三菱UFJ銀行 | 1,320円 |
| 三井住友銀行 | 1,100円 |
| りそな銀行 | 1,320円 |
金額は税込、2026年10月21日時点です。
三井住友銀行の名称は「デジタル未利用手数料」です。
次の開設時期と免除条件も併せて確認します。
三菱UFJ銀行は、普通預金の残高だけで判断しない
開設時期は2021年7月1日以降の口座が対象です。
対象となる口座でも、ほかに定期預金や外貨預金、投資信託などの預かり金融資産が1円以上ある場合や、同行に借入れがある場合は対象外です。
2021年6月30日までに開設済みの口座も対象外です。
普通預金の残高が1万円以上なら免除される、という条件は示されていません。
三井住友銀行やりそな銀行と同じ基準で「1万円を残せばよい」と考えないようにしましょう。
引落日は三菱UFJ銀行の手数料案内と、届いた通知で確認できます。
三井住友銀行は、残高やデジタルサービスの設定で免除される
開設時期は2021年4月1日以降の口座が対象です。
次のいずれかに該当する個人の口座は対象外です。
- 残高が1万円以上ある。
- Web通帳を登録し、ワンタイムパスワードカードの有効化またはSMBCセーフティパスの登録も済んでいる。
- 口座保有者が18歳未満または75歳以上である。
- 同一支店に定期預金、財形預金、外貨預金、投資信託など所定の口座がある。
- 同行に借入れがある。
今後も使う口座なら、Web通帳だけでなく認証サービスの登録まで済んでいるかを確認すると、残高を追加せずに免除条件を満たせる場合があります。
免除の判定は引落しに先立って行われます。
通知が届いた人は、三井住友銀行の対象条件と通知の期日を照合してください。
りそな銀行は、残高のほかに同一支店の取引や会員ステータスも確認
開設時期は原則として2004年4月1日以降の口座が対象です。
未利用口座の残高が1万円以上なら対象外です。
同一支店に定期預金、投資信託、外貨預金など所定の金融資産が1円以上ある場合、借入れがある場合、個人のりそなクラブ代表口座でステータスが「パール」以上の場合も対象外です。
開設が古くても、取引停止後に利用を再開した口座や取引店を変更した口座などは対象になる場合があります。
旧奈良銀行の口座にも別の開設日基準があります。
古い通帳だけで対象外と決めず、りそな銀行の適用条件を確認しましょう。
通知が届いたら、引落予定日までに使うか解約するかを決める
この3行では、新たに手数料の引落対象となるときに事前の案内があります。
今後も使うなら、通知に示された期日までに銀行が定める入出金や免除条件を満たします。
アプリにログインしただけで利用再開になるとは考えず、銀行が対象とする取引を確認してください。
使う予定がなければ、手数料を避けるためだけに別の商品を契約したり、資金を残し続けたりする必要はありません。
必要な入出金先を変更したうえで解約するほうが、口座を管理する手間も減らせます。
手数料による自動解約と休眠預金の払い戻しを区別する
三菱UFJ銀行、三井住友銀行、りそな銀行では、手数料の引落時に残高が手数料額に満たないと、残高全額を手数料の一部として引き落とし、口座を自動解約する扱いがあります。
三井住友銀行は原則として自動解約します。
支払い済みの未利用口座の手数料は返金されず、自動解約された口座も再利用できません。
これに対し、銀行の普通預金などが対象になる法律上の休眠預金は、2009年1月1日以降の最後の取引などから10年以上、その後の取引などがない預金が対象です。
預金保険機構へ移管され、民間公益活動に活用されても、元の取引銀行で払い戻しを受けられます。
外貨預金や、郵政民営化前に預けた定期性の郵便貯金などは、この制度の対象外で扱いが異なります。
通帳やキャッシュカードがなくても、休眠預金の払い戻しを諦める必要はありません。
金融庁は、紛失している場合も本人確認書類などを用いて払い戻しを受けられると案内しています。
取引していた銀行へ氏名や当時の住所などを伝え、口座の有無と必要書類を確認しましょう。
制度の詳しい仕組みと払い戻しの案内は、金融庁の休眠預金案内で確認できます。
銀行口座を解約する前に、入出金先を切り替える
解約を先に済ませると、予定していた入金や引き落としができなくなることがあります。
次の順に確認してから、銀行の解約手続きへ進みます。
1.入金先と引落先を洗い出す
通帳や入出金明細で、給与、年金、給付金、税金の還付、証券口座からの出金先を確認します。
引き落としはクレジットカード、家賃、公共料金、保険料、ローンなどを確認してください。
毎月の支払いだけでなく、年払いの保険料なども対象です。
デビットカードの後日請求や買い物の返金が残っていないかも調べます。
定期預金やローンなどが付いている口座では、普通預金だけを先に閉じられない場合があります。
2.変更先で実際に入出金できたことを確かめる
入金先は勤務先や支給元、引落先はカード会社や契約先で変更します。
変更を申し込んだ日と、新しい口座へ切り替わる日は同じとは限りません。
新しい口座での入金や引落しを確かめるか、各契約先から適用日を確認できるまでは、必要な残高を元の口座にも残しましょう。
3.明細を保存し、残高の受取方法を選ぶ
確定申告や支払いの確認に使う明細は、解約前に保存します。
残高は、窓口で払い戻しを受けるか、事前に自分の別口座へ振り込むかなど、銀行の案内に沿って受け取ります。
アプリやネットの解約では、申し込む前に残高を0円にする必要がある銀行もあります。
自分の別口座へ振り込む場合は、振込先での着金も確かめます。
反映されないときは、銀行振込の反映時間と入金されないときの確認順に沿って、取引の状況を確認してください。
残高の移動に手数料がかかる場合は、自分に適用される振込無料回数やATM無料時間と比べます。
少額だからと寄付や残高放棄を選ぶ前に、お金を受け取れる方法と費用を確認すると無駄を減らせます。
4.銀行へ申し込み、解約完了まで確認する
銀行が指定するアプリ、インターネットバンキング、窓口などで申し込みます。
受付画面だけで終えず、履歴や完了通知を保存してください。
受付から完了まで日数がかかる銀行もあるため、手数料の引落予定日が近い場合は銀行へ相談しましょう。
アプリやネットで解約できる条件を銀行別に確認
三菱UFJ銀行は「かんたん手続アプリ」
個人の普通預金などは「かんたん手続アプリ」から解約できます。
キャッシュカードを用意し、普通預金の残高を0円にして申し込むのが基本です。
残高1,000円未満なら、残高と利息を寄付して解約する方法もありますが、手元へ返金される方法ではありません。
投資信託や外貨預金、ローンなど所定の取引がある場合や、紛失や盗難の手続き中などはアプリで解約できません。
三菱UFJデビットの未確定明細がある場合や、解約申込前70日以内に利用がある場合もアプリの受付対象外です。
未払いのデビット利用代金があるときは、先に入金して引落完了を確認します。
通常は原則即時に手続きが完了し、土日祝日の申込みは翌営業日付の解約となります。
申込後の取消しはできません。
アプリの「申込履歴を確認する」で結果を確認しましょう。
詳細は三菱UFJ銀行のアプリ解約案内を参照してください。
三井住友銀行はSMBCダイレクト
普通預金は、三井住友銀行アプリまたはSMBCダイレクトの「各種お手続」から「口座解約」へ進んで申し込めます。
事前にATMや振込で預金残高を0円にする必要があります。
受付完了から手続完了までは約1〜2週間が目安です。
完了のお知らせは登録メールアドレスへ届くため、手続き中に連絡を受け取れる状態を保ちましょう。
詳細は三井住友銀行の口座解約案内で確認できます。
ネットでの解約時に発生する利息は全額寄付となり、受け取りたい場合は店頭での解約が必要です。
口座に付随するOliveアカウントやOliveフレキシブルペイなども同時に解約されます。
投資信託、積立、ローンなどの契約がある人は、解約に伴う各商品の手続きを先に確認してください。
みずほ銀行は、e-口座や利用口座の登録状況も確認
みずほダイレクトの利用口座に登録した普通預金などは、「みずほe-口座」であり、残高、預金利息、貸越利息がすべて0円などの条件を満たすと、ネットから解約できます。
代表利用口座、マル優やマル特、ほかの口座やサービスと連動している口座、未払手数料がある口座は対象外です。
対象の口座は、みずほダイレクトの「確認する」から「登録内容」「利用口座一覧」「口座の解約」へ進みます。
受付後と手続完了後に、それぞれ登録先へメールが届きます。
詳細はみずほダイレクトの利用口座解約の案内を参照してください。
これらの条件に当てはまらない場合も、インターネット支店かどうかや、口座の利用状況によって手続きが分かれます。
インターネット支店は支店番号560です。
みずほ銀行の口座解約の案内で該当する支店を選んでください。
銀行のアプリで残高を見られることと、そのアプリから口座を解約できることは別です。
店頭の手続きになった場合は、必要な本人確認書類、通帳、キャッシュカード、届出印と、残高の受取方法を予約前に確認します。
書類を紛失している場合や登録住所が古い場合は、その旨を先に伝えると手続きの順番を確認できます。
今後も使う口座は、役割と登録情報を残して管理する
給与の受取り、生活費の引き落とし、家賃の振込など、今後の用途がある口座は無理に解約する必要はありません。
用途をメモし、住所、電話番号、メールアドレスを更新して、銀行からの案内が届く状態にしておきましょう。
用途がなく、入出金先の変更も終わった口座は、明細と残高を確認して解約へ進みます。
古い口座を見つけた場合は、まず銀行で残高と口座の状態を確かめてください。
休眠預金になっていても、払い戻しを受けられます。
主な出典
各銀行の手数料と解約条件は2026年10月21日時点です。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。