未成年の銀行口座の作り方は?年齢と親の同意、必要書類を銀行別に解説
中学生や高校生でも、自分名義の銀行口座を作れます。
ただし、本人が申し込める年齢、親権者の同意や代理手続き、アプリで使える本人確認書類は、銀行ごとに違います。
「15歳になったから、どの銀行でも一人で手続きできる」とは限りません。
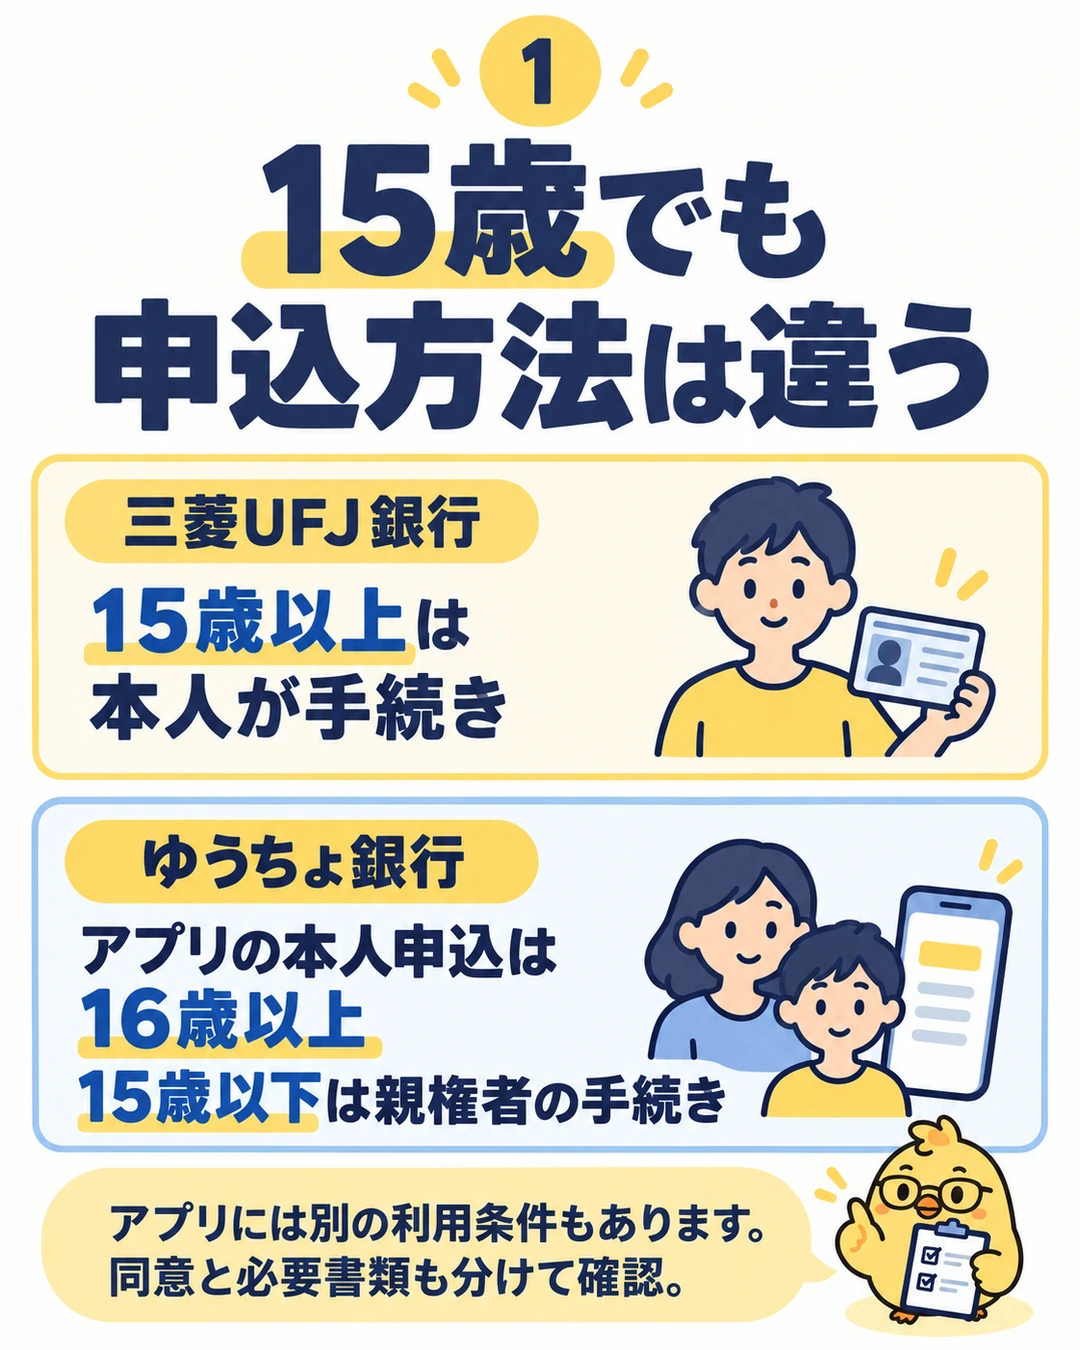
たとえば、ゆうちょ手続きアプリで本人が口座を開設できるのは16歳以上です。
15歳以下には親権者が申し込む子ども口座開設の手続きがあります。
- 給与の受取用か貯金用かを決め、すでに自分名義の口座がないか確認する。
- 銀行と申込方法を選び、本人が手続きできる年齢と親権者の関与を確かめる。
- 本人確認書類、連絡先、カードの受取住所をそろえる。
18歳以上は法律上の成年です。
高校生や大学生といった学年だけで、未成年かどうかを判断しないようにしましょう。
銀行の取扱条件の確認日:2026年10月26日。
以下は個人の預金口座の案内で、融資やクレジットカードの申込条件とは異なります。
銀行別の申込年齢と親権者の手続き
銀行を選ぶときは、「口座を作れる年齢」と「本人が使える申込方法」を分けて見ます。
子ども名義の口座を親権者が申し込める銀行でも、その手続きがすべてのアプリや支店で使えるとは限りません。
| 銀行 | 年齢と申込方法の違い |
|---|---|
| 三菱UFJ銀行 | 15歳以上は本人が手続き。15歳未満は親権者がアプリまたは窓口で申し込む。 |
| ゆうちょ銀行 | ゆうちょ手続きアプリの本人申込は16歳以上。15歳以下は親権者による子ども口座開設の対象。 |
| PayPay銀行 | 満12歳以上が本人名義で申し込める。未成年者は保護者の同意が必要。保護者による代理申込とは異なる。 |
| auじぶん銀行 | 15歳以上は本人がアプリまたはWebから申込可能。15歳未満は親権者による専用の代理申込。 |
| ドコモSMTB ネット銀行 |
15歳以上は通常の口座開設へ。15歳未満は、先に口座を持つ親権者のアプリから子ども口座を申し込む。対象支店の制限あり。 |
本人が申込操作をすることと、親の同意が不要であることは別です。
PayPay銀行のように、本人申込でも保護者の同意を求める銀行があります。
年齢表の「本人申込」だけを見て、同意の要否まで自己判断しないでください。
アプリの条件に合わない場合の選び方
三菱UFJ銀行の15歳未満向けアプリでは、子どものマイナンバーカードが必要です。
子どもと親権者の姓や住所が同一でない場合や、日本国籍以外の場合などは対象外になるため、窓口の手続きを選びます。
ゆうちょの子ども口座開設では、子どもが15歳以下、親権者が16歳以上で、双方が日本国籍であることなどが条件です。
双方のマイナンバーカードが必要で、カードの名字と住所が完全に一致している必要もあります。
条件に合わなければ、郵便局やゆうちょ銀行の貯金窓口で手続きします。
また、ドコモSMTBネット銀行は、旧住信SBIネット銀行の現在の銀行名です。
15歳未満の子ども口座は親権者自身の口座開設が先になるため、親の口座も必要かどうかで準備の手間が変わります。
本人確認書類と親権者の書類のそろえ方
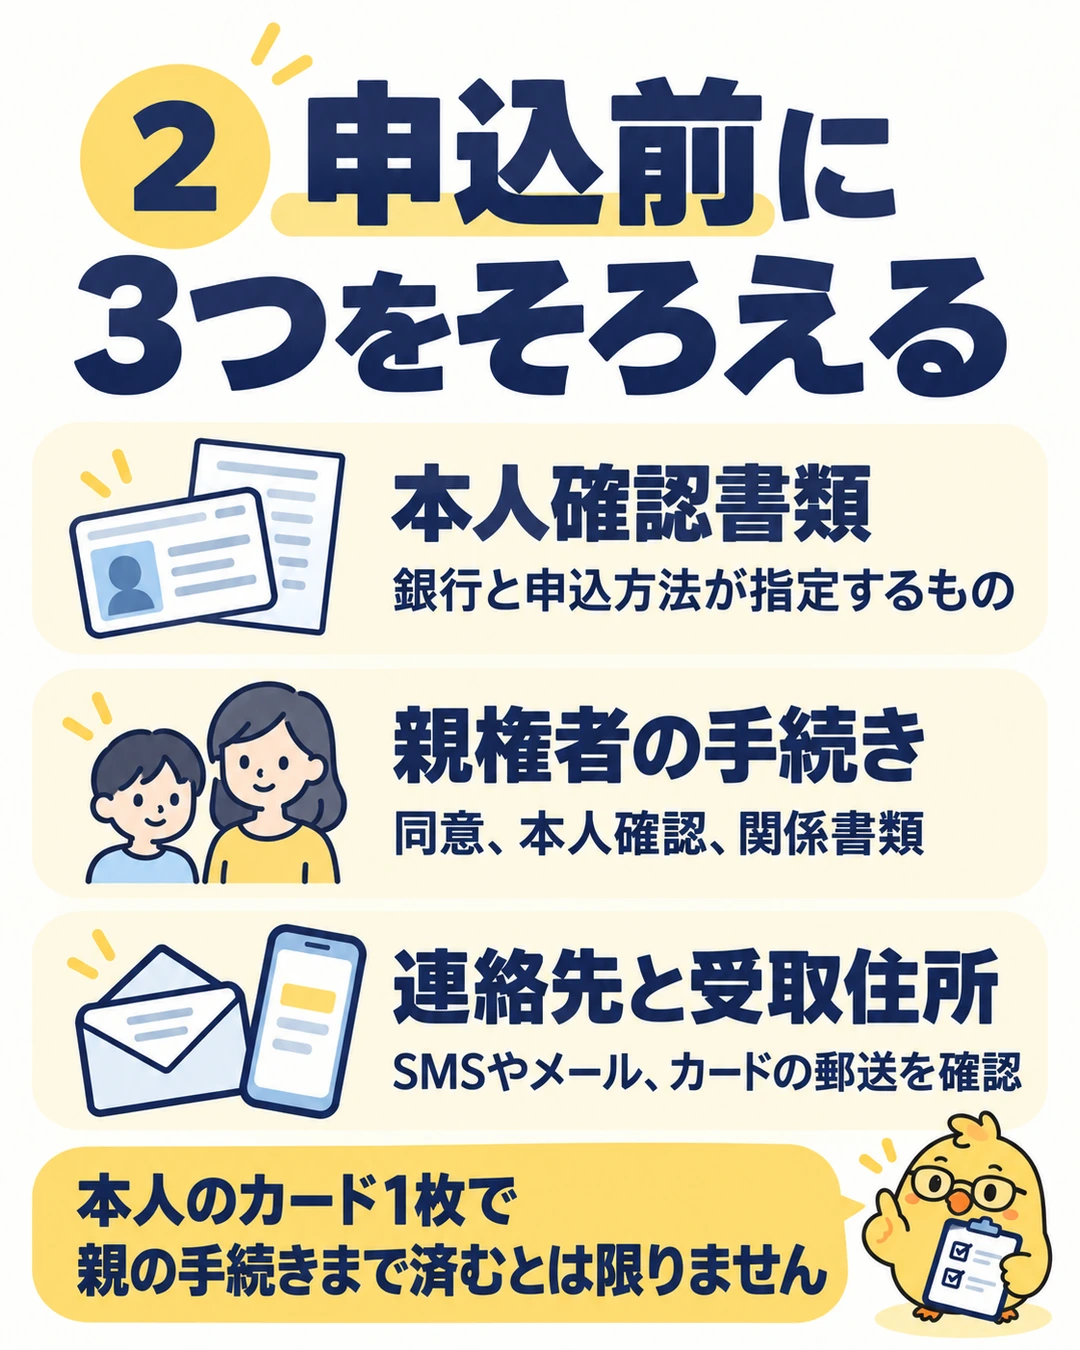
準備するものは、名義人本人の確認、親権者の確認、連絡や受取に使うものの3つに分けます。
本人のマイナンバーカードがあっても、親権者の書類や親子関係の確認まで省けるとは限りません。
| 確認するもの | 用意する前に見る条件 |
|---|---|
| 本人の書類 | 選んだ銀行と申込方法で使える種類、有効期限、現住所。カードの読取や顔の撮影が必要かも確認。 |
| 親権者の手続き | 同意だけか、代理申込か。親権者自身の本人確認や、続柄を記載した住民票などの追加書類が必要か確認。 |
| 連絡先と受取住所 | SMSやメールを受け取れること。銀行へ登録する住所で、カードなどを受け取れること。 |
必要書類は銀行だけでなく、アプリか窓口かでも変わります。
三菱UFJ銀行の窓口では、資格確認書などの顔写真のない公的書類は、銀行が定める組み合わせで2点を用意します。
2020年2月4日以降に申請、交付された日本のパスポートを使う場合も、現住所の記載がある追加書類が必要です。
印鑑を届け出ない口座もありますが、窓口や口座の種類によって扱いが異なります。
書類を取る前に、選んだ申込方法の持ち物一覧を見て、印鑑や住民票の要否まで確かめると、取り直しを減らせます。
親権者と別居している場合や名字が違う場合
アプリで求められる「同じ名字、同じ住所」の条件に合わなくても、それだけで銀行口座を作れないと決まるわけではありません。
たとえば三菱UFJ銀行やゆうちょ銀行には、アプリの対象外となる人向けの窓口手続きがあります。
窓口へ行く前に、本人と親権者の住所や名字が異なることを伝え、誰が来店するか、親権者の確認にどの書類が必要かを確認しましょう。
親権者の状況が複雑な場合も、同意を得たことにして申し込まず、必要な確認方法を銀行に相談します。
アルバイトの給与受取と貯金で変わる選び方
アルバイトの給与を受け取る目的なら、勤務先へ提出する前に、利用できる金融機関と口座情報の提出期限を確かめます。
親が管理している既存の子ども名義口座があれば、新しく作る前に使える状態かを確認しましょう。
貯金用なら、残高を見やすいことに加え、実際に使うATMの入出金手数料と利用時間を比べます。
「近くのコンビニにATMがある」だけでは、無料で使えるとは限りません。
無料回数、時間帯、1回の取引額など、手数料が変わる条件まで見る必要があります。
親権者が代理で開いた口座を本人へ引き継ぐときは、ログインや連絡先の変更手続きを確認します。
ドコモSMTBネット銀行は、本人への管理引継ぎ後や子どもが15歳になった後は、親権者による利用を控えるよう案内しています。
口座を作った時点の管理方法を、そのまま続けられるとは限りません。
申込完了から口座を使い始めるまでの手順
- 目的と既存口座を確認する。給与受取なら提出期限を控える。申込先にすでに口座がある場合の取扱いも確認する。
- 年齢に合う申込方法を選ぶ。本人申込か親権者の代理申込かを決め、必要な同意と書類をそろえる。
- 本人確認と銀行の審査を受ける。不足書類の連絡が来たら、公式アプリや銀行の案内に沿って対応する。
- 利用開始に必要な手続きを終える。開設結果、口座番号、カードの到着、初回設定を確認し、利用できる取引を確かめる。
申込の受付、口座の開設、カードの受取は、それぞれ別の段階です。
auじぶん銀行の15歳未満向け手続きでは、口座を使えるまで10日から2週間かかると案内されています。
別の年齢や申込方法で表示される「最短当日」を、そのまま子どもの代理申込にも当てはめないでください。
給与口座の提出期限が近い場合は、開設完了日を自己判断せず、勤務先へ提出が遅れる場合の扱いも早めに相談しましょう。
口座番号を受け取った後は、銀行名、支店、預金種目、口座番号、登録名義を正確に伝えます。
親に内緒で作りたい場合と口座を貸す誘いへの注意
アプリで申し込みを完了できても、郵送物がなくなるとは限りません。
たとえば三菱UFJ銀行やauじぶん銀行は、キャッシュカードを登録住所へ転送不要の簡易書留で送ります。
本人申込の対象年齢であることと、同居家族に知られずに受け取れることは別です。
保護者の同意が必要な銀行で、同意があると偽って申し込むことは避けてください。
住所や本人情報も、実際と異なる内容で登録しないようにします。
「口座を作るだけで報酬がもらえる」「カードを一時的に貸してほしい」という誘いには応じないでください。
口座を売ること、貸すこと、無償で渡すことはいずれも犯罪です。
犯罪に使われると、口座の凍結や解約、新しい口座開設への支障などにつながるおそれがあります。
すでにカードや認証情報を渡した場合は、相手とのやり取りを保存し、自分で調べた銀行の窓口と警察へ早急に相談します。
給与の受取先を伝えるだけなら、暗証番号やログインパスワード、SMSの認証コードを相手へ教える必要はありません。
未成年の銀行口座開設でよくある疑問
15歳になれば、どの銀行でも親の手続きは不要ですか?
不要とは限りません。
本人申込の対象年齢と親権者の同意条件は銀行ごとに違い、ゆうちょ手続きアプリの本人申込は16歳以上です。
使う銀行と申込方法をセットで確認します。
マイナンバーカードがなければ口座を作れませんか?
使える書類と申込方法によります。
マイナンバーカードが必要な子ども向けアプリで申し込めなくても、窓口で別の書類を組み合わせて手続きできる場合があります。
選んだ銀行の窓口用の書類一覧で、種類と点数を確かめましょう。
大学生も親の同意が必要ですか?
18歳以上なら法律上の成年で、親の同意を得ずに契約できます。
学生かどうかではなく年齢で判断し、銀行の本人確認や申込条件は別に満たす必要があります。
申込条件の参考:
三菱UFJ銀行の子ども口座開設、
ゆうちょのアプリで申し込める年齢、
PayPay銀行の未成年者の申込条件。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。