源泉徴収票の見方【令和8年分】4つの数字と控除欄を年収480万円の例で解説
会社から受け取った源泉徴収票は、上段の支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額を左から順に見ると読み解けます。年末調整が済んでいれば、額面の給与・賞与から税法上の控除を経て、給与にかかる1年分の所得税・復興特別所得税がいくらになったか分かります。
この記事では、令和8年分(2026年)の年収480万円を例に、上段の4つの数字と、下段にある家族・保険料・基礎控除の欄をつなげて読みます。源泉徴収票をまだ受け取っていない人は、国税庁の受給者交付用の様式を開いて位置を確かめられます。国税庁の源泉徴収票(受給者交付用PDF)
年収480万円の例で、上段の4つの欄を読む
日本に住み、本人の収入は給与・賞与のみ。令和8年12月に改正後の年末調整を済ませた想定です。生計を一にする20歳と15歳の子がいて、配偶者控除・住宅ローン控除はありません。
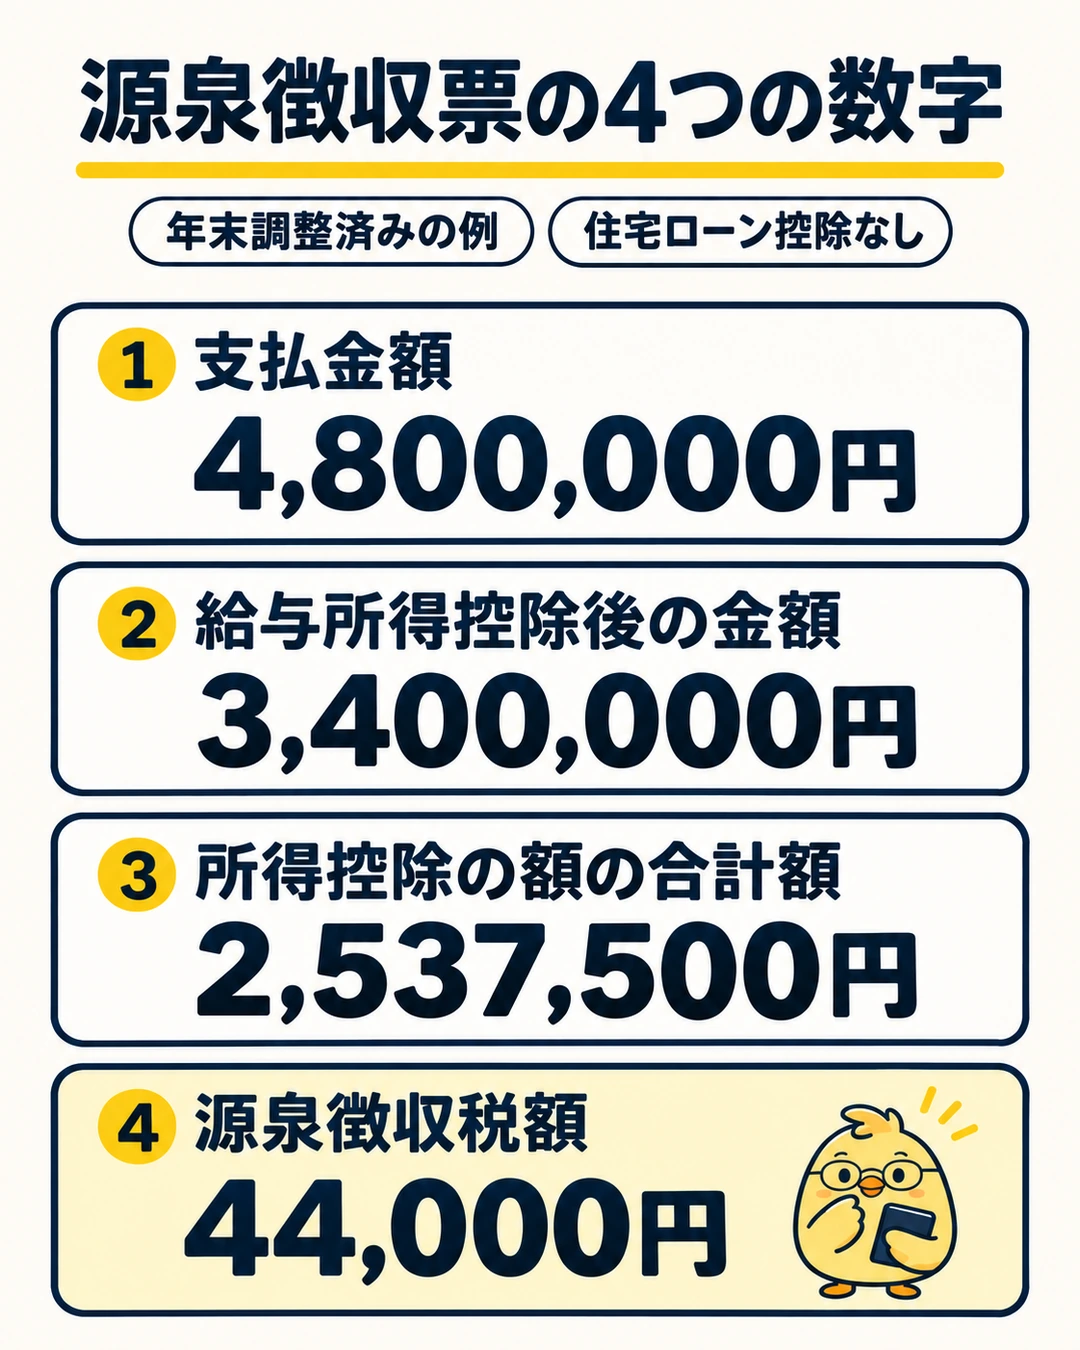
| 上段の欄 | 記載例と意味 |
|---|---|
| ① 支払金額 | 4,800,000円 その年に支払いが確定した給与・賞与の額面。非課税の通勤手当などは含みません。 |
| ② 給与所得控除後の金額(調整控除後) | 3,400,000円 ①を基に計算した給与所得。所得金額調整控除の対象者は、その控除も引いた後の金額です。 |
| ③ 所得控除の額の合計額 | 2,537,500円 年末調整で適用された基礎控除や社会保険料控除などの合計です。 |
| ④ 源泉徴収税額 | 44,000円 年末調整後の所得税と復興特別所得税の合計。住民税は別です。 |
①は手取りではありません。「令和8年分」は年度ではなく、2026年1月から12月までに支払いが確定した給与等の分です。①の「内」に額があれば作成時点の未払分、④の「内」に額があればその未払給与に対応する未徴収分で、どちらも右側の総額に含まれます。上部の住所・氏名と下部の支払者も確認しましょう。従業員に渡される用紙にマイナンバーは記載されません。国税庁の各欄の記載要領(PDF)
②の給与所得控除は、給与収入から税法上差し引く額です。この例では国税庁の表で「4,800,000円以上4,804,000円未満」に当たり、給与所得は340万円です。年収660万円未満は、表の該当する行を使います。②の括弧にある「調整控除」は所得金額調整控除のことで、たとえば年収850万円を超え、23歳未満の扶養親族がいる人などが対象です。この例には適用しません。令和8年分の給与所得控除後の金額の表(PDF)
所得控除の内訳を、中段・下段で確認
この例では、20歳の子はアルバイト給与が年150万円、15歳の子は所得なし。本人の社会保険料は年70万2,500円で、別に自分で払ったiDeCo掛金12万円と新契約の一般生命保険料6万円を勤務先に申告しています。
| 源泉徴収票の欄 | この例での読み方 |
|---|---|
| 基礎控除の額 | 1,040,000円 給与所得だけなので、合計所得金額は340万円。令和8年分は489万円以下の区分です。 |
| 社会保険料等の金額 | 822,500円 社会保険料70万2,500円とiDeCo掛金12万円の合計。「内 120,000円」は合計に含まれます。下段の「国民年金保険料等の金額」も、該当額があればこの合計の内訳です。 |
| 特定親族特別控除の額 | 630,000円 20歳の子の所得は150万円 − 74万円 = 76万円。「控除対象扶養親族等の数」は「特親」に1人です。 |
| 生命保険料の控除額 | 45,000円 下段の「新生命保険料の金額」は実際に支払った60,000円。15歳の扶養親族がいるので、一般生命保険料の特例が適用されます。 |
4つの控除を足すと、1,040,000円 + 822,500円 + 630,000円 + 45,000円 = 2,537,500円。これが上段③です。下段の保険料の内訳や「内」の金額を、もう一度足す必要はありません。
「特定」と「特親」、16歳未満の欄を見分ける
令和8年分で生計を一にする19歳以上23歳未満の子などは、ほかの要件も満たす場合、合計所得62万円以下なら特定扶養親族の「特定」、62万円超123万円以下なら特定親族の「特親」です。この例の20歳の子は所得76万円なので「特親」。62万円超85万円以下の区分に当たり、親の控除額は63万円です。給与収入だけなら、136万円超159万円以下がこの63万円の区分です。特定親族特別控除の所得要件と控除額
15歳の子は「16歳未満扶養親族の数」に1人と載ります。所得税の扶養控除額は付きませんが、23歳未満の扶養親族として、新契約の一般生命保険料の特例の対象になります。この例の新契約の一般生命保険料は6万円なので、60,000円 × 1/2 + 15,000円 = 45,000円。同じ6万円でも特例なしなら35,000円です。令和8年分の特例では新契約の一般生命保険料控除の上限が4万円から6万円になり、介護医療・個人年金を含む生命保険料控除全体の上限は12万円です。生命保険料控除の計算と特例
配偶者・住宅ローン・家族の欄に載る内容
- 配偶者(特別)控除の額は、本人と配偶者の所得などに応じて適用された控除額です。「配偶者の合計所得」は配偶者自身の所得なので、控除額とは別に見ます。
- 地震保険料の控除額は、対象の保険料を申告した場合の控除額です。「旧長期損害保険料の金額」は対象契約の支払額で、控除額とは別です。
- 住宅借入金等特別控除の額は、年末調整で所得税から実際に差し引いた額です。算出所得税額を超えて引ききれない場合、下段の「住宅借入金等特別控除可能額」に控除可能な総額が載ります。
- 本人や家族の欄には、対象の配偶者・親族の氏名、障害者や非居住者の人数、本人がひとり親・勤労学生などに該当するかが載ります。年の途中で入社・退職した場合は「中途就・退職」に印と日付が入ります。
「摘要」は前職分の給与を合算した場合の内訳や、年末調整の有無などを確認する欄です。この例では生命保険料の特例を適用した旨が記載されます。源泉徴収票の控除欄・摘要の記載例(PDF)
源泉徴収税額44,000円はどう計算する?
- 課税給与所得金額を出す。 ②の3,400,000円から③の2,537,500円を引くと862,500円。1,000円未満を切り捨てて862,000円です。
- 所得税を計算する。 この例は税率5%の区分なので、862,000円 × 5% = 43,100円。住宅ローン控除を年末調整で使う場合は、この段階で差し引きます。
- 復興特別所得税を含める。 43,100円 × 102.1% = 44,005.1円。100円未満を切り捨てた44,000円が④です。
④は年末調整後の年間税額です。たとえば年末調整前までに給与・賞与から合計50,000円が引かれていたなら、差額の6,000円が還付されます。還付額や追加徴収額は、年末調整が反映された給与明細で確認しましょう。国税庁の年末調整の計算方法 / 年末調整の端数処理
令和8年分は、基礎控除などを前年の金額と見分ける
令和8年度税制改正による変更は令和8年12月1日施行で、原則として12月の年末調整に反映されます。令和8年11月までの毎月の源泉徴収には、この改正による変更はありません。休職などで11月30日までに年内最後の給与を受け、その際に年末調整を済ませた人や、年の途中で退職して年末調整を受けていない人は、改正後の控除を受けるために確定申告が必要な場合があります。令和8年度税制改正の概要とQ&A
- 基礎控除。 令和8年分の居住者は、合計所得489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円です。それを超えると所得に応じて縮小します。同じ給与所得340万円の人は、令和7年分なら68万円、令和8年分なら104万円です。年分別の基礎控除額
- 給与所得控除。 最低保障額は令和7年分の65万円から、令和8年分は74万円になりました。給与収入のみの居住者でほかの所得がなければ、最低保障額74万円と基礎控除104万円により、給与収入178万円までは所得税がかかりません。住民税や社会保険には、それぞれ別の基準があります。年分別の給与所得控除額
- 扶養親族などの所得要件。 合計所得58万円以下から62万円以下に引き上げられました。給与だけであれば、給与収入123万円以下から136万円以下への変更です。扶養控除には年齢などの要件もあります。給与所得者向けの年末調整資料
国税庁が令和8年8月に変更した紙の様式は税務署提出用です。勤務先から受け取る受給者交付用はこの変更の対象外なので、書式の見た目よりも、上部の年分と各欄の数字を確認しましょう。国税庁の様式一覧と変更案内
「年調未済」、転職、源泉徴収票が届かないとき
②と③が空欄なら、まず摘要を確認
「年調未済」とあるなど、年末調整をしていない源泉徴収票では通常②と③が空欄です。④にはその勤務先の給与についてその年に源泉徴収すべき税額が載ります。中途退職や副業先の給与などで見かけることがあります。給与の支払先が複数ある場合や、医療費控除・初年度の住宅ローン控除を受ける場合などは、必要に応じて確定申告に使います。
転職した年は、前職分の二重計上に注意
転職先が前職の源泉徴収票を確認して合算した場合、転職先の①・④・社会保険料等には前職分も反映されます。たとえば前職の額面が120万円、転職先が360万円で合算済みなら、新しい源泉徴収票の①は480万円です。確定申告で前職の120万円を再度加えると二重計上になります。摘要に前職の社名や金額があるか確認しましょう。前職分を確認できず年末調整を受けられなかった場合は、両方の源泉徴収票をそろえて確定申告で精算します。中途就職者の年末調整
内容の誤り・紛失・未交付は勤務先へ
氏名や金額が違うときは給与担当に確認し、紛失したときは発行した勤務先に再発行を依頼します。中途退職の場合は退職後1か月以内、それ以外は原則として翌年1月31日までが交付期限です。勤務先に請求しても期限後に交付されない場合は、税務署への「源泉徴収票不交付の届出」を検討できます。すでに交付された書類の再発行はこの届出の対象外です。国税庁の交付期限と不交付の届出

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。