良い借金と悪い借金の違い。投資・浪費、安全・危険の二軸で判断する

借金には、家計を前に進める借入と、家計を追い込む借入があります。
ただし、良い借金か悪い借金かは、住宅ローン、教育ローン、カードローンといった商品名だけでは決まりません。
この記事では、借金を「投資・浪費」と「安全・危険」の二軸で分け、住宅ローン、教育ローン、カードローン、リボ払いをどう判断すればよいかを整理します。
この記事の要点
- 借金は「投資・浪費」と「安全・危険」の二軸で見ると判断しやすくなります。
- 投資の借金は、将来の収入、資産、生活基盤につながる借入です。
- 浪費の借金は、消費の先送りや家計赤字の穴埋めが中心の借入です。
- 安全な借金は、返済額、金利、返済期間が家計に収まり、収入減にも耐えられる借入です。
- 投資目的でも、返済計画が弱い借入は危険な借金になります。
借金は二軸で考える
借金を「良いか悪いか」だけで分けると、判断を誤りやすくなります。
同じ住宅ローンでも、無理なく返せる金額なら生活基盤を作る借入になり、返済額が大きすぎれば家計を縛る借入になります。
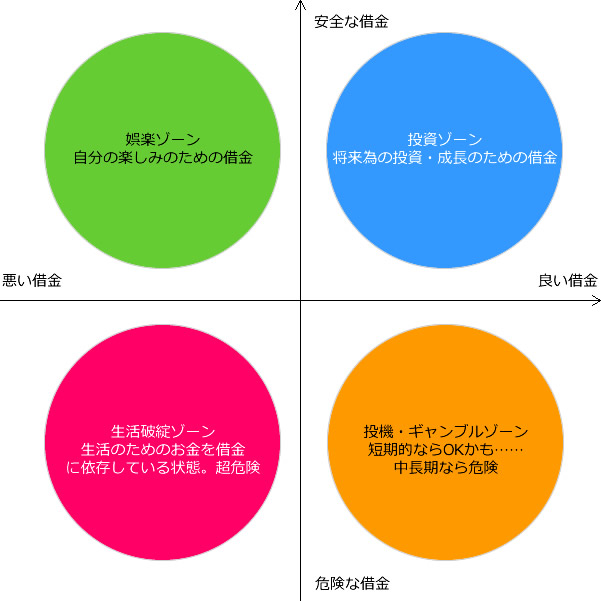
そこで、借金は次の二軸で見ます。
| 軸 | 見る内容 | 判断のポイント |
|---|---|---|
| 投資・浪費の軸 | 借りたお金が将来の収入、資産、生活基盤につながるか | 教育、住宅、事業でも金額と効果が見合わなければ投資とはいえません |
| 安全・危険の軸 | 返済額、金利、期間、収入変動への耐性が家計に収まるか | 返済後に貯蓄が残るか、収入減でも数か月耐えられるかを見ます |
投資目的なら安心、浪費目的ならすぐ危険、という単純な話ではありません。
借金の目的と返済の安全性を分けて見ることで、今の借入を改善すべきか、維持してよいかを判断できます。
投資と浪費の違い
投資の借金は、借りたお金が将来の収入、資産、生活基盤につながる借入です。
教育ローンなら将来の仕事や収入に結びつくか、事業資金なら利益を生む見込みがあるか、住宅ローンなら住居費と資産価値のバランスが取れているかを見ます。
ただし、将来に役立ちそうな支出をすべて投資と呼ぶわけにはいきません。
返済額に見合う効果を説明できない資格講座、高値づかみした不動産、見通しの弱い事業資金は、名目が投資でも家計には重荷になります。
浪費の借金は、過去の消費や家計赤字を先送りする借入です。
旅行、趣味、交際費、ブランド品の購入そのものが悪いわけではありません。
問題は、返済が終わったあとに収入や資産が増えず、利息だけが残る使い方です。
安全と危険の違い
安全な借金は、返済額が家計に収まり、完済までの見通しがある借入です。
毎月返済しても貯蓄が残る、ボーナスに頼らなくても返せる、金利が上がっても耐えられる、といった状態なら安全寄りです。
危険な借金は、今の収入や金利が続く前提に強く依存しています。
返済後に生活費が足りない、返済日のために別の借入を使う、毎月払っているのに元本が減らない場合は危険寄りです。
| 確認項目 | 安全寄り | 危険寄り |
|---|---|---|
| 返済原資 | 毎月の安定収入で返せる | ボーナスや借り換えが前提 |
| 金利 | 低金利で総返済額を読める | 高金利で元本が減りにくい |
| 期間 | 完済時期が明確 | 完済時期を意識していない |
| 家計 | 返済後も貯蓄できる | 返済後に生活費が不足する |
| 収入変動 | 収入減でも数か月耐えられる | 少しの収入減で延滞しやすい |
四象限で借金を分類する
二つの軸を組み合わせると、借金は四つの状態に分けられます。
| 分類 | 状態 | 例 | 対応 |
|---|---|---|---|
| 投資・安全 | 将来の収入や生活基盤につながり、返済も家計に収まる | 無理のない住宅ローン、返済計画のある教育ローン、利益見込みのある事業資金 | 条件を定期的に確認しながら活用する |
| 投資・危険 | 目的は前向きでも、返済不能や損失拡大のリスクが高い | 借入を使った高リスク投資、返済原資が弱い事業融資、収入に比べて大きすぎる住宅ローン | 借入額、返済期間、リスク量を下げる |
| 浪費・安全 | 生活を楽しむ支出だが、返済は家計に収まっている | 短期で完済できる分割払い、必要な車のローン、計画済みの旅行費用 | 増やしすぎず、完済時期を固定する |
| 浪費・危険 | 消費や赤字補填のために借り、返済も苦しい | リボ払いの長期化、生活費不足のカードローン、返済のための追加借入 | 新規借入を止め、家計表と相談窓口で立て直す |
最も避けたいのは、浪費・危険の借金です。
この状態では、借りたお金が将来の収入や資産につながらず、返済そのものが次の借入を生みやすくなります。
良い借金でも危険になるケース
住宅ローン、教育ローン、事業資金は、良い借金として語られやすい借入です。
しかし、商品名だけで良い借金と判断すると危険です。
- 住宅ローンの返済額が大きく、教育費や老後資金を削っている。
- 教育ローンの返済開始後の収入見通しが立っていない。
- 事業資金の返済原資が売上見込みだけで、固定費と運転資金を見ていない。
- 株式、FX、不動産投資で、借入金利と損失リスクを過小評価している。
投資の借金は、うまく使えば選択肢を増やします。
一方で、借入を使うほど失敗時の損失も大きくなるため、返済不能にならない設計が必要です。
総量規制と住宅ローンの扱い
日本貸金業協会は、貸金業法の総量規制について、借入れは年収の3分の1までと説明しています。
総量規制は貸金業者からの借入を対象にした仕組みで、住宅ローンや自動車購入時の自動車担保貸付けなど、除外貸付けに分類される契約があります。
ただし、総量規制の対象外だから安全という意味ではありません。
住宅ローンは金額が大きく、返済期間も長いため、家計への影響はカードローンより大きくなることがあります。
借りられる金額と返せる金額は分けて考えます。
危険信号が出ている借金
早めに止めたいサイン
- 返済日に別の借入で資金を用意している。
- 毎月の返済額は払えているのに元本がほとんど減らない。
- クレジットカードのリボ払い残高を把握していない。
- 返済後に生活費が足りず、また借りている。
- 借入残高、金利、毎月返済額を一覧で説明できない。
この状態になっている場合、新しい借入先を探すより先に、借入残高、金利、毎月の返済額を一覧にします。
家計の赤字が残っているまま借り換えても、残高が増え続けるだけです。
カードローンの注意点は次の記事でも整理しています。
返済が苦しいときの順番
返済が苦しいときは、精神論で我慢するよりも、早く状況を固定するほうが重要です。
- すべての借入先、残高、金利、毎月返済額を書き出す。
- 家計の赤字原因を、住宅費、通信費、保険、車、食費、教育費に分ける。
- 遅延前なら、低金利の借り換えや返済計画の見直しを検討する。
- 遅延している、督促が来ている、返済のために借りている場合は相談窓口を使う。
- 借金を隠すための追加借入はしない。
金融庁は、金融サービス利用者相談室を設けています。借金や金融トラブルで困った場合は、金融庁の相談窓口なども選択肢になります。
債務整理や家計再生の基本は、次の記事で確認できます。
借金とうまく付き合うための基準
借金をすべて悪と見る必要はありません。
住宅、教育、事業のように、将来の生活を作る借入はあります。
ただし、借入の評価は目的だけではなく、返済後の家計で決まります。
投資・浪費の軸で目的を確認し、安全・危険の軸で返済可能性を確認します。
毎月返済しても貯蓄が残るか、収入が下がっても数か月耐えられるか、完済までの見通しがあるかを見れば、今の借金を続けてよいかが判断しやすくなります。
参照した情報と確認日
この記事は、2026年7月6日に次の情報を確認して更新しています。
- 日本貸金業協会「総量規制が適用されない場合について」
- 金融庁「金融サービス利用者相談室」
次に読むと役立つ記事
カードローンの注意点を確認したい人はこちらです。
家計再生や債務整理の考え方を確認したい人はこちらです。
貯蓄体質を作る基本を確認したい人はこちらです。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。