国民年金が払えないときは?免除・猶予の違いと申請手順
国民年金が払えないときは、未納のまま放置せず、免除・納付猶予を申請できるか確認しましょう。免除と猶予は、所得を審査する家族の範囲と、将来の年金額への反映が異なります。
2026年度の国民年金保険料は月17,920円です。失業した人、親と同居する若い人、出産・育児中の人では使える制度も違います。2026年10月28日時点の制度に沿って、最初の相談先まで整理します。
免除・猶予・未納はどう違う?
ここで中心に扱うのは、自営業・無職の人など国民年金第1号被保険者の申請免除・納付猶予です。厚生年金加入中の人、扶養に入る第3号被保険者、任意加入者は、同じ手続きをそのまま使うわけではありません。
| 扱い | 対象期間と老齢基礎年金 |
|---|---|
| 全額免除 | 受給資格期間に入る。2009年4月以後の月分は、全額納付時の2分の1が年金額に反映 |
| 一部免除 | 残りの保険料の納付が必要。納めた場合、受給資格期間と年金額に反映 |
| 納付猶予・学生納付特例 | 受給資格期間に入るが、追納しなければ、その期間分は年金額に反映されない |
| 未納 | 原則として受給資格期間にも年金額にも反映されない |
障害基礎年金や遺族基礎年金にも保険料納付要件などがあります。免除が承認されたら、どの病気・死亡でも必ず支給される、という意味ではありません。事故や病気が起きてから過去分を申請しても、障害基礎年金の納付要件に算入されない点に注意してください。[日本年金機構:免除と猶予の違い・受給上の注意]
所得を審査する相手は、免除と猶予で異なる
| 制度 | 所得を審査する人 |
|---|---|
| 申請による全額・一部免除 | 本人・配偶者・世帯主 |
| 20歳以上50歳未満の納付猶予 | 本人・配偶者。世帯主の所得は審査しない |
| 学生納付特例 | 学生本人。一般の納付猶予とは別の手続き |
親が世帯主で、その所得が高いため免除が難しくても、50歳未満なら納付猶予を確認する余地があります。一方、本人の所得だけが低ければ必ず免除、退職した人の配偶者ならほぼ免除、と考えるのは正確ではありません。
基準は給与の額面年収ではなく「所得」
| 区分 | 所得の基準 |
|---|---|
| 全額免除・納付猶予 | (扶養親族等の数+1)×35万円+32万円以下 |
| 4分の3免除 | 88万円+扶養親族等控除額+社会保険料控除額等以下 |
| 半額免除 | 128万円+扶養親族等控除額+社会保険料控除額等以下 |
| 4分の1免除 | 168万円+扶養親族等控除額+社会保険料控除額等以下 |
扶養親族等がいない場合、全額免除・納付猶予の基本式は所得67万円以下です。給与収入そのものが67万円以下、という意味ではありません。障害者・寡婦・ひとり親等には別の基準もあります。
審査対象は申請する期間に対応する前年または前々年の所得です。給与所得控除や控除条件は年ごとに変わるため、額面年収への換算額を全員共通で断定せず、申請する月と対象所得年を年金事務所で確認してください。
一部免除は、残りを納めないと未納扱いに
| 2026年度の扱い | 月の納付額/その月分の年金への反映 |
|---|---|
| 全額免除 | 0円/全額納付時の1/2 |
| 4分の3免除 | 4,480円/5/8 |
| 半額免除 | 8,960円/6/8 |
| 4分の1免除 | 13,440円/7/8 |
反映割合は2009年4月以後の対象月についての比較です。生涯の年金全額がこの比率になる、という意味ではありません。一部免除は減額後の保険料を納めて初めて表の扱いになるため、承認通知と納付書を一組で確認しましょう。
失業したら、前年の所得だけで諦めない
失業・倒産・廃業等の事実を確認できる場合、失業した人の前年所得にかかわらず審査を受けられる特例があります。離職票、雇用保険受給資格者証・受給資格通知など、事由に合う確認書類を準備します。
ただし、配偶者や世帯主などの審査までなくなるわけではありません。前年に給与が高かったから対象外と自己判断せず、退職日と家族構成を伝えて確認してください。失業特例の承認を受けた場合は、翌年度も申請が必要です。
納付猶予は2035年6月まで。追納は義務ではない
20歳以上50歳未満の納付猶予制度は、現在、2035年6月までの措置です。旧説明の「2030年6月まで」のままではありません。申請して承認された期間の保険料は、10年以内なら申し出により追納し、年金額を増やすことができます。[日本年金機構:納付猶予の対象と実施期間]
猶予を受ける条件として、必ず後で払う義務が生じる制度ではありません。ただし、追納しない期間分は老齢基礎年金額に反映されません。余裕が出たときに、追納できる期限と加算額を確認しましょう。国民年金の追納の考え方も参考になります。
育児・出産の免除は、所得による免除と分けて確認
2026年10月から、第1号被保険者の育児免除が始まりました。1歳になるまでの子との親子関係・同一住所等を満たす実父母・養父母などが対象で、所得要件はありません。夫婦がともに第1号なら、両方が対象となる場合があります。
この育児免除は、免除された期間を保険料納付済みとして年金額へ反映します。所得による全額免除の「2分の1反映」と同じではありません。
産前産後免除がある実母は、その期間に続く9カ月間。実父・養父母などは養育開始月から1歳の誕生日の前月まで最大12カ月間という案内です。いずれも2026年10月以後の対象月に限られ、同居状況や他の免除期間で個別の開始・終了月が変わります。
原則は届出が必要です。産前産後免除後に日本年金機構が親子関係等を確認でき、育児免除該当通知書が送られる実母などには届出不要の扱いもあるため、通知と対象月を確認してください。[日本年金機構:育児免除の期間・届出と例外]
申請は市区町村・年金事務所・マイナポータルから
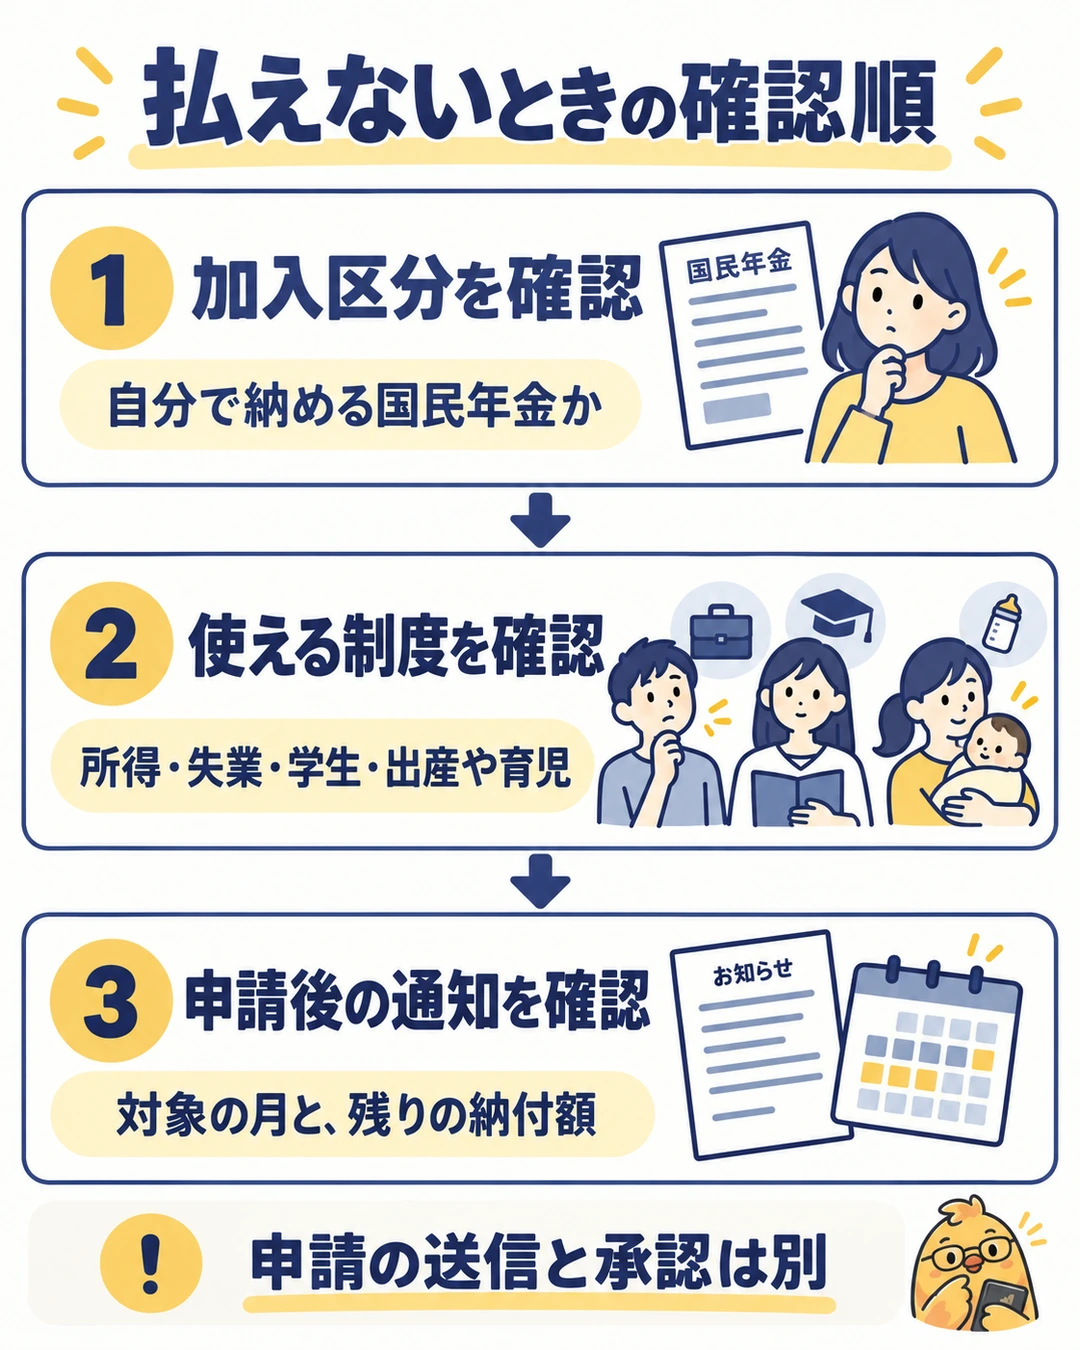
- 自分の加入区分と、払えない月を確認する。
- 本人・配偶者・世帯主の所得、失業、学生、出産・育児など該当しそうな制度を整理する。
- 住所地の国民年金窓口、年金事務所、対応するマイナポータルの電子申請から手続きする。
- 審査結果の対象月と、一部免除なら残りの納付額を確認する。
免除・納付猶予は、申請時点から原則2年1カ月前まで遡って申請できます。ただし遡れる期間は月々過ぎていくため、早めの相談が大切です。通常の免除・猶予の年度は7月〜翌年6月、学生納付特例は4月〜翌年3月です。複数年度分は年度ごとの手続きになります。[日本年金機構:電子申請と申請対象期間]
マイナンバーカード等の本人確認に必要なものや、失業等の添付書類は申請方法ごとに確認します。送信完了と承認は別です。原則毎年度の申請が必要で、全額免除・猶予の継続審査を希望した場合も、通知を確認してください。
家族が代わりに保険料を負担できる場合は、実際に支払った人の社会保険料控除になるかも確認できます。ただし、払えない人が節税のために無理をして納付する順序にはしないでください。家族の国民年金を支払った場合の控除へ。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。