定期預金と個人向け国債はどっち?金利と換金条件を比較
2026年11月募集分の年率は、変動10年が初回1.85%、固定5年が2.17%、固定3年が1.94%です(税引前)。募集期間は11月9日〜30日、発行日は12月15日です。使う日が1年以内の資金は、短期定期や普通預金から比べましょう。
定期預金と個人向け国債は、使う日を決めてから比べると選びやすくなります。
金利が高くても、必要な日に換金できなければ、そのお金の預け先には向きません。
1年以内に使うお金は、普通預金や支払日前に満期が来る定期預金で確保します。
数年間使わないお金は、固定3年や固定5年と同じ期間の定期預金を比較しましょう。
変動10年は半年ごとに利率が変わるため、最初の金利だけで将来の受取額を確定できません。
2026年11月募集の個人向け国債の金利
財務省は11月6日に、11月募集分の利率を公表しました。税引後も年率表示です。
| 種類・回号 | 税引前年率 | 税引後年率 |
|---|---|---|
| 変動10年 第200回 | 初回1.85% | 初回1.4741725% |
| 固定5年 第188回 | 2.17% | 1.7291645% |
| 固定3年 第198回 | 1.94% | 1.5458890% |
募集期間は2026年11月9日〜30日、発行日は12月15日です。取扱金融機関ごとに締切時刻が異なる場合があります。前回の10月募集分は10月30日で終了し、11月16日に発行されます。
変動10年の1.85%は初回の利子に使う年率です。
半年ごとに利率が見直されるので、10年間ずっと1.85%で運用できる商品ではありません。
固定3年と固定5年は、購入した回の利率が満期まで変わりません。
固定3年と固定5年は同じ期間の定期預金と比較する
3年後に使うお金なら3年の商品、5年後に使うお金なら5年の商品を主に比較します。
以下は円建ての通常の定期預金との比較例で、外貨預金や仕組預金、投資信託とのセット商品は含めていません。
預金金利は預入時の金利が適用されるため、国債の発行日まで同じ金利が続く保証はありません。
| 期間 | 個人向け国債の固定金利 | あおぞらBANK The 定期 | 三井住友銀行スーパー定期 |
|---|---|---|---|
| 3年 | 年1.94% | 年1.60% | 年0.90% |
| 5年 | 年2.17% | 年1.70% | 年1.10% |
いずれも税引前の年率です。
あおぞら銀行は11月1日現在のBANK口座向け金利で、50万円以上の預入が条件です。
3年と5年は半年複利型です。
三井住友銀行は11月7日現在、300万円未満の標準金利を掲載しています。
これは代表例の比較であり、すべての銀行から選んだ最高金利のランキングではありません。
新規口座限定や募集総額の上限がある商品も含めて探す場合は、今月の定期預金比較で、対象者と預入期間を絞ってください。
国債は半年ごとに利子を受け取り、利子が自動的に国債の元本へ追加されるわけではありません。
複利型の定期預金と満期までの受取総額を比べるときは、税金と利子の再運用条件もそろえます。
100万円の利息は年率と保有期間を分けて考える
税率20.315%の通常の課税を前提に、「元本×税引前年率×0.79685」で年率に対応する税引後の利子額を計算できます。
固定3年なら、100万円×1.94%×0.79685=約1万5,459円です。
固定5年なら、100万円×2.17%×0.79685=約1万7,292円です。
これは1年分に換算した概算です。
実際の初回利子は発行日から初回利払日までの期間に対応し、円未満の端数処理もあるため、そのまま初年度の実際の受取額を表すものではありません。
変動10年については、2回目以降の利率がまだ決まっていないので、初回1.85%から1年間や10年間の受取額を確定できません。
保有中の変動10年も、新発債の金利へ毎月切り替わるのではなく、その回号の利子計算期間ごとに見直されます。
1年で使うお金に高い国債金利を当てはめない
個人向け国債は、原則として発行から1年間は中途換金できません。
11月募集分なら、12月15日の発行日から1年後が目安です。11月の申込日を起点に数えると、資金が必要な時期に間に合わないことがあります。
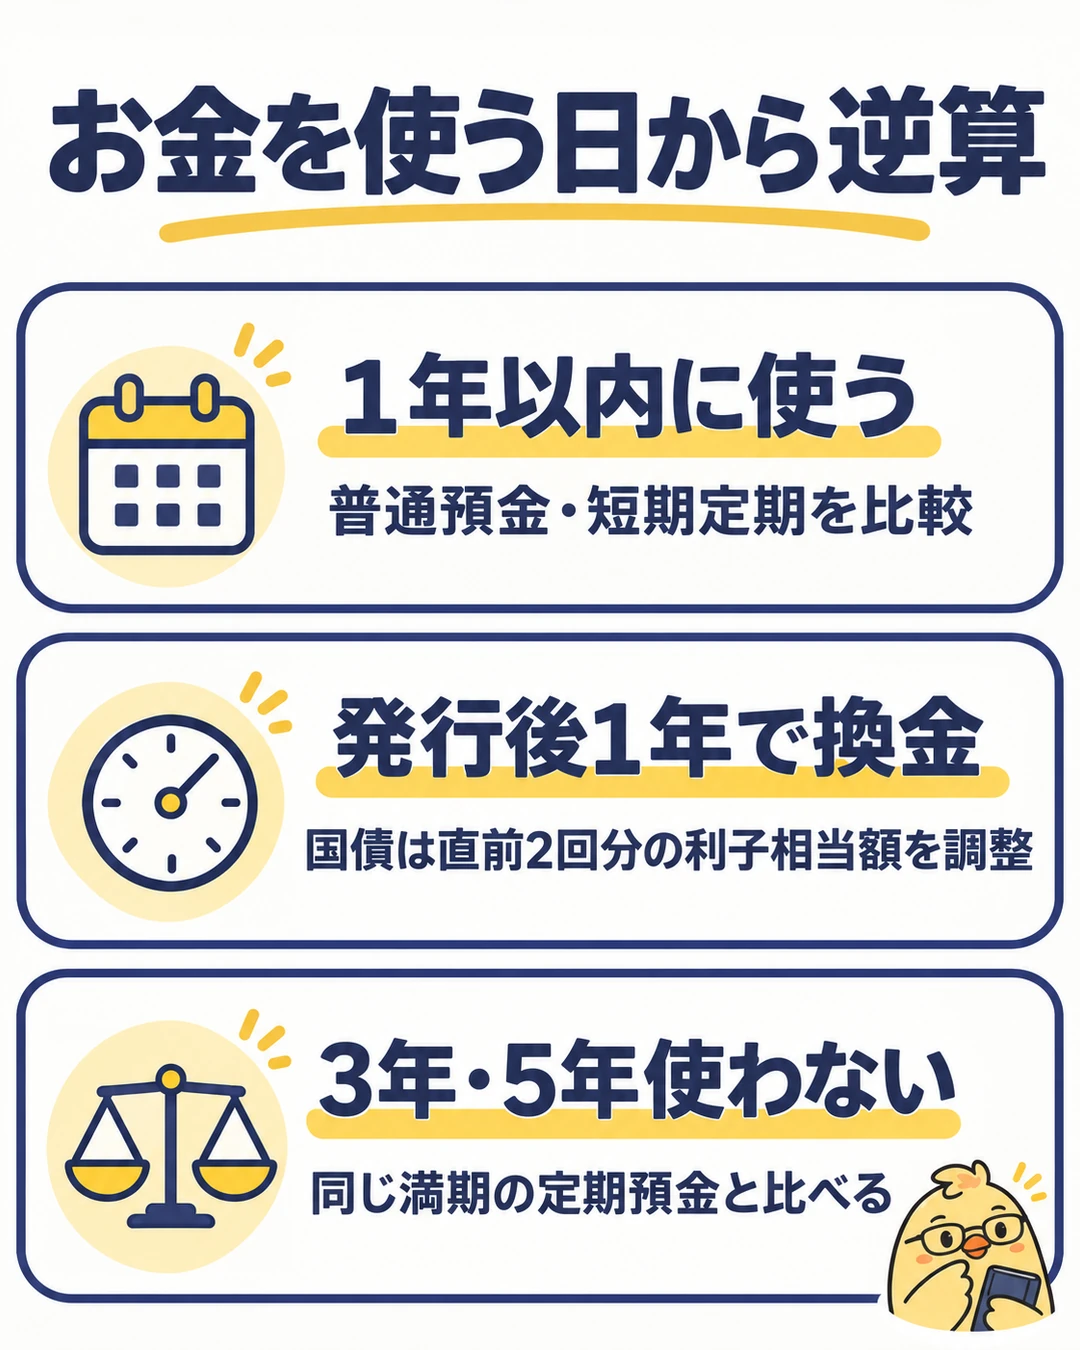
1年経過後に中途換金する場合も、直前2回分の税引前利子相当額に0.79685を掛けた中途換金調整額が差し引かれます。
発行から約1年で換金して受け取った利子が2回分だけなら、その利子に相当する額が控除され、受取利子の大部分は残りません。
例えば、あおぞらBANK The 定期の1年もの年1.40%を100万円で365日保有した場合、税引後利息は概算1万1,156円です。
固定5年の年2.17%を「1年定期より利息が多い」として選び、1年で換金する比較にはできません。
国債の換金日による経過利子と預金の中途解約利率を含めて、使う日までの手取り額を比べる必要があります。
使う予定日から預け先を選ぶ
使う日が決まらない
急な支出に使う分は普通預金へ。
定期預金や国債へ回す金額を先に分ける。
1年以内に使う
支払日前に満期が来る定期預金を比較。
口座への入金や資金移動にかかる日数も確保する。
数年間は使わない
固定3年、固定5年と同じ期間の定期預金を比較。
金利を半年ごとに見直したいなら変動10年も候補。
3年後に使う予定があっても、固定5年の表示金利が高いからといって、その金利を3年間そのまま受け取れると考えないようにしましょう。
3年で中途換金すると、調整額によって手取りが変わります。
安全性と購入特典は金利と別に確認する
預金保険の対象となる一般預金等は、同じ金融機関の対象預金を合算して、1人につき元本1,000万円までとその利息等が保護されます。
普通預金と定期預金を、それぞれ別に1,000万円まで数えることはできません。
個人向け国債は預金保険の対象ではなく、国が元利金を支払う債券です。
国の中途換金制度による額面の扱いと、市場価格で売る一般の債券を区別します。
いずれも物価上昇による購買力の低下まで防ぐ仕組みではありません。
購入特典は1回の現金やポイントで、毎年の利息とは別です。
個人向け国債の購入キャンペーンの確認方法で、対象者、購入額の区切り、売却金額の差引、特典を受け取るまでの条件を確認します。
申し込む前に確認する順番
- 使う予定日と、預金で残す生活費を決める。
- 国債は募集月、回号、発行日と利率を確認する。
- 同じ期間の預金と、税引後利息、換金・中途解約条件を比較する。
- 口座管理費用、申込締切、購入特典の対象条件を確認する。
- 既に保有する国債や定期預金があれば、そのまま持つ案も比較する。
購入先の口座を準備する
SMBC日興証券の9月・10月募集分の購入キャンペーンは、2026年10月30日で受付を終了しました。これから買う国債へ当回の現金特典が付く前提では選ばないでください。参加済みの人は、11月12日までの売却差引と12月中旬の入金予定を確認します。次回の購入先は、当回の条件、発行後1年の換金制限、口座の契約内容と入出金方法を比べましょう。
広告リンク先は証券総合口座の開設案内です。
口座開設だけでは購入特典は付きません。
既に口座を持っている人は、対象条件を確認してその口座から購入します。
次に確認したいこと
国債の利率は2026年11月6日公表。預金金利は11月7日に各行の公表値を確認しました。
根拠:財務省の現在の募集条件、あおぞら銀行の金利一覧、三井住友銀行の円預金金利。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。