リボ払いの残高を減らすには?手数料・返済例と相談の順番
リボ払いの残高を減らすには、追加利用を止め、残高・適用手数料率・毎月減る元金を確認するところから始めます。今月の引落額だけを見ていると、返しているつもりでも元金が少ししか減っていない場合があります。
2026年10月28日時点、JCBは10月1日以降の新規利用分から順次年18%へ改定する案内、ライフカードの通常の案内は年19.8%です。全カードが一律18%になったわけではありません。新たな借入や支払いの先送りを増やす前に、自分の明細で返済計画を作りましょう。
最初に確認するのは「残高・元金・手数料・新しい利用」
カードごとに、会員画面のリボ利用残高、手数料率、次回の支払元金と手数料、自動リボの登録有無を控えます。複数枚あるなら一覧にして、次の引落日と生活費も並べてください。口座番号やカード番号を、ブログや知らない相談相手へ送る必要はありません。
| 見る項目 | 分かること |
|---|---|
| 利用残高 | これから返す元金。利用可能枠の残りとは別。 |
| 毎月の元金と手数料 | 引落額のうち、借りた分がいくら減るか。 |
| 新しいリボ利用・自動リボ | 返済しても残高が増える原因。登録解除と既存残高の返済は別。 |
| 適用率と支払日 | 旧利用・新利用で率が違う場合や、増額/一括返済の締切。 |
自動リボを解除しても、既にあるリボ残高が消えたり、一括払いへ自動で戻ったりするとは限りません。今後の支払方法と、既存残高をどう返すかは別々に確認します。自動リボ払いの仕組みも参考になります。
「毎月1万円」に手数料を含むかで、減り方が違う
リボ払いには、毎月の元金に手数料を加えて払う方式と、元金・手数料を合わせた総額を一定にする方式などがあります。残高に応じて設定額が変わるコースもあります。全社を同じ返済表で計算しないことが大切です。
説明用に、残高30万円・年18%を月利1.5%で計算すると、その月の手数料は4,500円です。次の2つは同じ「1万円コース」に見えても、支出と元金の減り方が異なります。
| 仮の支払方法 | その月の内訳 |
|---|---|
| 元金1万円+手数料 | 支払総額14,500円、元金は10,000円減る |
| 総額1万円に手数料を含む | 支払総額10,000円、元金は5,500円減る |
実際は日割計算、初回の期間、締切日、端数処理などが会社ごとに異なります。この表は仕組みを理解する月割りの仮定であり、実際の請求額の見積もりではありません。
JCBの10月改定と、ライフカードの年19.8%を混同しない
JCBの公式案内は2026年10月1日以降の新規利用分から順次18%です。システム処理等で適用日がカードごとに異なり、9月30日までの利用分は従来の率となります。残高全てを10月に一斉に18%へ置き換える説明ではありません。[JCBの改定と既存利用分の扱い]
ライフカードの公式案内は実質年率19.8%・月利1.65%の元利定額方式で、一部のカード・加盟店は条件が異なる場合があります。残高10万円・総額3,000円なら、月の手数料1,650円、元金分1,350円という公式例です。[ライフカードの料率・支払例]
追加利用なしの返済例。総額を増やせるかで期間が変わる
元金30万円、年18%を月利1.5%で計算し、毎月の支払総額を一定、追加利用なしとした試算です。各月の手数料は1円未満切り捨て、最終回は残額へ調整しています。
| 毎月の支払総額 | 完済まで/手数料合計の概算 |
|---|---|
| 1万円 | 41回/約10.2万円 |
| 2万円 | 18回/約4.2万円 |
| 3万円 | 11回/約2.7万円 |
1万円と2万円では、この仮定で手数料に約5.9万円の差が出ます。ただし、カード会社の元金定額・日割計算や残高スライドを再現した表ではありません。自分の率・コースを入れた公式シミュレーションや、カード会社が出す返済額で確認してください。
返済額を増やす前に、家賃・食費・税金・次回の請求を払えるか確認します。増額した結果、生活費を再びリボへ回すなら、残高が減る計画になりません。
返済の手順は、追加利用の停止から
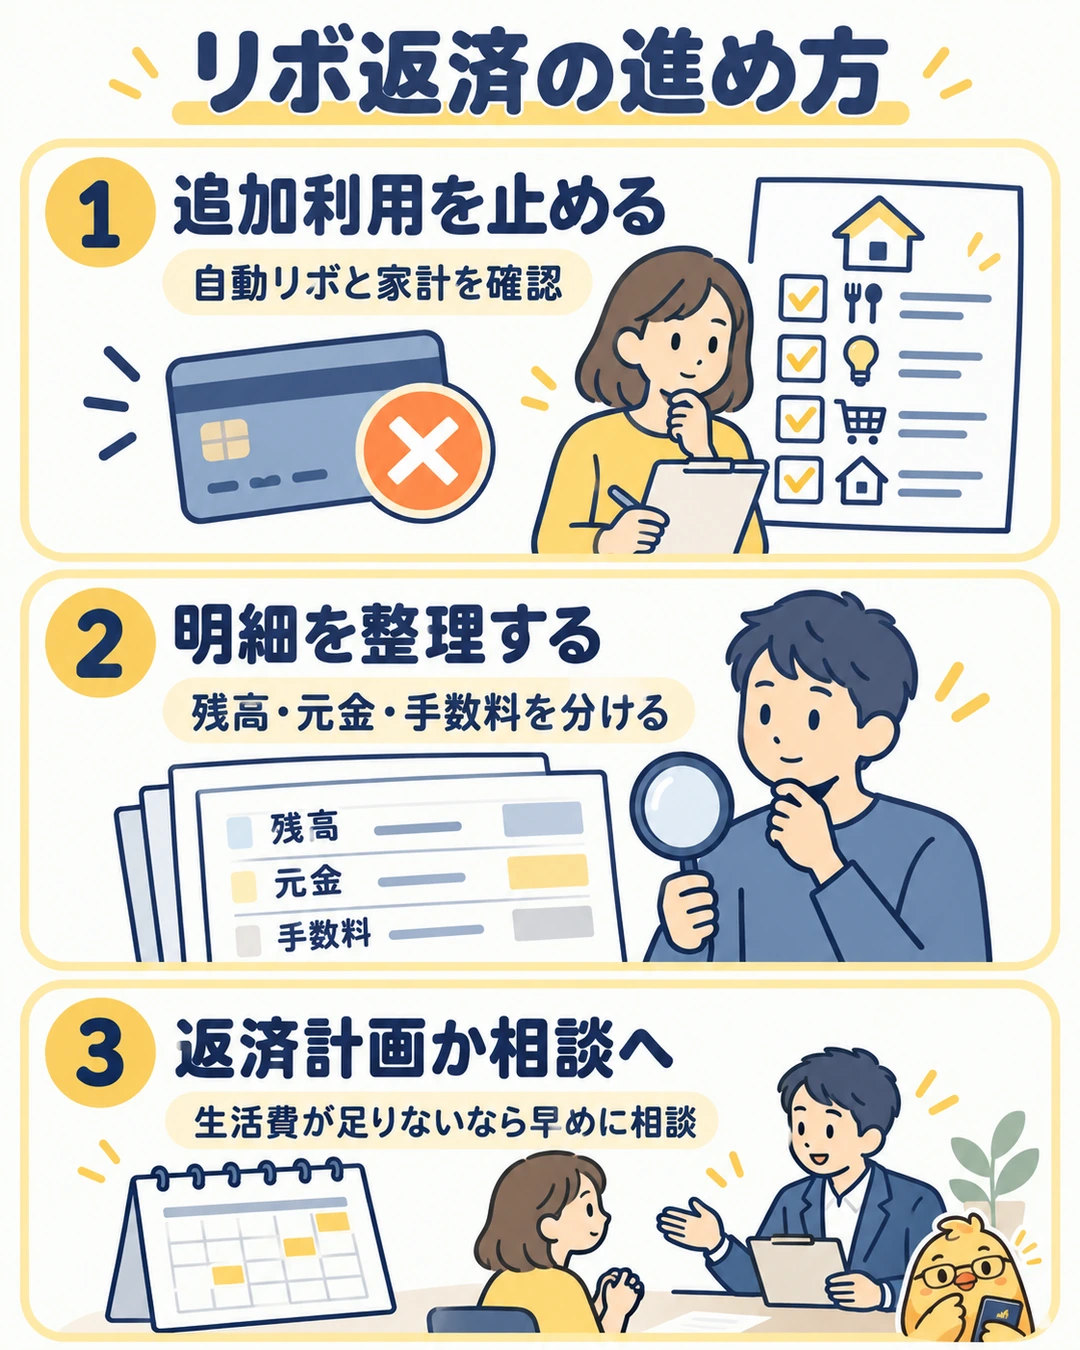
- 追加のリボ利用を止め、公共料金など継続支払いも含めて家計を確認する。
- カードごとの残高・率・元金・手数料・引落日を一覧にする。
- 生活に必要な資金を残し、毎月の増額や一部繰上返済ができるか計算する。
- 返済に生活費が足りない、返済のために借りている場合は、支払日を待たず相談する。
繰上返済は、会員画面での増額、指定口座への振込、ATMなど会社により方法が違います。振込手数料やATM利用料、受付締切、当月の引落が別に残るか、支払日までの手数料も確認してください。表示残高だけを自己判断で振り込まず、精算額の案内に従います。
貯金・投資・保険を動かす前に、必要資金と費用を確認
使う予定のない預金を返済へ回せば、残高が減って将来の手数料も小さくなります。一方、生活費や近く必要な税金まで使い切ると、再び借入が必要になりかねません。家計診断と支出の見直しで、残す額と継続できる返済額を分けましょう。
投資商品を売る場合は価格変動、税金や手数料、受渡日を確認します。保険の解約や契約者貸付にも、保障がなくなる、解約返戻金が払込額を下回る、貸付利息や失効につながるといった条件があります。金利だけで、必要な保障まで一律に解約する判断は避けてください。契約者貸付の仕組みと注意点も確認できます。
借り換えは月額より総支払額。先送りだけなら解決しない
借り換え先の審査や適用金利、ショッピングリボが対象に含まれるかを確認し、費用込みの総支払額と完済時期を比較します。金利が低くなっても返済期間が長くなれば、負担が必ず小さくなるとは限りません。借り換えで空いたカード枠を再び使えば、借金が増える可能性もあります。
賞与の見込みが立たないのにボーナス払いへ回す、別カードのキャッシングで引落を埋め続ける、必要な買い物を全て後払いへ移すといった先送りは、返済原資を増やす方法ではありません。新規借入で返済を続けている場合は、借り換え申込を重ねる前に相談窓口を利用しましょう。
返済が厳しいときに相談できる窓口
支払日に間に合わない見込みなら、まずカード会社へ連絡し、相談機関も利用してください。任意整理・個人再生・自己破産などは、収入、財産、債権者、契約内容で向く方法が異なります。「将来の手数料が必ずゼロになる」「財産へ一切影響しない」「確実に完済できる」といった保証はできません。
| 相談先 | 確認できること |
|---|---|
| 日本クレジットカウンセリング協会(JCCO) | 電話相談・カウンセリングは無料。家計と返済方法を相談し、可能な場合は無料の任意整理も行う。 |
| 法テラス | 法的トラブルの情報提供。無料法律相談や費用立替には収入・資産などの条件がある。 |
| 地域の消費生活センター | 契約や請求の困りごとの相談。必要に応じて適切な機関へつなぐ。 |
相談方法・受付時間は[JCCOの公式窓口] [法テラスの無料法律相談の利用条件]で確認してください。無料相談と、全ての弁護士・司法書士の受任費用が無料であることは別です。
地域の相談先が分からなければ、消費者ホットライン188から身近な消費生活相談窓口の案内を受けられます。相談は無料ですが、窓口へつながってからの通話料はかかります。
持参するメモは、カード会社名、残高、手数料率、月々の返済額、収入・生活費、支払日です。一人で完璧な計画を作ってからでなくても相談できます。先に相談することで、追加借入を増やす前に選択肢を整理できます。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。