リフォーム一体型住宅ローンの選び方|中古購入の融資日と総返済額を比較
リフォーム一体型住宅ローンは、中古住宅の購入代金と工事費用をまとめて借りる方法です。
別々に借りるより金利を抑えられる場合がありますが、先に確認したいのは、希望する工事が対象か、代金の支払日に融資が間に合うか、返済期間を含めた総負担はいくらかの3点です。
- 物件代金と工事費、諸費用を合わせて予算を作る。
- 工事内容と支払日を決め、その条件で借りられる金融機関を探す。
- 融資日までに不足する資金と、手数料を含む総返済額を比較する。
2026年9月1日のお借入れ分から、フラット35の中古住宅融資には、簡易な内装変更や設備設置の工事費を含められる仕組みが加わりました。
性能向上工事による金利引き下げを受ける「フラット35リノベ」とは、工事の範囲も資金を受け取る時期も異なります。
制度条件の確認時点は2026年11月2日です。
工事内容から借り方を選ぶ
| 候補 | 向いている計画と確認点 |
|---|---|
| 銀行の購入と工事費のセット融資 | 希望する工事と金利タイプに合う商品を選ぶ。融資をまとめられる範囲と実行時期は銀行ごとに異なる |
| フラット35の簡易リフォーム融資 | 壁紙や床材、水回り設備などの交換。適合証明の内容に影響しない工事に限る |
| フラット35リノベ | 省エネ性や耐震性など、所定の性能向上工事を伴う計画。技術基準と検査、資金実行時期を確認する |
| 購入資金と別のリフォームローン | 工事時期が後になる場合など。工事用融資の金利、期間、手数料を住宅ローンと合算する |
簡易リフォームとリノベの違い
フラット35の簡易リフォーム融資は、購入する中古住宅の内装変更や設備設置を対象とします。
柱の位置の変更、間取り変更、床面積の増減、断熱材の交換などは、この簡易リフォームの範囲に含まれません。
工事金額だけでなく、内容で判断します。
この仕組みでは工事前に適合証明を取得し、購入時に工事費を含めて資金を受け取り、その後に工事を行えます。
資金実行から2か月後の月末までに、工事費の支払いと入居を確認できる資料を提出します。
予定した工事を一部または全部行わなかった場合は、実施しなかった工事費相当額の繰上返済が必要です。
一方、フラット35リノベのリフォーム一体タイプは、所定の性能向上工事を行い、工事後の適合証明検査を経て資金を受け取ります。
中古住宅の代金や工事の分割払いが先に必要なら、その間の資金を用意しなければなりません。
リノベ単独の金利引き下げは、金利Aプランが当初5年間年1.0%、金利Bプランが当初5年間年0.5%です。
簡易リフォーム融資を選んだだけでは、このリノベの引き下げは受けられません。
リノベには予算による受付終了もあるため、申込時点の受付状況と、併用する引き下げ制度を確認します。
工事内容を決める前に、簡易リフォーム融資の案内とフラット35リノベの条件を比較してください。
フラット35の取扱金融機関でも、簡易リフォーム融資を扱わない場合があります。
融資日と支払日をそろえる
「工事費も借りられる」と「必要な日に工事費を払える」は別です。
売主への決済日、工事会社への着手金と中間金、完成時の残金を並べ、それぞれに充てる資金を決めます。
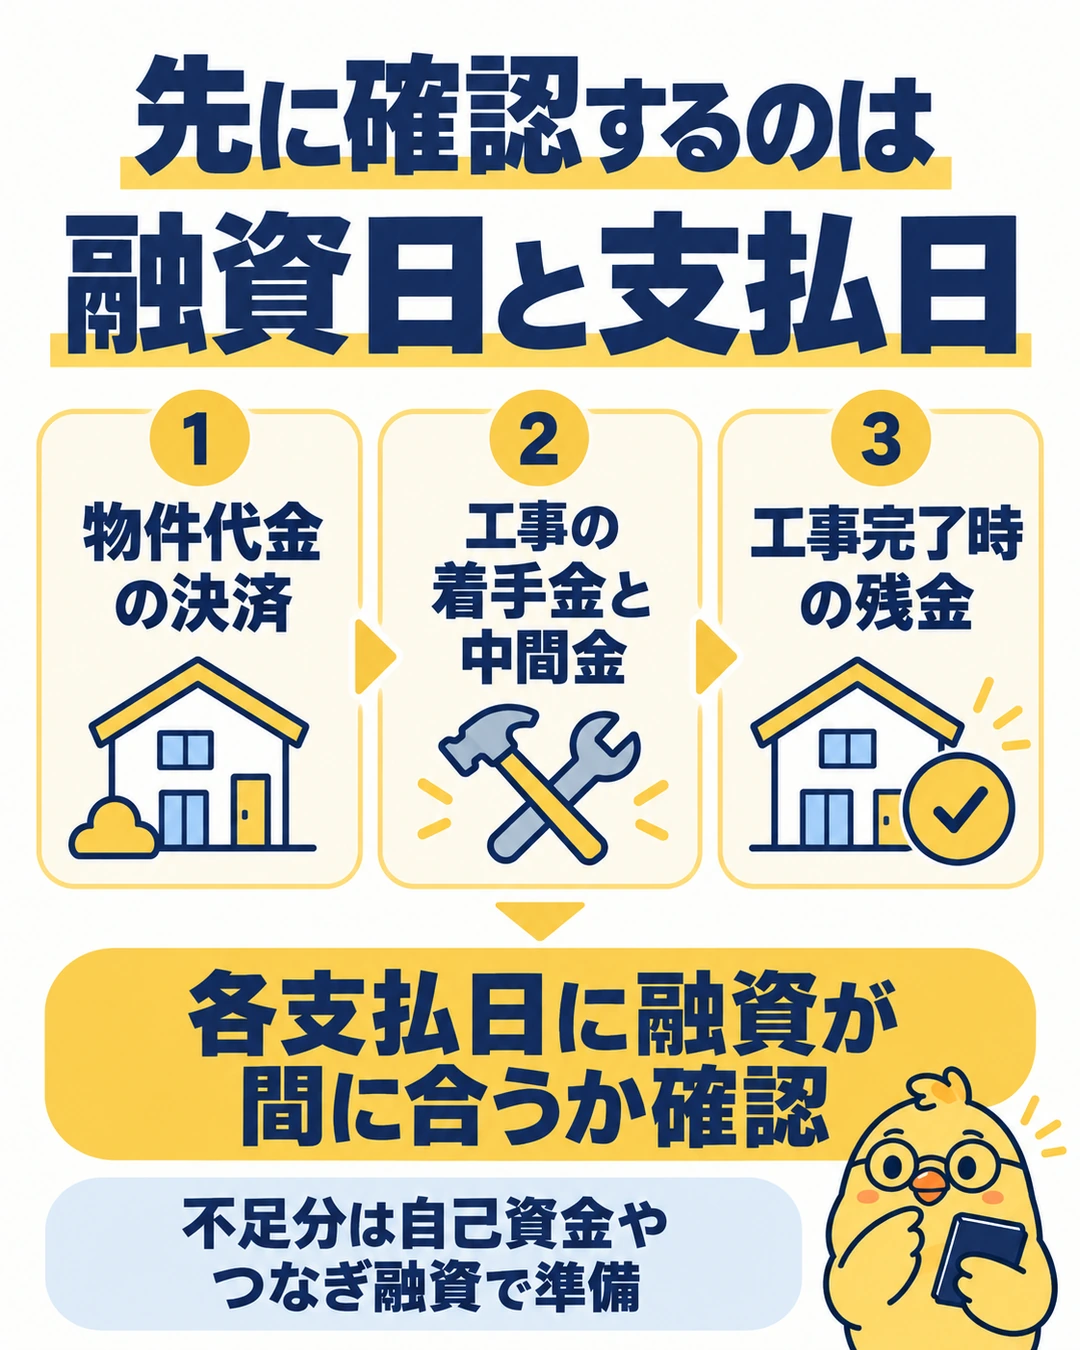
銀行によっては、中古物件の引き渡しまでに工事が完了し、購入資金と工事費を同時に支払う場合に限って、工事費を住宅ローンへ含められます。
売主が住んでいる家を買い、引き渡し後に工事する計画では、その条件に合いません。
商品名が似ていても、工事前に融資を受けられるか、分割実行できるかを個別に照合します。
融資までの不足額を一時的に借りるのがつなぎ融資です。
利用できる金融機関、利率、事務手数料、担保や保証の条件を確認します。
工期が延びたときの利息や、工事の追加費用も予算へ含めてください。
つなぎ資金の利息を計算する例
仮に2,000万円を年3%、90日間借り、365日の日割り計算とすると、利息は2,000万円×3%×90日÷365日で約147,945円です。
事務手数料などは別です。
これは商品の提示金利ではなく計算例で、実際の契約の日割り方法と借入日数を使います。
低金利でも返済期間で総額が変わる
工事費を住宅ローンへ含めると、毎月の返済を抑えやすくなります。
ただし、短いリフォームローンより長い期間をかけて返すと、金利が低くても支払利息が増える場合があります。
工事費500万円を元利均等返済で借りる仮定の比較です。
各金利は完済まで一定、毎月返済、ボーナス返済なしとし、手数料、税控除、繰上返済は含めません。
| 仮定の条件 | 返済額の概算 |
|---|---|
| 年3%で10年 | 月約48,280円、総返済約579.4万円、うち利息約79.4万円 |
| 年1.5%で35年 | 月約15,309円、総返済約643.0万円、うち利息約143.0万円 |
この例では毎月の負担は約3.3万円下がりますが、総返済額は約63.6万円増えます。
月額を優先するか、総負担を抑えるかを分けて考え、金融機関から同じ工事費と返済期間で見積もりを取ると比較しやすくなります。
元利均等返済の月額は「借入額×月利÷[1−(1+月利)のマイナス返済回数乗]」です。
月利は年利÷12、返済回数は年数×12で計算しています。
表の総返済額は端数処理前の月額から求めた概算で、実際の初回や最終回の調整とは差が出ます。
比較する総負担には、ローンの事務手数料、保証料、抵当権設定費用、適合証明や検査費用、つなぎ融資費用を加えます。
「一体型」という名称でも契約や登記が1本にまとまるとは限りません。
金利だけでなく、見積書の費用項目を合わせて比較してください。
契約前にそろえる書類と確認事項
- 物件の売買代金、希望する工事、諸費用、予備費を合計する。
- 工事会社と現地を確認し、工事の内訳、支払条件、工期の入った見積もりを取る。
- 銀行へ売買と工事を一つの計画として相談し、対象工事、担保評価、融資日、追加費用の扱いを確認する。
- 売買契約書と工事請負契約書をそろえ、融資条件に合わない場合の契約の扱いを契約前に確認する。
- 工事変更や増額が生じるときは、発注前に金融機関へ相談する。
見積書で審査できても、正式承認後に工事契約書の提出が必要になる商品があります。
事前審査の承認だけで、物件や工事を含むすべての融資が確定したと考えないでください。
住宅ローン控除や補助金も、借りられる工事と同じ範囲とは限りません。
対象となる住宅、工事、証明書、居住時期を別に確認します。
控除や補助を確実に受け取る前提で、自己資金の不足を埋める計画は避けます。
条件を確認できる公式情報
- 住宅金融支援機構の簡易リフォーム融資資料:工事範囲、資金実行後の提出資料
- 簡易リフォーム工事の対象範囲:内装変更と設備設置の対象外条件
- フラット35リノベの融資手続き:工事前後の検査と資金実行
- 銀行の工事費組み入れ条件の例:引き渡しと工事完了、正式契約書の条件

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。