クレジットカード明細のチェック方法。確認する項目と不審な請求への対応
クレジットカードの利用明細は、利用日、金額、利用店名を1件ずつ確認しましょう。
引き落としの合計金額に違和感がなくても、身に覚えのない取引が含まれていることがあります。
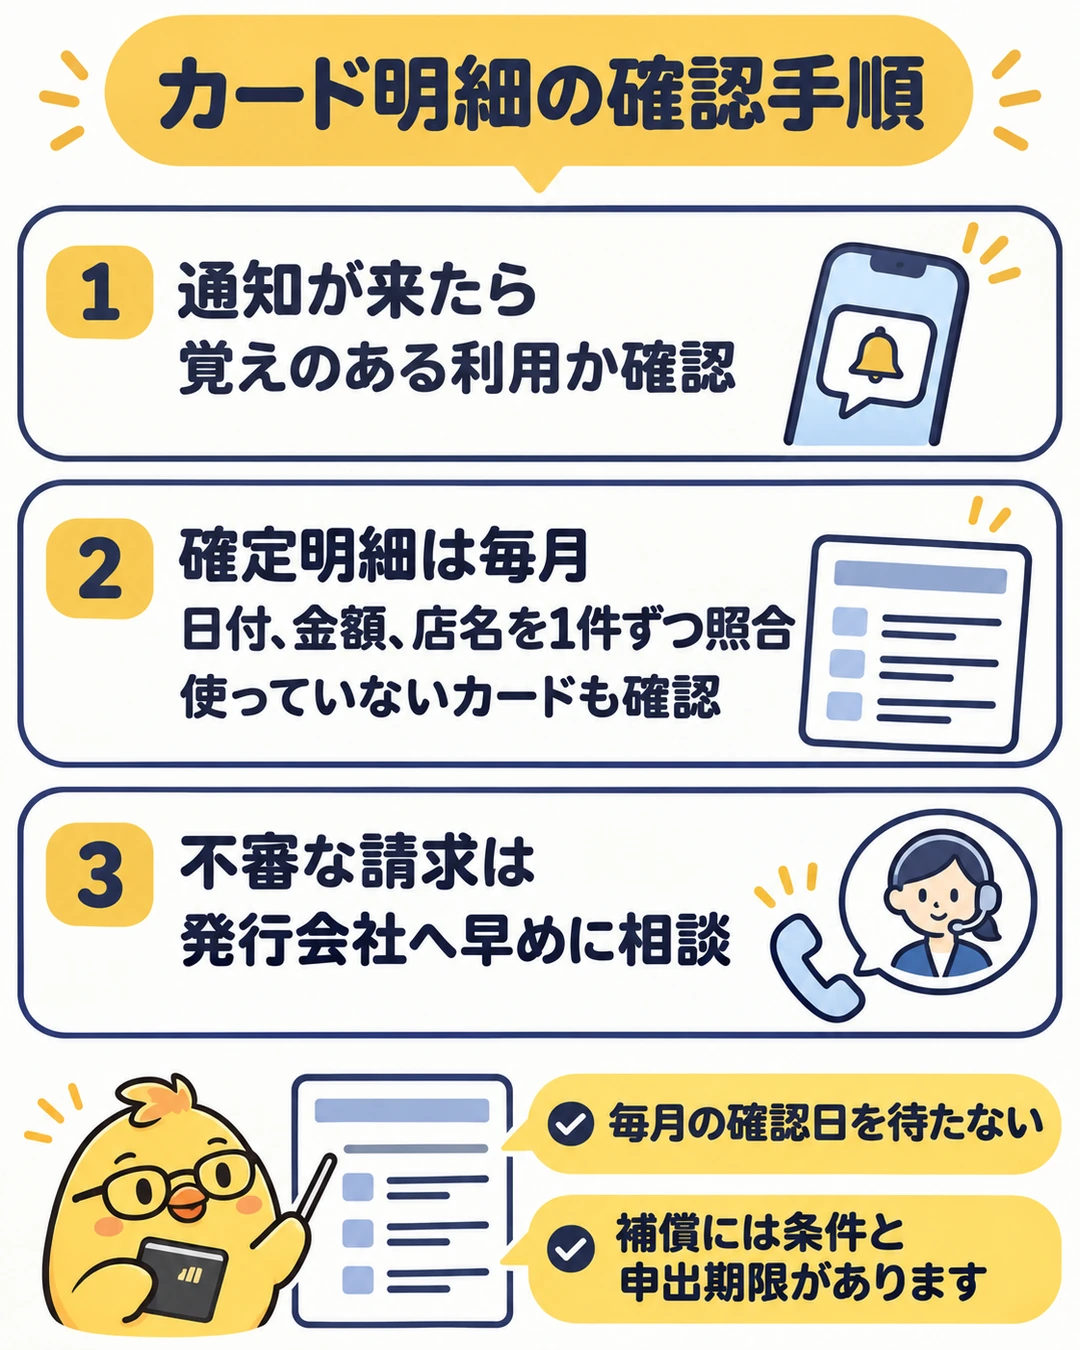
普段は利用通知で気づく機会を増やし、毎月の確定明細で全件を見直します。
不審な請求や情報流出のお知らせに気づいたときは、月に一度の確認日を待たず、その時点で確認と相談を進めてください。
明細確認を続けるための3つのタイミング
- 利用通知が来たとき:自分や家族の利用に覚えがあるか確認する。
- 毎月の請求が確定したとき:カードごとに明細を開き、1件ずつ確認する。
- 引き落とし前:確認した請求額と、支払口座の残高を確かめる。
明細で確認するのは、合計額より個別の取引
日本クレジット協会は、利用明細と利用時のお客様控えなどを照合し、覚えのない請求や金額が異なる請求は、速やかにカード会社へ申し出るよう案内しています。
出典:利用明細確認のポイント。
| 確認する項目 | 見るポイント |
|---|---|
| 利用日 | その日に買い物や契約をしたか。引き落とし日とは区別し、レシートや注文履歴と照合する。 |
| 金額 | 注文した金額と一致するか。少額でも、覚えのない取引は確認する。 |
| 利用店名 | 明細の名前が実際の店名と異なる場合もある。注文確認メール、定期購入、家族の利用などを確認する。 |
| 支払方法や手数料 | 一括払い、分割払い、リボ払いなどの表示が意図した内容か。表示される手数料や支払残高も確認する。 |
明細だけで利用先が分からないときは、カード会社の「利用覚えのない請求」の案内も役立ちます。
例えば、セゾンの利用覚えのない請求についての案内では、明細の利用店名と実際の店舗名が異なる例や、定期購入などの確認方法が紹介されています。
照合してもすぐに分からない取引は、不審な利用として発行会社へ相談しましょう。
自分で調べ続けて、連絡を何日も先延ばしにしないことが大切です。
利用通知と毎月の確定明細を組み合わせる
利用通知は、カードが使われたことに早く気づく助けになります。
ただし、通知だけで確認を終えず、確定した明細も見直してください。
例えばセゾンの利用通知は、正式な売上情報が届く前に配信され、通知段階では利用先などを詳しく確認できない場合があります。
通知は加盟店からのデータが届いたときに配信されるため、実際に利用した時刻とは違う時間帯に届く場合もあります。
通知の内容と確定した明細は分けて確認します。
出典:セゾンの利用通知に関するFAQ。
セゾンは、正式な請求データが届く前は利用店名などの調査や回答ができないと案内しています。
まず公式アプリで明細への反映状況を確認し、確認できるまで不安な場合は、同FAQにあるカードの一時停止の案内も確認してください。
請求が確定したら、自分で普段の公式アプリや会員サイトを開きます。
「請求のお知らせ」というメールやSMSが届いても、そこにあるリンクから急いでカード情報や認証コードを入力しないでください。
使っていないカードも確認する
普段使わないカードにも、定期購入、年会費、以前に登録した支払いなどの請求がないか確認します。
利用通知が来なかったことや、カードが手元にあることだけで、不正利用がないとは判断できません。
複数のカードを持つ人は、カード名、明細を確認する公式アプリ、請求確定の案内、支払日を一覧にすると確認漏れを減らせます。
その一覧に、カード番号全桁や暗証番号を書き込む必要はありません。
身に覚えのない請求は、記録を用意して早めに連絡する
連絡する前に、不審な取引の利用日、金額、利用店名と、注文履歴や家族の利用などを確認した結果を控えます。
カードの名義人本人から、カード裏面、普段使っている公式アプリ、発行会社の公式サイトで確認した窓口へ連絡してください。
カード番号を偽サイトへ入力した場合や、流出の対象になった場合は、請求の確認と併せて、利用停止や番号変更などの対応を相談します。
2026年11月4日に発表されたMUJI Cardの情報流出の可能性と対応手順でも、対象者への個別連絡を待たず明細を確認することが大切です。
セゾンのオンライン不正利用調査では、申し込むと手元のカードが無効となり、そのカードの利用は再開できません。
一時ロックと同じとは考えず、公式案内の注意事項を読んで進めます。
オンラインで申し込めない条件に当たる場合も、電話で相談してください。
自分で契約した定期購入の解約トラブルと、第三者による不正利用は区別して伝えます。
調査中の請求や引き落としをどう扱うかも発行会社に確認し、自己判断で請求全体の支払いを止めないようにしましょう。
補償には条件と期限があり、発見しても被害ゼロとは限らない
クレジットカードには、第三者の不正利用に対応する盗難保険や会員補償制度などがあります。
ただし、発行会社の調査と会員規約に基づくもので、気づいて連絡すれば、すべての取引が無条件で補償されるわけではありません。
例えばセゾンは、連絡した日を含めて61日前までさかのぼった利用分のうち、明らかに他者による不正利用があった場合に補償すると案内しています。
規約違反がある場合はこの限りではありません。
出典:セゾンの不正利用補償FAQ。
この61日は、流出の発表や個別通知を知ってから61日間待ってよいという意味ではありません。
連絡が遅れると、古い利用が対象期間から外れる可能性があります。
ほかのカードは期限の起点や条件が異なるため、発行会社ごとの補償期限と連絡手順も確認してください。
明細を使って、不要な支出も見直す
不正利用が見つからなかった場合も、定期購入やサービス料金、手数料などに目を通しましょう。
使っていないサービスが継続していないか、家計の予算に収まっているかを確認する機会になります。
不要な契約を見つけたら、サービスの正規の窓口で解約条件や次回請求を確認します。
明細を見るだけで済ませず、手続き後の請求も確認してください。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。