消費税の中間申告はいつ?2026年11月の期限・48万円基準と納付方法
個人事業主の消費税の中間申告は、前年の確定消費税額の国税分で回数が決まります。
2026年11月30日は、年3回の人の3回目と、年11回の人の9回目の法定期限です。
振替納税の振替日は12月24日で、法定期限とは異なります。
年1回の2026年分の期限は8月31日で終了しています。
11月30日が全員の次の期限ではありません。
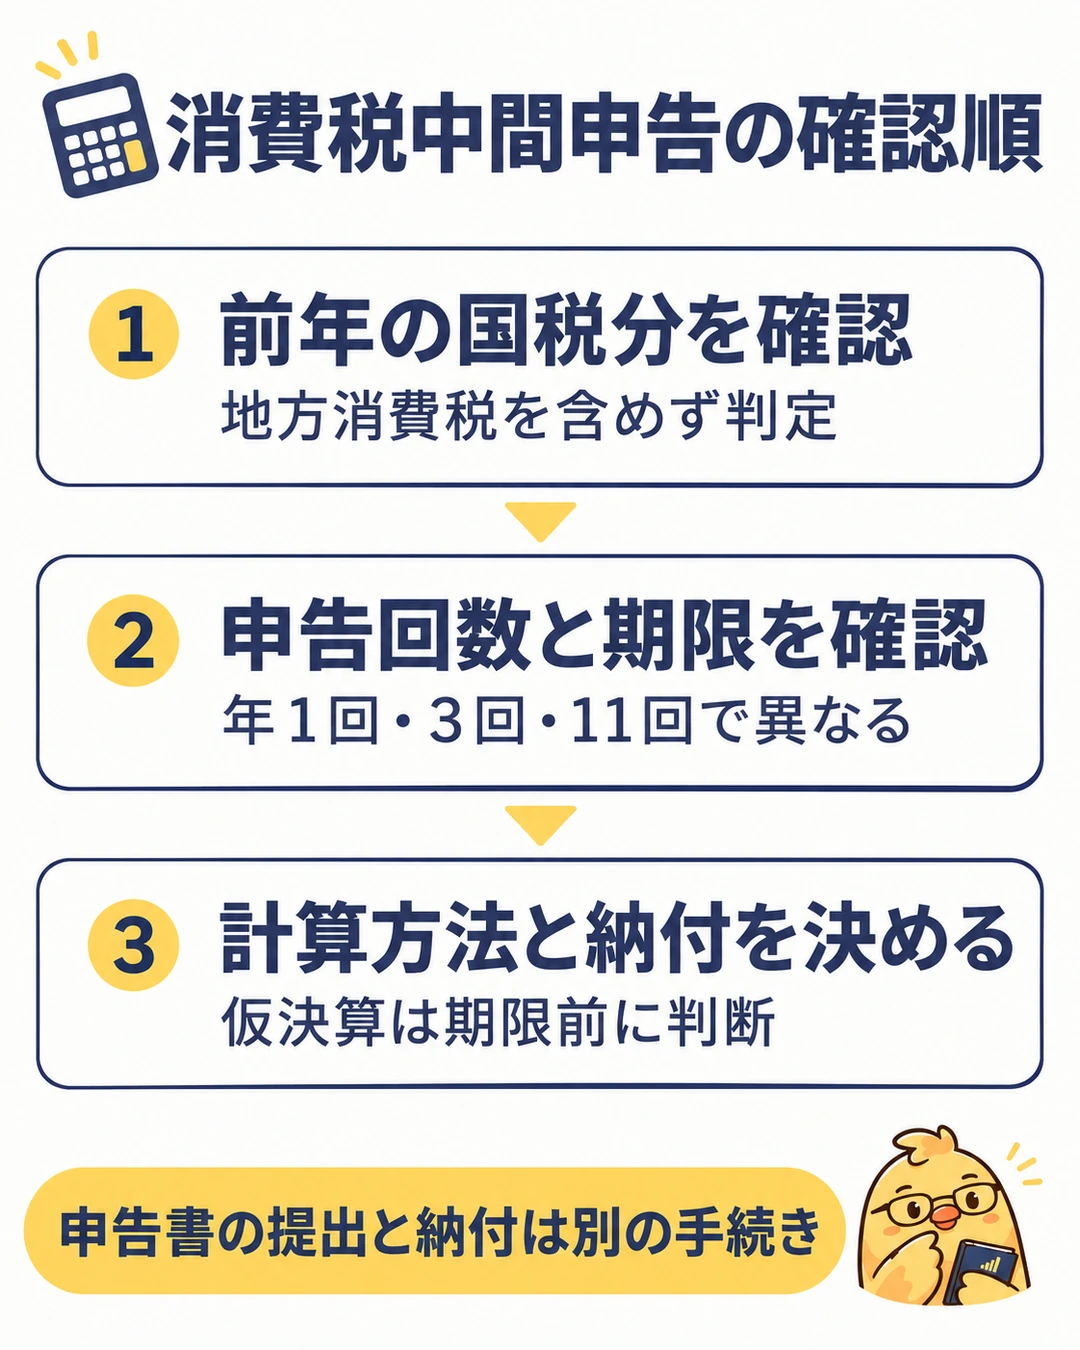
前年の国税分、年の回数、今回の対象期間を先に確認します。
消費税の中間申告とは
消費税の課税期間は、個人事業主の場合、原則として1月1日から12月31日までです。
通常は翌年3月31日までに確定申告と納付をしますが、前年の消費税額が一定額を超えると年の途中にも申告と納付を行います。
これが消費税の中間申告です。
中間納付した金額は追加の税金ではなく、2026年分の確定申告で年税額から差し引かれます。
中間納付額の方が確定した年税額より多ければ、控除しきれない分は還付されます。
対象者は前年の国税分が48万円を超える人
2026年の判定には、2025年分の確定申告で確定した消費税の年税額を使います。
ここでいう確定消費税額には、地方消費税を含めません。
国税庁の案内では、前年の消費税申告書にある差引税額を確認します。
48万円は売上の基準ではありません
課税売上高が48万円を超えたかどうかで判定する制度ではありません。
インボイス登録をしただけで、すべての個人事業主に中間申告が発生するわけでもありません。
前年の国税分の確定消費税額が48万円を超えたかを確認します。
年商と所得の違いを整理したい場合は、次の記事も参考になります。
確定消費税額で年1回・3回・11回に分かれる
中間申告の回数と、前年実績方式で使う割合は次のとおりです。
| 前年の国税分 | 中間申告 | 各回の国税分 |
|---|---|---|
| 48万円以下 | 原則不要 | 任意の場合は6/12 |
| 48万円超 400万円以下 |
年1回 | 前年額の6/12 |
| 400万円超 4,800万円以下 |
年3回 | 前年額の3/12 |
| 4,800万円超 | 年11回 | 前年額の1/12 |
この表の金額に加えて、国税分に対応する地方消費税も一緒に納付します。
前年の課税期間が12か月未満の場合は計算方法が変わるため、税務署や税理士へ確認してください。
2026年の申告・納付期限
個人事業主の2026年分の法定納期限と振替日は次のとおりです。
年3回や年11回の対象者は、8月31日より前にも期限がある点に注意してください。
| 対象 | 回 | 法定納期限 | 振替日 |
|---|---|---|---|
| 年1回 | 1回目 | 2026年8月31日 | 2026年9月29日 |
| 年3回 | 1回目 | 2026年6月1日 | 2026年6月25日 |
| 2回目 | 2026年8月31日 | 2026年9月29日 | |
| 3回目 | 2026年11月30日 | 2026年12月24日 |
年11回の対象者は、1回目から3回目が2026年6月1日で、その後は原則として各中間申告対象期間の末日の翌日から2か月以内です。
| 年11回の区分 | 法定納期限 | 振替日 |
|---|---|---|
| 1回目から3回目 | 2026年6月1日 | 2026年6月25日 |
| 4回目 | 2026年6月30日 | 2026年7月24日 |
| 5回目 | 2026年7月31日 | 2026年8月26日 |
| 6回目 | 2026年8月31日 | 2026年9月29日 |
| 7回目 | 2026年9月30日 | 2026年10月26日 |
| 8回目 | 2026年11月2日 | 2026年11月26日 |
| 9回目 | 2026年11月30日 | 2026年12月24日 |
| 10回目 | 2027年1月4日 | 2027年1月27日 |
| 11回目 | 2027年2月1日 | 2027年2月26日 |
振替納税は法定納期限より後でも延滞ではありません
期限内に振替納税の手続きが済み、振替日に正常に引き落とされれば、国税庁が定めた振替日で納付できます。
残高不足で引き落とせないと法定納期限の翌日から延滞税がかかる場合があるため、前日までに残高を確認してください。
前年実績方式の計算例
前年実績方式は、前年の確定消費税額を基に国税分を計算し、地方消費税を加える方法です。
個人事業主で最も多い年1回のケースを例にします。
前年の国税分が1,000,000円の場合
国税分は1,000,000円×6/12=500,000円です。
地方消費税は500,000円×22/78で計算し、100円未満を切り捨てると141,000円です。
中間納付の合計は500,000円+141,000円=641,000円です。
この641,000円は2026年分の確定申告で中間納付税額として控除します。
確定申告書に記載する中間納付税額は、実際に支払ったかどうかではなく、中間申告で納付すべき税額です。
前年実績方式と仮決算方式の違い
中間申告には、前年実績方式と仮決算方式があります。
一般に前年実績方式を予定申告と呼ぶことがあります。
| 比較項目 | 前年実績方式 | 仮決算方式 |
|---|---|---|
| 計算の基礎 | 前年の確定消費税額 | 今年の中間対象期間の売上と仕入 |
| 手間 | 少ない | 確定申告に近い集計と付表が必要 |
| 向いている状況 | 前年と今年の業績が大きく変わらない | 売上減少、大きな設備投資、休廃業などがある |
| 税額がマイナスの場合 | 前年額に基づき納付 | 中間納付は0円で、中間還付はない |
| 期限後の選択 | みなし申告あり | 期限後提出はできない |
前年実績方式が向いている人
前年と同程度の売上や利益が見込まれ、資金繰りにも余裕がある人は前年実績方式が簡単です。
税務署から送られた申告書の金額やe-Taxの通知を確認し、そのまま期限内に申告と納付を進めます。
仮決算方式を検討したい人
今年の課税売上が大きく落ちた人や、仕入税額が増えた人は、中間対象期間を締めて仮決算を比較します。
消費税は利益へ単純に税率を掛ける税金ではないため、所得が減っただけで必ず中間税額が下がるわけではありません。
ただし、仮決算は中間対象期間を一つの課税期間とみなして消費税を計算するため、帳簿と適格請求書の整理が必要です。
簡易課税制度を適用している人は、仮決算でも簡易課税の計算を使います。
年3回や年11回の対象者は、中間申告対象期間ごとに前年実績方式と仮決算方式を選べます。
仮決算は期限前に判断します
期限を過ぎると前年実績方式で申告したものとみなされ、後から仮決算へ切り替えることはできません。
売上が落ちている場合は、今回の申告期限の直前になってからではなく、早めに帳簿を締めて比較してください。
申告から納付までの手順
今回の対象者の行動順
- 2025年分の消費税申告書で国税分の確定消費税額を確認する。
- 年3回なら3回目、年11回なら9回目の2026年11月30日期限を予定表に入れる。
年1回で8月の納付漏れがあれば早急に税務署へ相談する。 - 今年の売上と仕入を前年同期と比較し、前年実績方式か仮決算方式かを決める。
- e-Taxまたは書面で中間申告書を期限内に提出する。
- 振替納税、ダイレクト納付、インターネットバンキングなどから納付方法を選ぶ。
- 確定申告まで申告書控えと納付記録を保管する。
申告書が届かない場合
紙の申告書が届いていなくても、前年の確定消費税額が基準を超えていれば中間申告義務はなくなりません。
e-Taxのメッセージボックス、前年の申告書控え、所轄税務署への問い合わせで確認してください。
e-Taxで申告する場合
消費税と地方消費税の中間申告はe-Taxで提出できます。
仮決算方式では付表の添付も必要になるため、利用中の会計ソフトが中間申告に対応しているか確認します。
納付方法の選び方
中間申告書を提出しただけでは納付は完了しません。
資金繰りと手数料を見ながら、次の方法から選びます。
| 納付方法 | 向いている人 | 注意点 |
|---|---|---|
| 振替納税 | 毎年の手続きを減らしたい個人事業主 | 振替日前に口座残高を準備する |
| ダイレクト納付 | e-Taxから口座振替日を指定したい人 | 事前の利用届出が必要 |
| インターネットバンキング | すぐにオンライン納付したい人 | 金融機関の利用条件を確認する |
| スマホアプリ納付 | 納付税額30万円以下の人 | 30万円超をアプリ目的で分割しない |
| クレジットカード納付 | カードの支払日まで資金繰りを延ばしたい人 | 納付税額に応じた決済手数料がかかる |
| 金融機関・税務署窓口 | 領収証書が必要な人 | 納付書と現金を用意する |
スマホアプリ納付の対応サービスやポイントの考え方は、次の記事で整理しています。
期限までに申告・納付しなかった場合
中間申告義務がある人が期限までに申告書を出さなかった場合、前年実績方式による申告書を提出したものとみなされます。
申告書を出していないから納税額が0円になるわけではありません。
納付が遅れると、法定納期限の翌日から納付日まで延滞税がかかる場合があります。
申告忘れに気づいたら、所轄税務署へ確認して速やかに納付します。
48万円以下でも任意で中間申告できる
前年の国税分が48万円以下なら、原則として中間申告は不要です。
ただし、所定の届出書を提出すれば年1回の任意中間申告を利用できます。
年末から確定申告時期に納税資金が集中するのを避けたい人には、納税資金を前倒しできる利点があります。
任意制度では、期限までに中間申告書を提出しないと、義務対象者のようなみなし申告にはなりません。
中間申告制度をやめる届出が提出されたものとみなされ、その回は中間納付できなくなります。
消費税中間申告のよくある質問
インボイス登録をしたら必ず中間申告が必要ですか
いいえ。
インボイス登録で課税事業者になっていても、前年の国税分の確定消費税額が48万円以下なら原則として中間申告義務はありません。
前年実績方式なら申告書を出さなくてもよいですか
期限までに提出しない場合は前年実績方式で提出したものとみなされますが、納付義務は残ります。
金額と記録の確認のため、e-Taxまたは書面で期限内に手続きを完了する方が安全です。
仮決算で還付額が出たら中間還付されますか
中間申告では還付されません。
仮決算の計算結果がマイナスなら中間納付税額は0円となり、最終的な還付は年分の確定申告で精算します。
所得税の予定納税と同じ制度ですか
別の制度です。
所得税の予定納税と消費税の中間申告は、対象基準、期限、計算方法が違うため、それぞれ確認して納付します。
11月に確認する対象と資金の準備
年11回の人の8回目の法定期限は2026年11月2日で、振替日は11月26日です。
11月4日現在、振替納税の引落しを待つ人は残高を準備します。
年3回の3回目と年11回の9回目は11月30日が法定期限で、振替日は12月24日です。
振替納税を利用しない人は法定期限までに納付します。
仮決算を選びたい人は期限前に計算と申告を行い、申告書を出さずに待たないようにします。
期限を過ぎた納付漏れは税務署へ相談し、申告と支払いの記録を残してください。
現在の計算例は2026年分を対象とし、翌年の税率改定等へ自動的に流用しません。
税務署の通知と次の年の案内が出たら、申告回数と税額を再計算します。
次に確認したいこと
条件の基準日:2026年11月4日。国税庁の中間申告の計算方法、2026年分の納期限と振替日。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。