クレジットカード番号の桁数や法則とは?最初の6〜8桁(BIN)の意味やチェックディジットの仕組みを解説
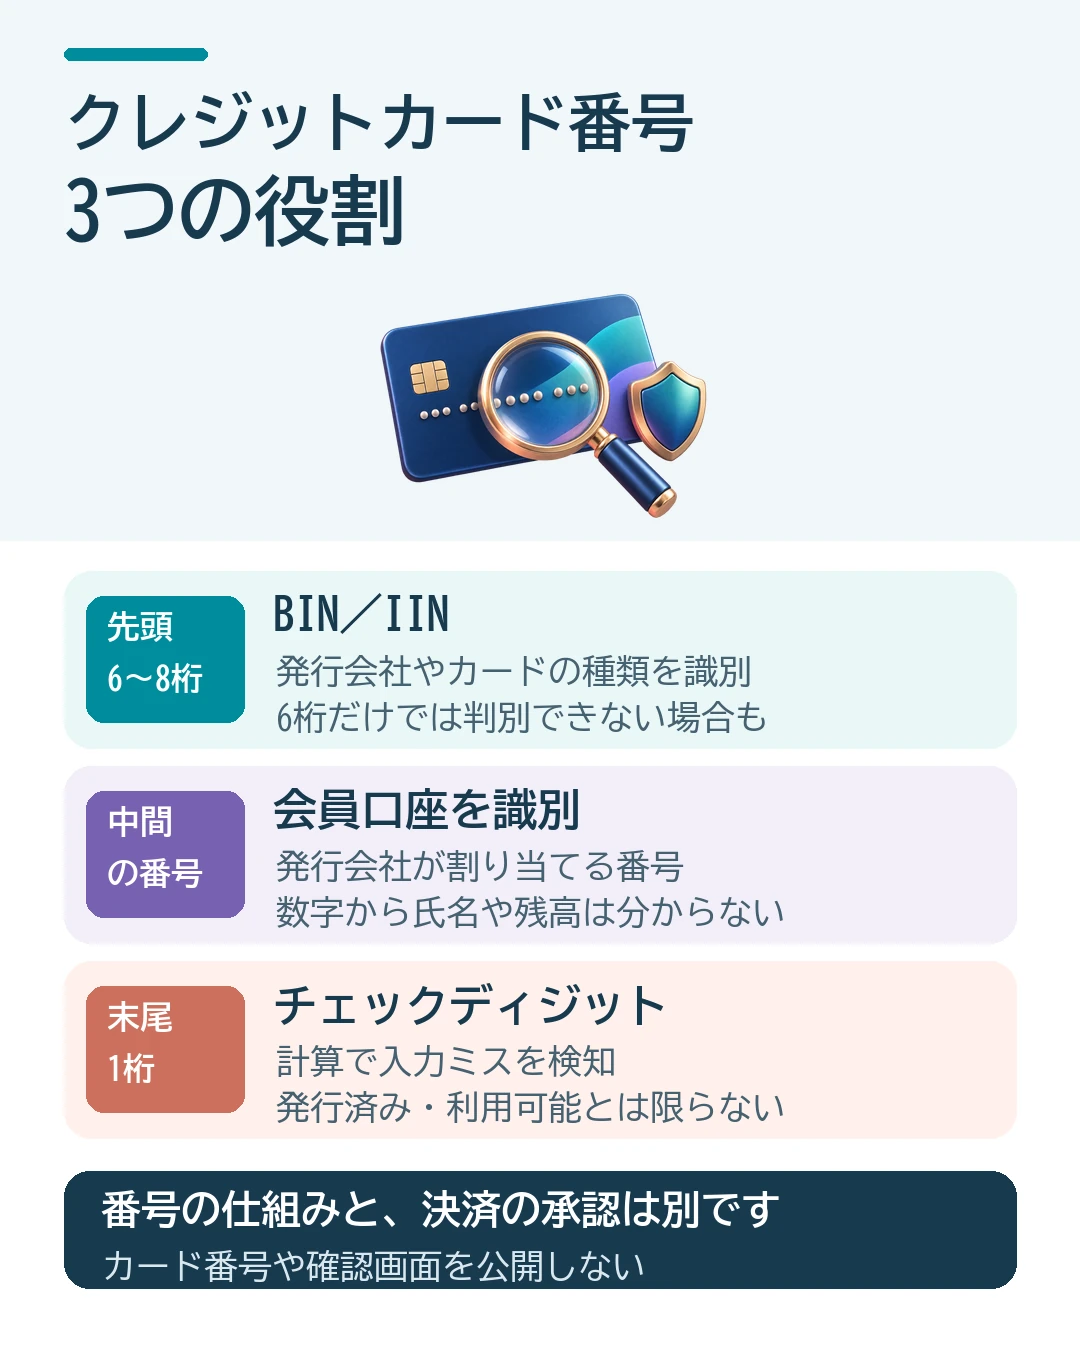
クレジットカード番号は、発行会社を識別する先頭部分、会員口座を識別する部分、入力ミスを検知する末尾の数字で構成されています。
先頭のBIN(銀行識別番号)またはIIN(発行者識別番号)には6桁と8桁があり、末尾1桁はチェックディジットです。
番号の仕組みを知ると、通販サイトでブランドが自動表示される理由や、入力した番号の確認方法が分かります。
ただし、数字の並びだけで名義人や利用可能額、決済できるかどうかは分かりません。
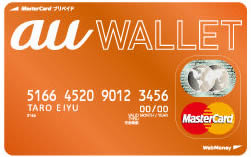
クレジットカードのカード番号と桁数
まず、カード番号は16桁のものがほとんどですが、一部のブランドのカードは桁数が異なったりします。
- JCB、Mastercard:16桁(4.4.4.4)
- VISA:原則16桁(※仕様上は13桁、16桁、19桁が存在)
- American Express:15桁(4.6.5)
- Diners Club:14桁(4.6.4)
※()はカード券面などでの区切りを表しています。
BINはカード番号の先頭6桁または8桁で、発行会社などの識別に使われます。
その後に会員口座を識別する番号が続き、最後にチェックディジットが置かれます。
券面上の「4桁ごとの区切り」と、それぞれの数字が持つ役割の境目は一致するとは限りません。
JCBなどの16桁カードと、American Expressの15桁カードでは、入力する総桁数が違います。
通販サイトで入力エラーが出たときは、持っているカードの番号と桁数を先に確認しましょう。
最初の番号でわかること(BIN / IINの法則)
最初の一桁はMII(主要産業識別子)
最初の1桁はMII(主要産業識別子)と呼ばれ、発行者の産業分類を示します。
MIIだけではカードの発行会社や利用できる店を特定できません。
実際の国際ブランドや発行会社の判別では、先頭の複数桁と番号の割当データを組み合わせます。
先頭の数字と国際ブランドの関係
先頭の数字には国際ブランドごとの特徴があります。
代表例は次のとおりです。
- Visa:4で始まる
- Mastercard:51~55、または先頭6桁が222100~272099の範囲
- American Express:34または37で始まる
- JCB:35で始まる
Mastercardには「2」で始まる番号もあるため、最初の1桁だけでブランドを判断するのは不十分です。
手元のカードのブランドを確認するだけなら、券面のブランドマークを見る方法が簡単です。
最初の6桁または8桁で発行会社などを識別する
BINと対応するデータを照合すると、発行会社、発行国、クレジットカードやデビットカードなどの種類を識別できます。
通販サイトで番号の入力途中にVisaやMastercardのロゴが表示されるのは、先頭の数字からブランドを判別しているためです。
Visaでは2022年4月から新しい発行用BINを8桁で割り当てています。
従来の6桁BINも残るため、6桁と8桁が併存しています。
BINが8桁になっても、それだけでカード番号全体の桁数が増えるわけではありません。
古い6桁BINの一覧や一般の検索サイトの結果だけで、発行会社を断定しないようにしましょう。
番号から名義人の氏名、残高、利用可能額を読み取ることもできません。
会員口座を識別する中間の番号
BINと末尾のチェックディジットの間には、発行会社が割り当てる会員口座の識別番号があります。
この数字自体に氏名や住所が書き込まれているわけではありません。
紛失や盗難に伴う再発行などで、カード番号が変わる場合があります。
再発行後は新しいカードや会員専用サービスで番号を確認し、継続払いに登録した情報も見直しましょう。
同じ種類のカードだからといって、先頭部分が必ず同じままとは限りません。
最後の1桁の数字はチェックディジット
なお、一番最後の番号は「チェックディジット」と呼ばれる、入力ミスなどを検知するための番号です。
カード番号をすべて入力したときに、一定の計算式によって導き出された数字とチェックディジットが合致しなければ、エラーとなるように設計されています。
Luhnアルゴリズム(mod 10)による計算方法
クレジットカードのチェックディジットは、「Luhn(ルーン)アルゴリズム」という手法で算出されています。
- 右から2桁目を出発点として、1つおきの桁の数字を2倍にする。
- 2倍にした数字が10以上になった場合は、十の位と一の位の数字を足す(例:14なら1+4=5)。
- 2倍にしなかった桁の数字と、計算後の数字をすべて合計する。
- 合計値が「10の倍数」になれば、この計算による形式チェックを通過する。
この計算は番号の入力ミスを検知するためのものです。
計算が合っていても、実際に発行された番号か、カードが利用可能か、支払いが承認されるかは判定できません。
決済にはカード会社による別の承認処理が必要です。
セキュリティを高める「ナンバーレスカード」の普及
カード券面に番号を印字しないナンバーレスカードもあります。
店頭でカードを渡した際などに、券面から番号を読み取られる機会を減らせます。
番号が必要なときは、発行会社のアプリや会員専用サービスで確認します。
ナンバーレスでも、確認画面の共有や偽サイトへの入力によって情報が漏れるリスクは残ります。
カード番号、有効期限、セキュリティコードが見える画面をSNSなどへ公開せず、通販では利用するサイトと入力先を確認しましょう。
クレジットカードに関する雑学まとめ
カード番号の先頭は発行会社などの識別、中間は会員口座の識別、末尾は入力ミスの検知に使われます。
日常の利用では、番号を調べて分類するよりも、次の確認が役立ちます。
- 入力エラーが出たら、券面や公式アプリに表示された番号と桁数を照合する。
- 再発行で番号が変わったら、公共料金や定期購入などの登録情報を見直す。
- 番号やセキュリティコードが見えるカードの写真、確認画面を公開しない。
カードを紛失したときの対応と、不正利用の補償条件もあわせて確認できます。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。