みずほ楽天カードは通常の楽天カードより得?買い物1万円・投信積立10万円で比較
対象の買い物に毎月5万円使う人なら、通常の楽天カードで月500楽天ポイント、みずほ楽天カードではこれに月500みずほポイントが加わります。同じ年会費無料でも年間の差は6,000ポイント相当です。みずほ銀行を支払口座にでき、2種類目のポイントも使い切れる人には有力な1枚です。
「2%」はどこに付く? 買い物と投信積立は別計算
| 使い方 | 通常の楽天カード | みずほ楽天カード |
|---|---|---|
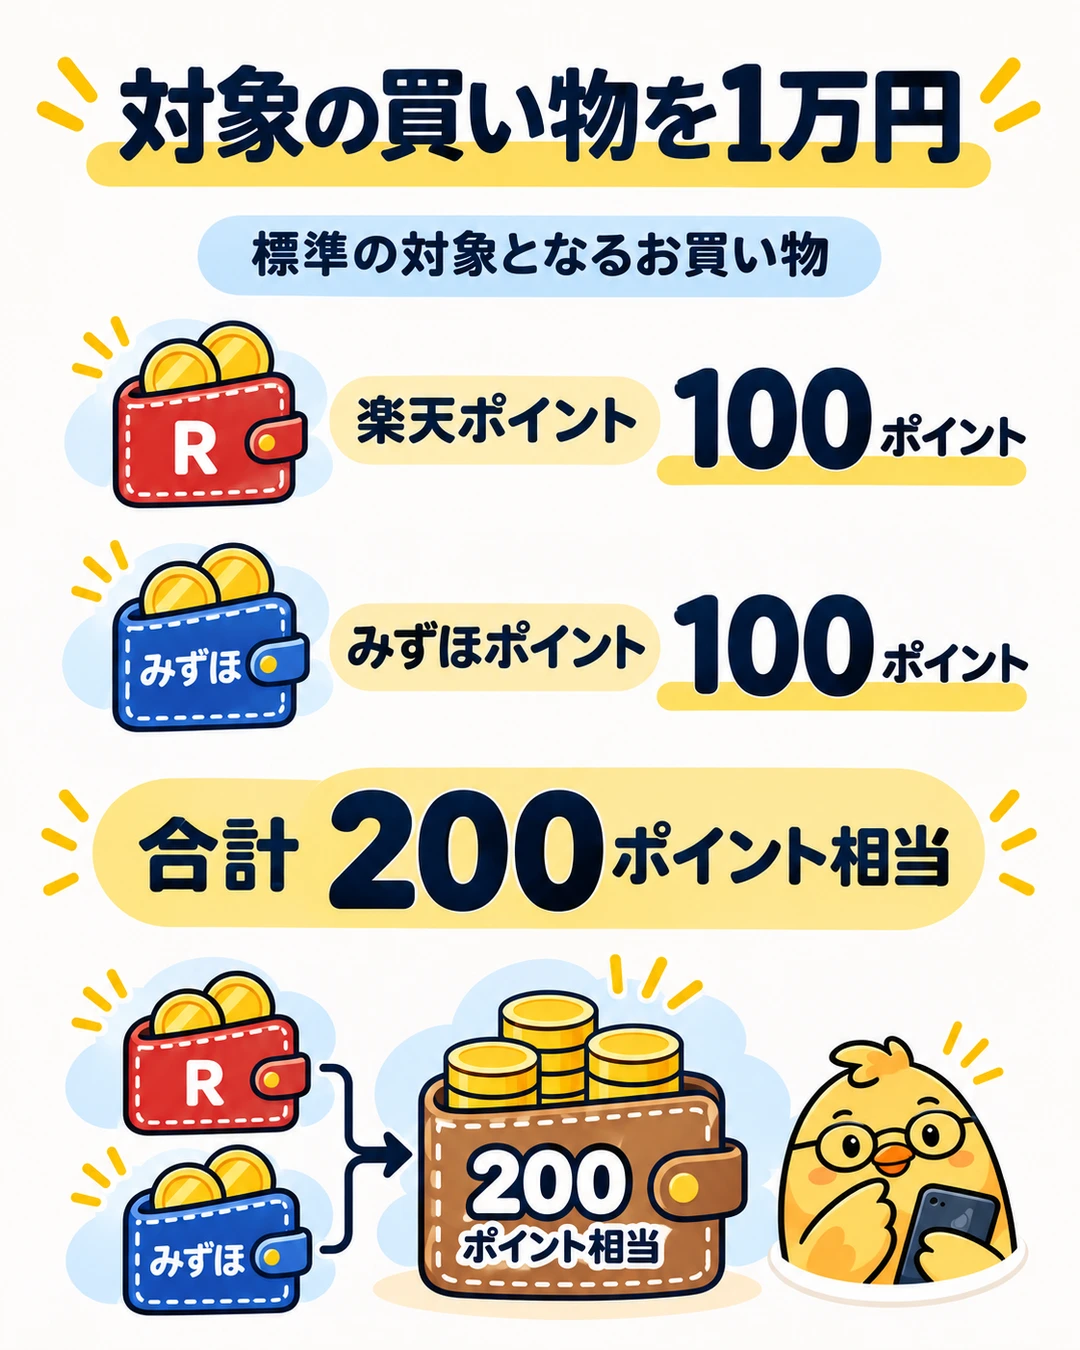
| 対象のショッピング1万円 | 楽天100P | 楽天100P+みずほ100P |
| 低コスト投信を月10万円積立 | 楽天500P | 楽天500P+みずほ500P |
| 代行手数料が年0.4%以上の投信を月10万円積立 | 楽天1,000P | 楽天1,000P+みずほ1,000P |
買い物は通常の楽天カードで付く基本ポイントが基準です。公共料金など付与率が異なる支払いや、ポイント対象外のチャージをすべて2%で計算すると見積もりが膨らみます。楽天市場のSPUや期間限定のキャンペーンで得た分までみずほポイントが同額増える仕組みではありません。
みずほ銀行の口座を使い続けられるか
年会費は永年無料、国際ブランドはVisa、引き落としに指定できるのはみずほ銀行です。キャッシュカード機能はありません。給与口座が別にあるなら、毎月の引落額をいつ、いくらで移すかまで決めておきましょう。月1万円の対象決済なら通常カードとの差は約100円相当。資金移動に毎月それ以上の手数料を払えば利点が消えます。
受け取るポイントは別々に管理します。楽天ポイントは楽天PointClub、みずほポイントはみずほポイントモールで残高を確認します。みずほポイントは楽天ポイントにも交換できます。カードの請求が2%減額されるわけではないため、家計簿では利用額と獲得ポイントを別に記録すると比較しやすくなります。
オルカンを積み立てる場合は年6,000ポイント相当の差
楽天証券のクレカ積立を月10万円、年12回行い、販売会社が受け取る代行手数料が年0.4%未満(税込)の投信を買う例です。通常カードは年間120万円×0.5%=6,000楽天ポイント。みずほ楽天カードは楽天6,000Pとみずほ6,000Pの合計12,000P相当です。両方を1P=1円相当で使う前提で比較しています。
積立に使えるのは証券口座と同じ名義の対象カードです。すでに楽天カードで積み立てている人は、証券口座の積立設定で決済カードと次回買付予定日を確認してください。2枚持っても証券口座のカード積立上限は月10万円です。
申し込む前に、銀行口座とカードの保有歴を分けて確認
通常の楽天カードを新たに作る人と、すでに楽天カードを持つ人では入会特典の対象が異なります。「みずほ楽天カードが初めて」だけで楽天カードの新規入会ポイントを予算に入れるのは早計です。申込画面で新規・追加申込の区分を確認しましょう。
ポイントサイトには「みずほ銀行口座を初めて開設し、カードを発行し、指定額を使う」ことが一組の案件があります。すでにみずほ銀行を使っている人は、カード自体のメリットと、その広告の成果条件を分けて考えてください。初めて口座を作る人は、指定経路から申し込む前に、対象決済額と期限を保存しておくと判定を追えます。
データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。