安く売る空き家に100万円控除は使える?低未利用土地等の要件と確認書
使われていない空き家や土地を低価格で売るとき、条件を満たせば、低未利用土地等の100万円特別控除を使える場合があります。 売却額の上限のほか、土地の区域、所有期間、買主が取得後にどう使うかを確かめます。 市区町村の確認書が必要なので、売買契約の前に所在地の窓口へ相談しておくと、買主に依頼する書類を把握できます。
売却額と土地の区域を確認する
国税庁の案内では、一定の低未利用土地等を2028年12月31日までに売った個人が対象です。 土地は都市計画区域内にあり、使われていないか、周辺の同じような土地と比べて利用の程度が著しく低いことが要件です。 売却額は、土地と一緒に譲渡する建物などを含めて判定します。 国税庁の100万円控除の適用要件
| 条件 | 確認すること |
|---|---|
| 売却額 | 土地と建物などの合計が原則500万円以下。市街化区域など一定の区域は800万円以下。 |
| 所有期間 | 売った年の1月1日時点で5年を超える。相続した土地の取得時期も確認する。 |
| 売買の相手 | 親子や夫婦など、税法上の特別な関係に当たる相手への売却は対象外。 |
| 買主の利用 | 売却後に利用すること。利用の見込みを自治体にどう示すか確認する。 |
| 他の特例 | 売った土地等について他の譲渡所得の課税特例を適用しないことなどを確認する。 |
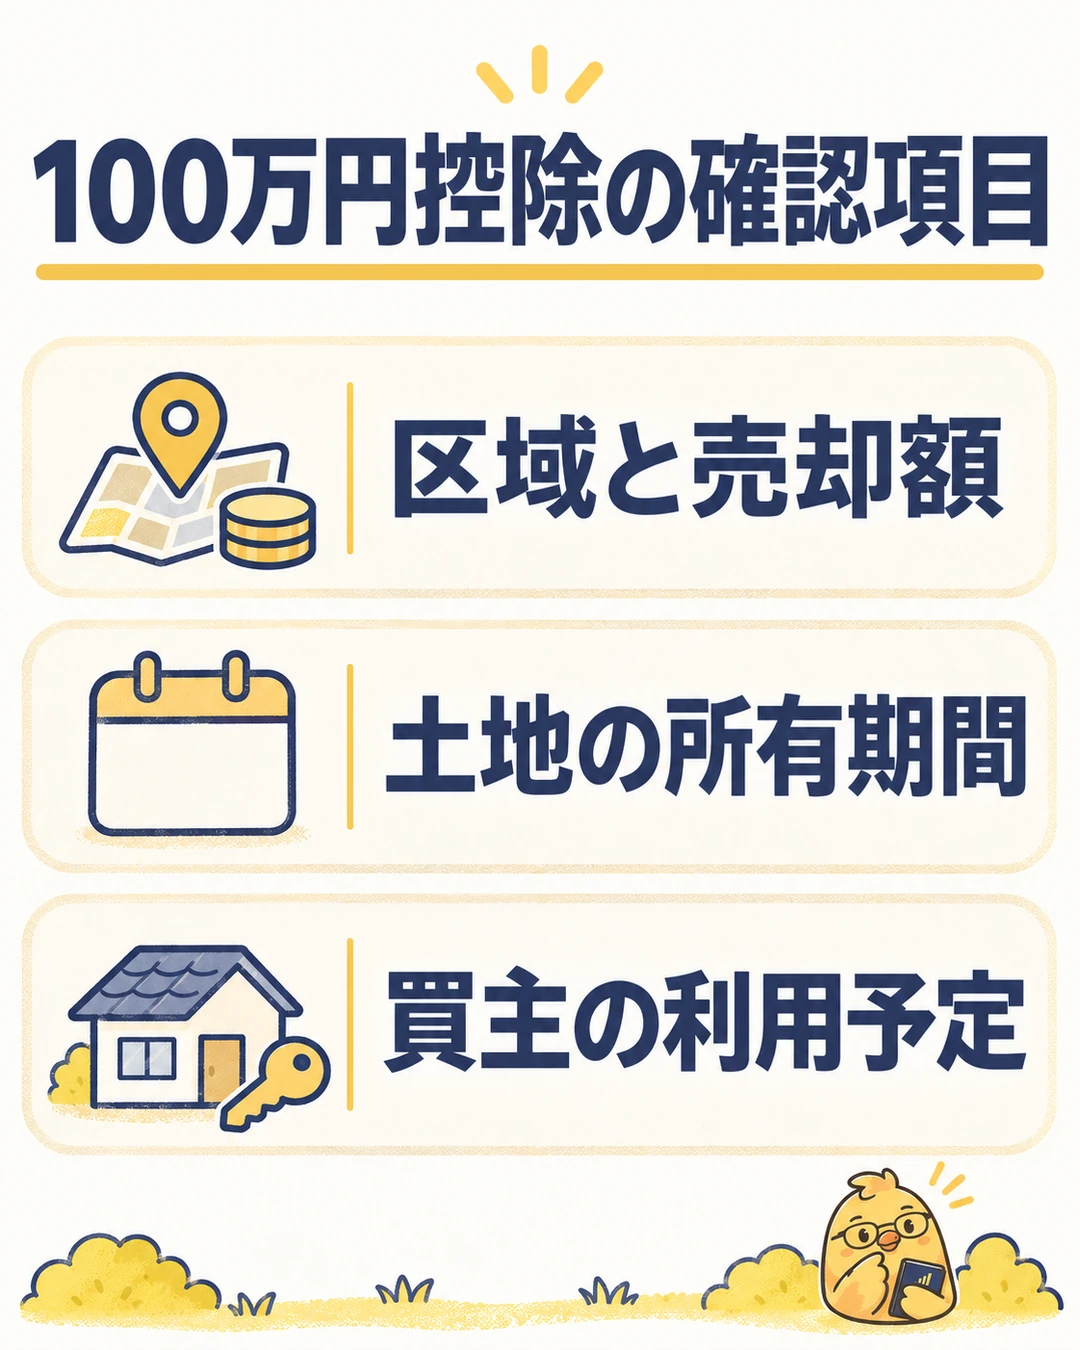
800万円以下の基準には、市街化区域、区域区分の定めがない都市計画区域のうち用途地域が定められた区域、所有者不明土地対策計画を作成した市町村の一定の区域が含まれます。 地番を伝え、どの基準で判定するかを市区町村へ聞いてください。
相続や贈与で取得した土地の所有期間は、原則として前の所有者の取得時期を引き継ぎます。 親が購入した時期が分かる契約書などを探しておきましょう。 国税庁の相続・贈与時の取得費と取得時期
控除は売却益の計算に使う
売却額460万円、取得費260万円、譲渡費用30万円と仮定すると、控除前の譲渡所得は170万円です。 他の要件を満たして100万円を控除できれば、この例で課税の計算に使う譲渡所得は70万円です。 控除前の譲渡所得が100万円未満なら、その譲渡所得が控除の上限になります。
相続した実家には、別に被相続人の居住用財産の譲渡所得に関する特例があります。 こちらは建築時期、居住や利用状況、譲渡時期などの要件が異なります。 どの特例が使えるかは、売り方や解体の時期を決める前に税務署などへ確認します。 国税庁の相続空き家の特別控除
買主に利用予定を聞き、自治体の確認書を用意する
- 売買契約を結ぶ前に、市区町村へ地番、売却の見込み額、空き家になった時期を伝える。
- 譲渡前の利用状況と譲渡後の利用予定を示す書類を聞き、買主や仲介会社に協力を頼む。
- 契約書など自治体が指定する資料をそろえて確認書の交付を申請する。
- 確定申告で確認書、譲渡所得の内訳書、売却額が分かる書類などを提出する。
売価が低くても、譲渡所得や条件は物件ごとに異なります。 査定が出たら、受け取れる金額、売却費用、使える特例の順で確かめてください。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。