空き家の固定資産税はいつ上がる?管理不全空家の勧告と解体後の違い
実家が空き家になった後の固定資産税は、自治体から勧告を受けているか、1月1日時点で住宅用地に当たるかで変わります。 自治体から書類が届いたら通知の名称と日付を確かめ、解体を検討しているなら工事予定日を税の担当窓口に伝えて翌年度の扱いを聞いてください。
土地の固定資産税には住宅用地の特例がある
住宅の敷地として使われる土地は、条件を満たすと住宅用地の特例で課税標準が軽減されます。 固定資産税では、住宅1戸につき200平方メートルまでの小規模住宅用地は価格の6分の1、その他の一般住宅用地は3分の1が課税標準の基準になります。 都市計画税の特例率は異なります。
たとえば、固定資産の評価額1,200万円の土地全体が小規模住宅用地に当たると仮定すると、固定資産税の本則課税標準額は200万円です。 「6倍」という数字は、この例で6分の1の特例を外した場合の本則課税標準額の比です。 納付額には負担調整や家屋分なども関わるため、実際の金額は自治体に試算を頼みます。 国土交通省の土地の保有に係る税制
通知の種類を見て、指導か勧告かを確かめる
管理不全空家等は、適切に管理されず、そのままでは特定空家等になるおそれのある空き家です。 特定空家等には、放置すると倒壊などの危険がある場合や、衛生、景観、周辺の生活環境に著しい影響がある状態が含まれます。 市区町村からどちらかとして勧告を受けた敷地は、住宅用地の特例の適用対象から外れます。 国土交通省の改正空家法の案内
| 状況 | 確認すること |
|---|---|
| 空き家になった | 住宅用地の要件を満たすか。建物の状態や使われ方を伝えて確認する。 |
| 指導を受けた | 改善する箇所、期限、対応後の報告方法。 |
| 勧告を受けた | 特例が外れる年度、求められる対応、改善後の勧告撤回の扱い。 |
| 建物を解体した | 1月1日時点の土地利用、家屋分と土地分の翌年度の扱い。 |
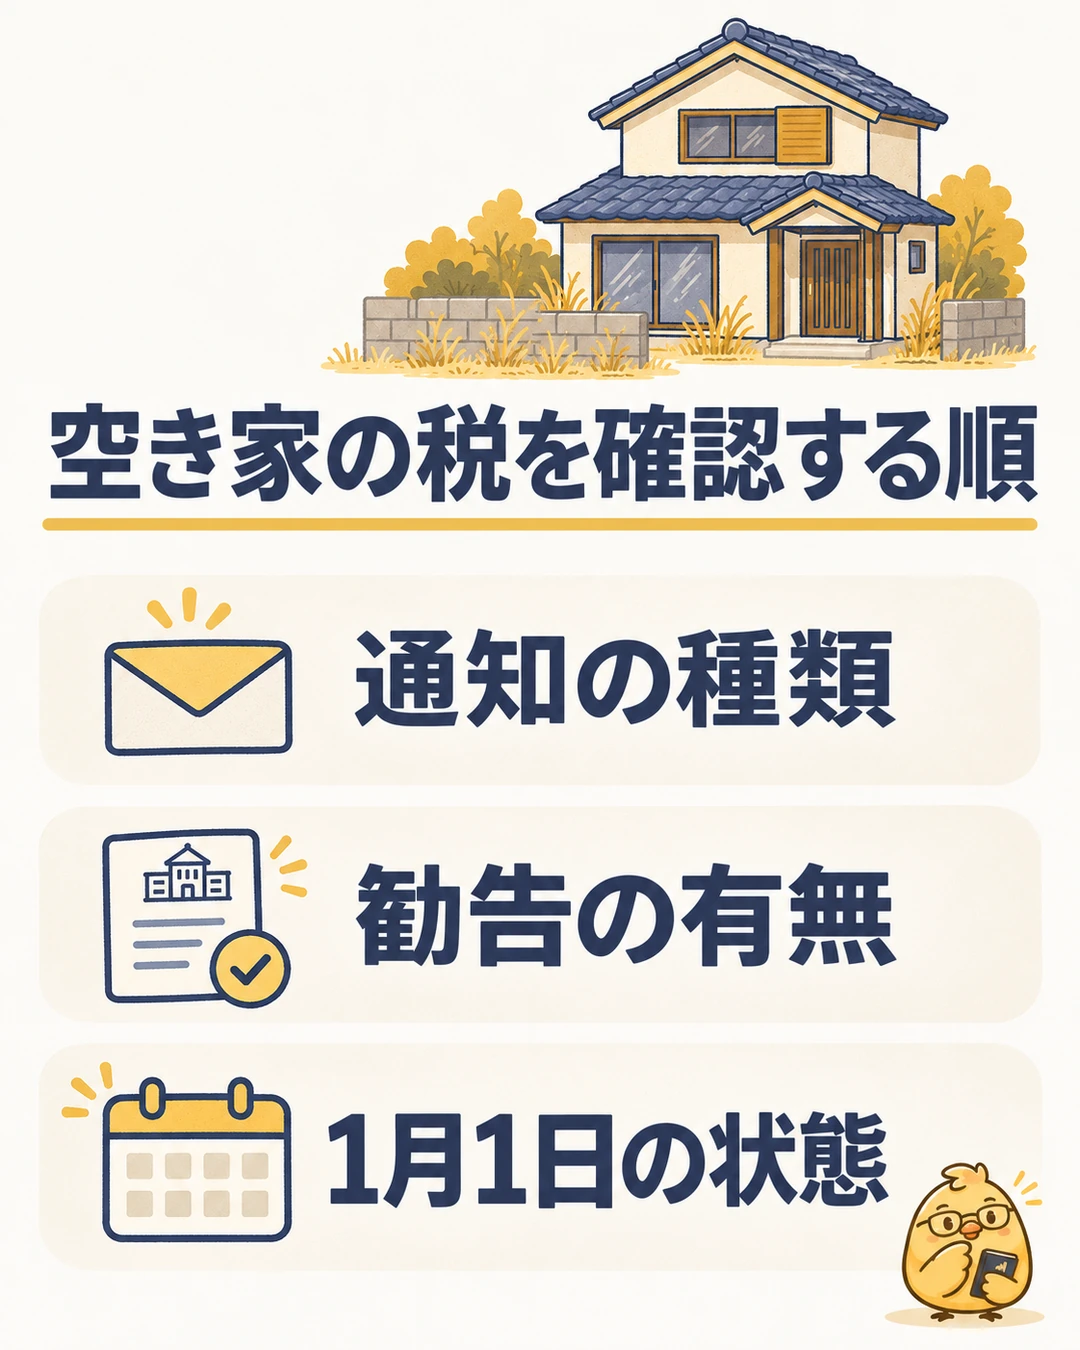
指導の書類が届いたら、庭木、破損した外壁、屋根など、改善が求められている箇所と期限を確認します。 作業前後の写真を残し、必要な改善を終えたら空き家担当部署へ報告します。 勧告後に改善した場合は、勧告の撤回の有無と税の担当部署への連絡時期も聞いてください。
解体前に1月1日時点の扱いを聞く
固定資産税は毎年1月1日が賦課期日です。 その時点で建物がなく住宅用地に当たらない場合は、土地の軽減が外れる一方、取り壊した家屋への課税はなくなるため、土地と家屋の合計で比べます。 建て替え中などは条件によって扱いが変わります。 横浜市の住宅取り壊し後の課税例
問い合わせるときは、固定資産税の納税通知書、空き家の所在地と地番、自治体から受け取った書類、解体する場合の工事予定日をそろえます。 住宅を残す場合と解体する場合の税額の違いを聞き、管理費や売却までの費用と合わせて判断してください。

データ使用量に応じて料金が決まり、使いすぎた月でも上限が見えやすいのが強み。申し込み前に、専用ページ経由の特典を確認しておきましょう。
- 毎月のスマホ代を見直したい
- データ利用量が月によって変わる
- 楽天ポイントも活用したい
- 専用ページ経由で申し込む
- キャンペーン条件を確認する
- MNPの手続き期限に注意する
公式ページで条件を確認してから、そのまま申し込みできます。